
Story
Chewy財報亮眼但股價重挫 投資人對利潤率可持續性存疑
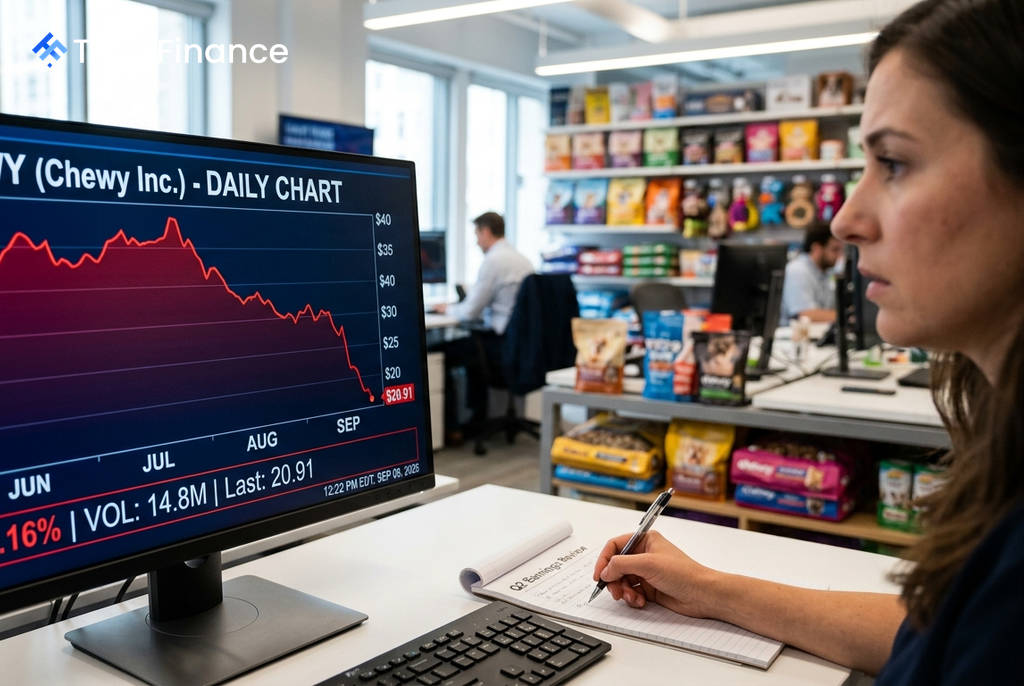
美國線上寵物用品零售商 Chewy (CHWY) 公布了強勁的第二季財報,多項關鍵指標均超出預期,但其股價卻在財報發布後重挫 10.16% 至 $20.91 美元。此一反常的市場反應凸顯了投資人對於該公司利潤增長的可持續性抱持疑慮,而非對當季業績不滿。
財報表現優於預期
根據公司財報,Chewy 第二季的表現穩健,在多個方面均取得進展:
- 營收:達到 $33.3 億美元,年增 7.3%,達到財測指引的上限。
- 調整後 EBITDA 利潤率:達到 6.8%,顯示出良好的成本控制能力。
- 活躍用戶:總數增至 2,170 萬,年增 3.8%,單季淨增 20.8 萬名客戶。
- Autoship 訂閱業務:銷售額增長 9.3% 至 $28 億美元,佔總營收的 84.6%,突顯了其經常性收入的穩定性。
- 毛利率:維持在 30.4% 的健康水平。
此外,Chewy 在本季還執行了 $2 億美元 的股票回購計畫。整體而言,這份財報不僅是營收的勝利,更同時展現了客戶增長、核心業務強韌以及成本紀律等多重利多。
股價不漲反跌的背後
 Ad
儘管業績出色,市場的負面反應主要源於對未來的擔憂。投資人關注的焦點在於,Chewy 第二季優異的利潤率表現是否能夠成為常態。公司管理層坦承,第二季的毛利率受益於部分「時間點相關的項目」,這讓市場質疑其高利潤率的可複製性。
公司提出的第三季財測指引,預估營收介於 $33.23 億至 $33.58 億美元之間,調整後 EBITDA 利潤率則預計為 6.6% 至 6.7%,略低於第二季的水平。全年 EBITDA 利潤率指引雖然上調至 6.7% 至 6.8%,但市場顯然需要更強的證據來相信這是一個可持續的結構性改善。券商 Mizuho 近期便將 Chewy 的目標價從 $40 美元下調至 $32 美元,理由是產業復甦前景的不確定性增加。
未來觀察重點與催化劑
展望未來,市場將密切關注幾個關鍵領域,以判斷 Chewy 的增長故事是否穩固。首先是 利潤率的品質,投資人將檢視公司能否在排除一次性利多因素後,仍維持強勁的獲利能力。持續的 EBITDA 利潤率若能穩定在 6.6% 以上,將有助於強化市場信心。
其次,客戶增長 的動能至關重要。市場希望看到每季淨增用戶數能持續超過 20 萬人,這將證明需求正在擴大,而不僅是深化現有客戶的消費。此外,對 Modern Animal 等收購業務的整合效益,以及 Chewy+ 會員制和寵物健康生態系的發展,都將是評估其長期增長潛力的重要指標。