
Story
チューイ、好決算にもかかわらず株価急落―利益率の持続性に市場は懐疑的
Text size
Background
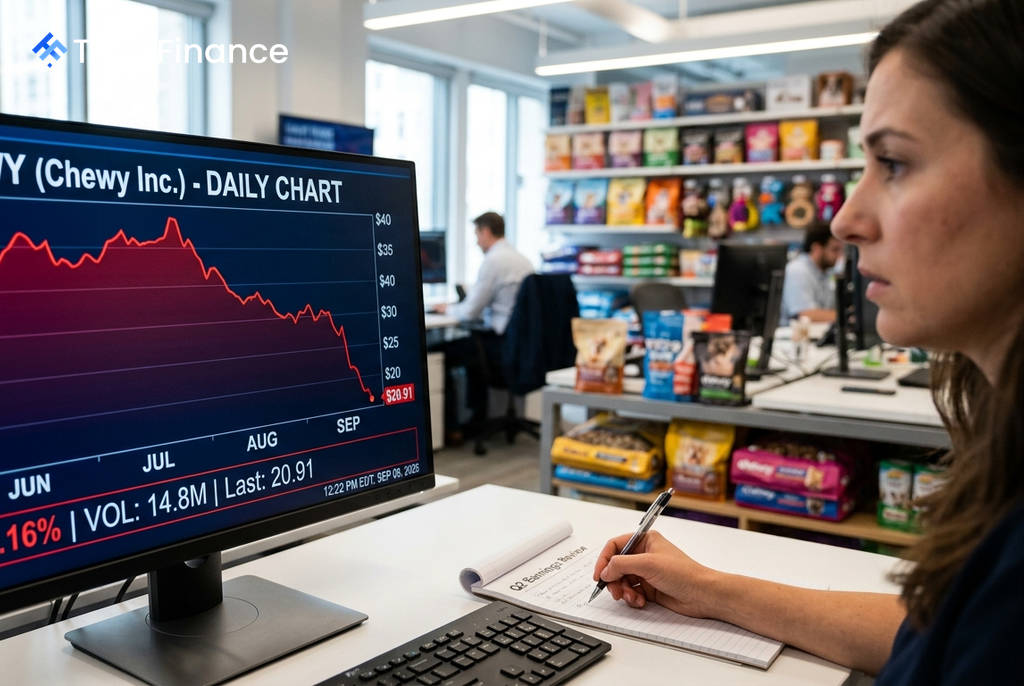
米国のペット用品専門オンライン小売大手チューイ(Chewy, Inc.)が発表した第2四半期決算は、売上高と利益が市場予想を上回る好調な内容だった。しかし、投資家は利益率改善の持続性に確信が持てず、9月9日の取引で同社株は10.16%安の20.91ドルへと急落した。
第2四半期決算は予想を上回る
同社の第2四半期(Q2)決算は、複数の指標で力強い結果を示した。Investing.comが報じた主な数値は以下の通り。
- 売上高: 33.3億ドル(前年同期比7.3%増)で、会社ガイダンスの上限に到達。
- 調整後EBITDAマージン: 6.8%を記録。
- アクティブ顧客数: 2,170万人(同3.8%増)となり、当四半期で20万8,000人増加。
- 調整後1株当たり利益(EPS): 0.36ドルで、市場コンセンサスと一致。
特に、定期購入サービスである「オートシップ」の売上高が前年同期比9.3%増の28億ドルに達し、総売上高の84.6%を占めたことは、顧客の高い定着率と経常的な収益基盤の強さを示している。また、同社はこの四半期に2億ドルの自社株買いも実施した。
なぜ株価は下落したのか
 Ad
好調な実績にもかかわらず市場の反応が冷ややかだったのは、将来の成長の質と見通しに対する懸念が背景にある。会社側が示した第3四半期の調整後EBITDAマージン見通しは6.6%~6.7%と、第2四半期の実績を下回る。
投資家は、第2四半期の好採算が一時的な要因によるもので、今回達成した6.8%のマージンが再現可能かどうかを疑問視している。この不透明感を反映し、みずほ証券は最近、業界の回復が不確実であるとして、チューイの目標株価を40ドルから32ドルに引き下げた。
今後のカタリスト
今後の株価の動向を占う上で、市場は以下の点に注目している。
- 利益率の持続性: 一時的な要因を除いても、調整後EBITDAマージンが6.6%以上を維持できるかどうかが焦点となる。
- 顧客数の伸び: 新規顧客の純増数が四半期あたり20万人超のペースを維持し、需要が拡大し続けるかどうかが問われる。
- 買収事業の貢献: 買収した動物病院「Modern Animal」などの事業が、規模を拡大しながら収益に貢献できるかどうかが、同社の重要な戦略的試金石となる。
- ヘルスケア事業: 会員制プログラム「Chewy+」や遠隔獣医療サービスの成長が、顧客との関係を強化し、新たな収益源となるか注目される。