
Story
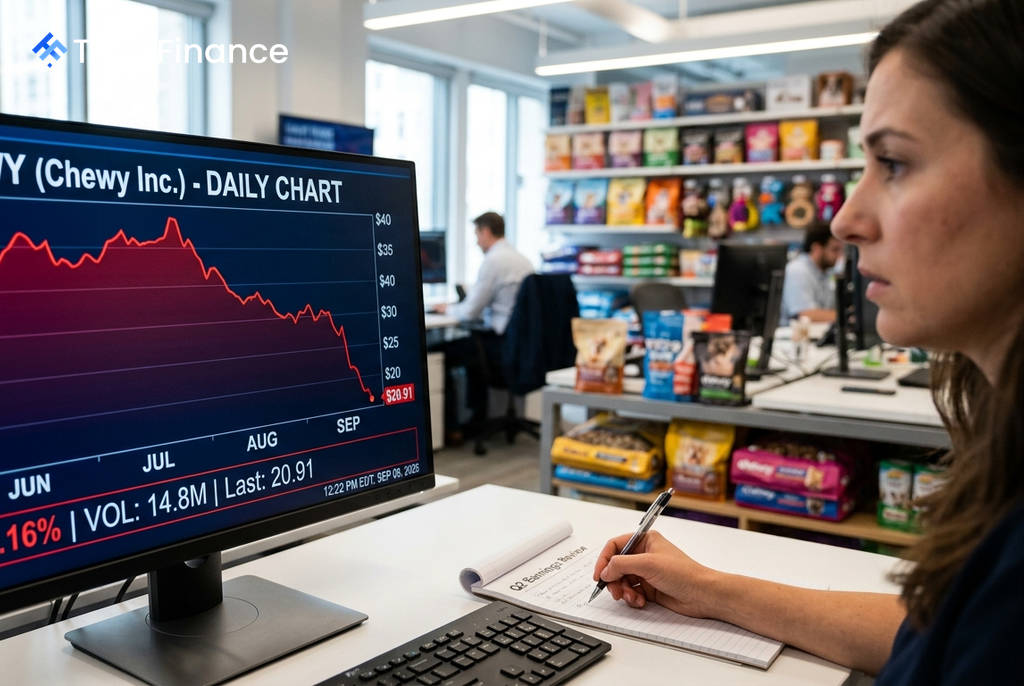
츄이, 2분기 호실적 발표에도 주가 10% 급락…수익성 지속성에 대한 의문 부상
Text size
Background
미국의 대표적인 반려동물 전문 이커머스 기업 츄이(Chewy, Inc.)가 예상치를 상회하는 2분기 실적을 공개했음에도 불구하고 주가는 급락했다. 시장은 양호한 분기 실적보다 향후 성장 가시성과 수익성 유지 능력에 대한 의문을 제기하며 신중한 태도를 보였다.
견고했던 2분기 실적
인베스팅닷컴(Investing.com)에 따르면 츄이의 2분기 실적은 여러 긍정적인 지표를 포함했다. 회사는 일회성 요인이 아닌 고객 증가, 반복 구매 강화, 비용 통제라는 세 마리 토끼를 동시에 잡았다는 평가를 받았다.
- 매출: 전년 동기 대비 7.3% 증가한 33억 3천만 달러로, 회사 가이던스 상단에 도달했다.
- 조정 EBITDA 마진: 6.8%를 기록하며 높은 수익성을 입증했다.
- 활성 고객: 전년 대비 3.8% 증가했으며, 해당 분기에만 20만 8천 명의 신규 고객을 확보했다.
- 자동배송(Autoship) 매출: 전체 매출 성장을 웃도는 9.3% 증가한 28억 달러를 기록, 총매출의 84.6%를 차지하며 강력한 고객 충성도를 보여주었다.
- 주주 환원: 분기 중 2억 달러 규모의 자사주를 매입했다.
시장의 우려: '지속 가능한가'
호실적에도 불구하고 주가가 10% 이상 하락한 것은 시장의 관심이 현재 성과가 아닌 미래의 질과 가시성으로 향했기 때문이다. 투자자들은 특히 2분기의 높은 이익률이 지속될 수 있을지에 대해 회의적인 시각을 보였다.
 Ad
회사가 제시한 3분기 조정 EBITDA 마진 가이던스는 6.6%~6.7%로, 2분기 실적(6.8%)보다 소폭 낮다. 이는 2분기 총이익률에 일부 시기적 요인이 긍정적으로 작용했음을 시사하며, 향후에도 동일한 수준의 수익성을 유지하기 어려울 수 있다는 우려를 낳았다. 미즈호 증권은 업계 회복에 대한 불확실성을 이유로 츄이의 목표주가를 40달러에서 32달러로 하향 조정하기도 했다.
향후 주요 관전 포인트
츄이의 장기 성장 스토리에 대한 신뢰를 회복하기 위해서는 다음 분기 실적에서 몇 가지 핵심 사항을 증명해야 할 것으로 보인다. 투자자들은 다음 촉매제들을 주시하고 있다.
- 수익성의 질: 일회성 요인을 제외하고도 6.6% 이상의 EBITDA 마진을 꾸준히 유지할 수 있는지 여부가 중요하다.
- 고객 성장: 분기별 순증 고객 수가 20만 명 이상을 지속적으로 기록하며 수요 기반이 확대되고 있음을 보여줘야 한다.
- 신사업 통합: 최근 인수한 동물병원 '모던 애니멀(Modern Animal)'의 통합 성과와 시너지가 구체적인 수치로 나타나는지 주목된다.
- 헬스케어 생태계 확장: 유료 멤버십 '츄이 플러스(Chewy+)'와 원격진료 등 헬스케어 서비스의 성장세가 새로운 수익원으로 자리 잡을 수 있을지가 관건이다.