
Story
Chewy二季度业绩超预期但股价大跌,利润率可持续性成市场焦点
Text size
Background
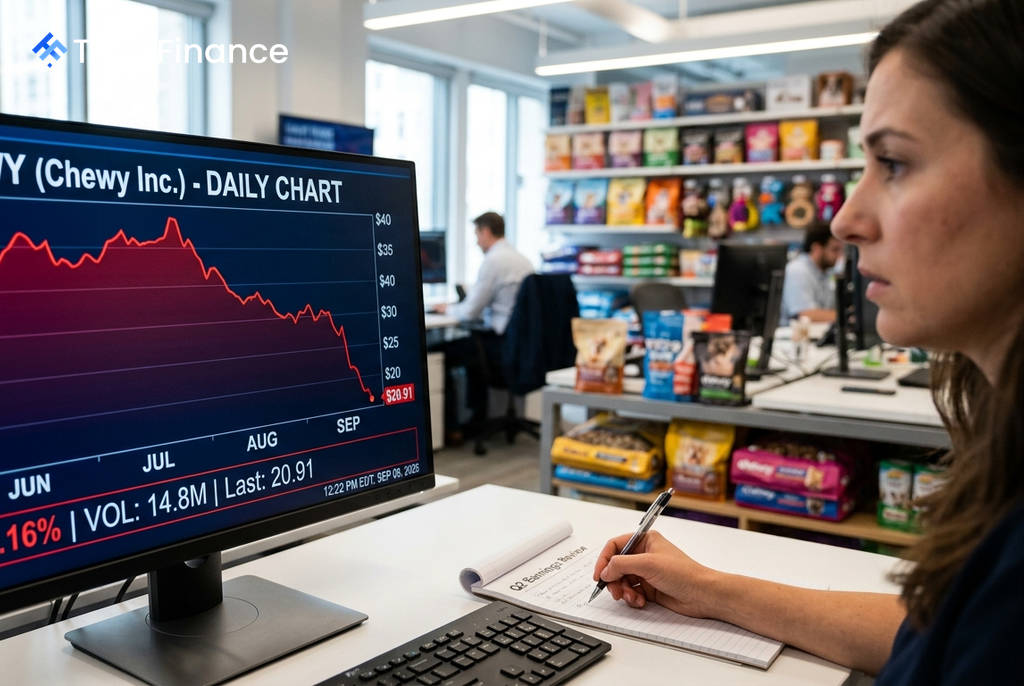
在线宠物用品零售商Chewy (NYSE: CHWY)公布了超预期的第二季度业绩,但在财报发布后,其股价却于9月9日下跌10.16%,收于20.91美元。这一市场反应凸显了投资者的担忧,即尽管当前业绩强劲,但公司利润率的增长能否持续仍是未知数。
业绩稳健,多项指标超预期
根据财报,Chewy第二季度的表现全面超出预期,显示出公司在客户增长、经常性订单和成本控制方面的执行力。
- 营收:同比增长7.3%,达到33.3亿美元,触及公司业绩指引的上限。
- 调整后EBITDA利润率:达到6.8%,显示出良好的盈利能力。
- 活跃用户:同比增长3.8%,达到2170万,本季度净增20.8万用户。
- 自动订货服务(Autoship):销售额增长9.3%至28亿美元,占总营收的84.6%,强化了其经常性收入模式。
- 调整后每股收益:为0.36美元,符合市场普遍预期。
此外,公司在本季度回购了价值2亿美元的股票,并通过自动化和控制销售、一般及行政费用(SG&A)提升了运营效率。
市场为何担忧?
 Ad
尽管业绩亮眼,但市场关注的焦点在于未来增长的质量和可见性。Chewy管理层对第三季度的指引显示,营收预计在33.23亿至33.58亿美元之间,调整后EBITDA利润率预计为6.6%至6.7%。
投资者对利润率的可持续性提出了质疑。财报显示,第二季度的高利润率部分得益于一些“与时间相关的毛利率项目”。因此,市场担心6.8%的利润率水平是否可以重复。这种不确定性导致了所谓的“信誉考验”,即公司需要证明其盈利能力的结构性改善是持久的。受行业复苏不确定性的影响,瑞穗银行(Mizuho)近期已将Chewy的目标价从40美元下调至32美元。
未来增长的关键催化剂
展望未来,投资者将密切关注几个关键领域,以判断Chewy的增长故事是否具有可持续性。
- 利润率质量:市场将仔细甄别利润增长中一次性收益和结构性改善的区别。若调整后EBITDA利润率能持续保持在6.6%以上,将增强市场的复苏信心。
- 新业务整合:对Modern Animal等收购业务的整合进展是公司的重要战略看点,其客户增长、交叉销售和诊所经济效益将受到关注。
- 核心业务增长:活跃用户数和自动订货服务的持续增长,将是衡量核心需求是否仍在扩大的关键指标。
- 健康生态系统:Chewy+会员计划、兽医护理和远程医疗等服务的采用率,可能为公司创造更高频率的客户互动和新的收入来源。