
Story
Baird點名三大金融科技股 第二季財報有望優於預期
Text size
Background
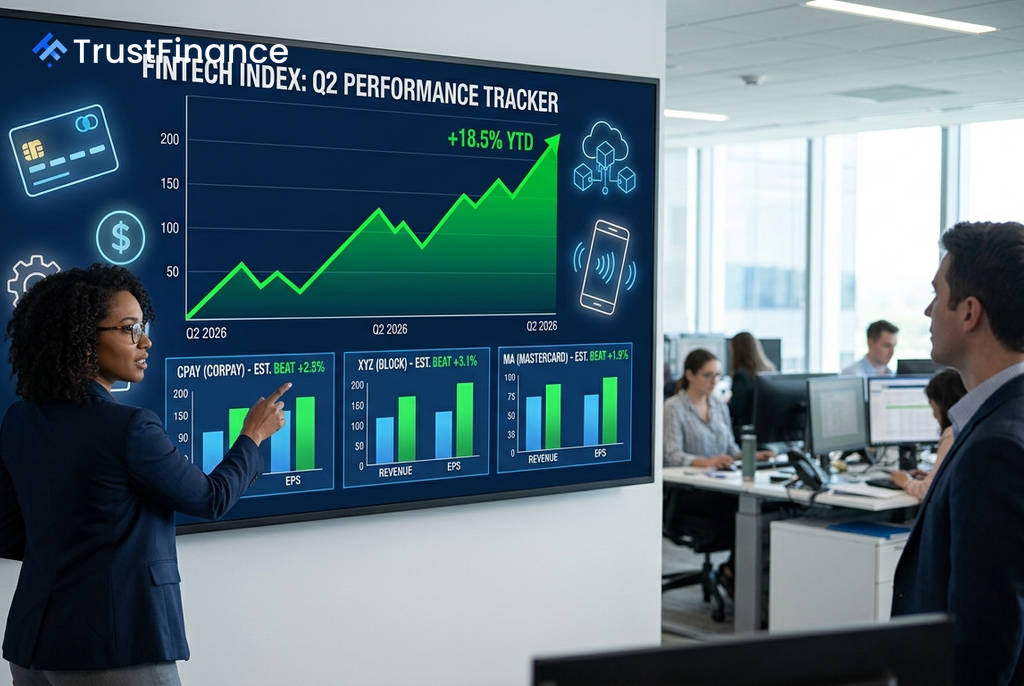
投資銀行Baird分析師David J. Koning在一份研究報告中,點名三家金融科技股為2026年第二季財報季來臨前的首選投資標的,認為這些公司憑藉穩固的基本面,極有可能繳出超越市場預期並上調全年展望的亮眼成績。
根據Baird在7月14日發布的研究報告,在金融科技、支付及服務領域中,CPAY、XYZ與MA (Mastercard) 三家公司處於最有利的位置。報告指出,這三家公司的有機營收成長率皆超過 10%,每股盈餘 (EPS) 成長率也達到約 15% 或更高。
市場情緒改善與宏觀背景支撐
Baird認為,隨著人工智慧概念股的交易波動加劇,市場對金融科技股的情緒似乎正在改善。考量到這三家公司的成長前景,其當前估值顯得相對合理。
報告補充,美國支付市場的宏觀背景依然強勁,大型銀行普遍回報其信用卡和簽帳金融卡的交易量成長正在加速。此外,利率上升的環境也可能對這三家公司有利,其中XYZ和MA持有固定利率債務及浮動利率現金,而CPAY的企業支付部門則能從其浮存金組合的較高利率中受益。
 Ad
個股潛力分析
Baird對這三家公司的具體潛力提供了進一步的分析:
- CPAY:Baird預期該公司將出現「優於預期並上調財測」的情況,市場對其2026年EPS的預估可能偏低約 1%。預計第二季有機營收成長率將維持在 10% 以上,EPS成長率更將超過 25%。占總營收約四成的企業支付業務前景看好,加上股票回購計畫,有望進一步推升EPS。
- XYZ:同樣預期將有「優於預期並上調財測」的表現,市場對其2026年EPS的預估可能被低估了 2% 至 4%。報告預測,占總毛利約35%的Square部門毛利成長將從第一季的9%加速至 11%;而占約65%的CashApp部門毛利年增率可望達到 33%,超越市場預期。在Block旗下的Square部門近期與Sherwin-Williams達成合作後,Baird已將其目標價上調至 $100。
- MA (Mastercard):Baird預期其將有穩健的「優於預期並上調財測」表現。數據顯示,美國主要銀行的第二季交易量普遍加速成長。該公司認為,市場對Mastercard第二季的跨境交易營收和營業利潤率的預估過於保守。Baird也因此將其目標價上調至 $680。