
Story
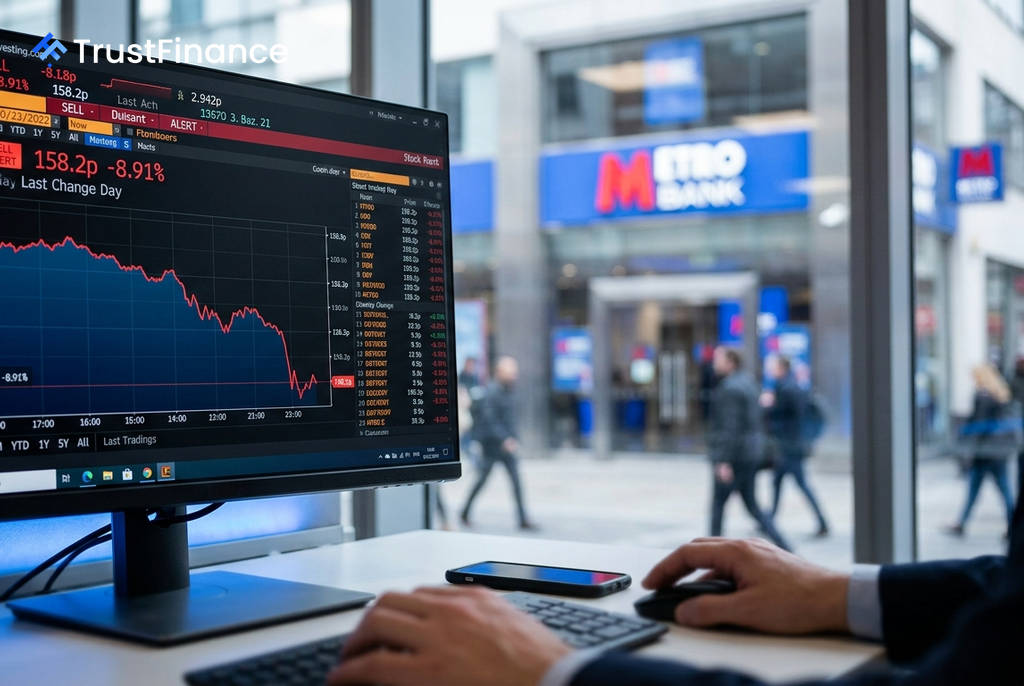
Metro Bank 盈利创新高但资本充足率恶化,股价大幅下挫
Text size
Background
英国挑战者银行 Metro Bank (MTRO) 在公布其截至2026年6月30日的半年业绩后,股价应声下跌 8.6%。尽管该行实现了有史以来最强劲的利润表现,但其资本缓冲的全面恶化向市场发出了危险信号,引发了投资者的抛售。
业绩与隐忧并存
根据财报,Metro Bank 的税前基本利润同比增长 34%,达到 6100万英镑,创下历史新高。该行同时重申了其业绩指引,预计到2026年第四季度,有形股本回报率 (ROTE) 将超过 13%。
然而,强劲的盈利数据未能提振市场信心。投资者的核心担忧集中在银行的资本状况上,其资产负债表的质量问题盖过了利润增长的风头。
资本充足率成市场焦点
财报显示,Metro Bank 的资本充足率指标出现全面下滑,这直接导致了市场的负面反应。具体数据如下:
 Ad
- 普通股一级资本 (CET1) 充足率:同比下降 50个基点至 12.3%。
- 一级资本充足率:同比下降 80个基点至 15.8%。
- 总资本加最低损失吸收能力 (MREL) 比率:同比大幅下降 170个基点至 25.3%。
资本比率下降的直接原因是该行激进的资产负债表扩张。报告期内,其核心贷款业务飙升 43%,推动风险加权资产 (RWA) 从去年同期的60亿英镑增至 70.38亿英镑。尽管绝对利润在增长,但风险加权资产的快速膨胀机械性地压缩了资本比率。此外,客户存款同比微降1%至132.16亿英镑,也给其资金组合带来一丝隐忧。
市场解读与背景
此次 Metro Bank 股价的下跌几乎完全是公司特定因素驱动的,因为当日并无重大的英国宏观经济数据或央行公告影响整个银行业板块。市场将这份财报解读为典型的“盈利超预期,但资产负债表质量不佳”的情况。
对于一家在2023年经历过资本危机、并仍在努力重建投资者信任的银行而言,任何资本比率的收缩迹象都会受到市场的格外审视。即使这种收缩是由业务增长所驱动,也足以引发投资者对其风险管理和长期稳健性的担忧,从而解释了为何创纪录的利润反而导致了股价的大幅下跌。