
Story
摩根大通上调标普500指数目标至8000点,受强劲盈利和AI支出提振
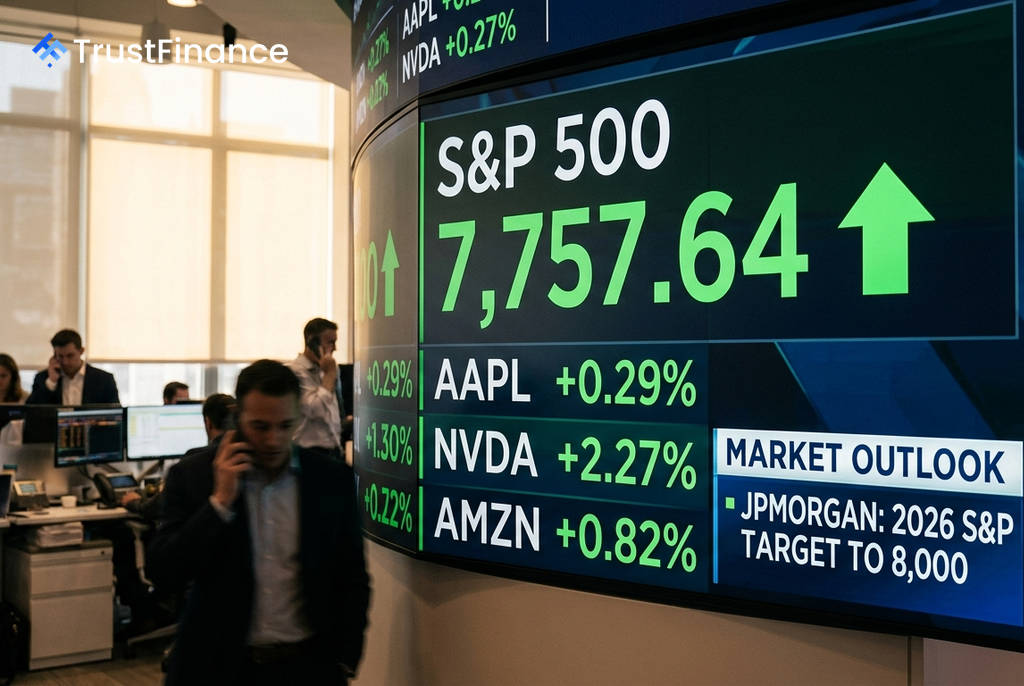
摩根大通(JPMorgan)已将其对2026年标准普尔500指数的目标价位从7800点上调至8000点。该行策略师指出,第二季度财报季表现强劲且基础广泛,同时有更多证据表明人工智能领域的资本支出正逐步转化为实际收益,这是此次上调的主要原因。
盈利预测全面上修
由Dubravko Lakos-Bujas领导的摩根大通策略师团队在一份报告中表示,在已公布业绩的87%的标普500成分股公司中,盈利状况“在多个行业中保持强劲和广泛的基础”。
基于此,该行采取了以下行动:
- 将2026年的每股收益(EPS)预测上调至365美元,这意味着同比增长35%,也高于358美元的市场普遍预期。
- 将2027年的每股收益预测提升至420美元,预计增长15%。
策略师们还提到,根据2026年上半年的数据,私营公司股权的估值提升为每股收益贡献了约18美元。若剔除此项,正常化的2026年每股收益为347美元,同比增长28%。
人工智能成为关键驱动力
 Ad
报告强调,超大规模云服务商的资本支出是本轮财报季的关键主题,市场焦点更加集中于投资的货币化能力和资本回报率。谷歌(Google)、亚马逊(Amazon)和微软(Microsoft)的业绩清晰地体现了这一趋势,其云业务增长强劲、积压订单扩张以及经营现金流能见度改善,均超出了投资者的高预期。
市场普遍预期,到2026年底,人工智能领域的资本支出将达到约9000亿美元,同比增长85%;到2027年底,这一数字将超过1.2万亿美元。需求指标也保持高位,AWS收入同比增长37%,Azure增长43%,而Google Cloud更是实现了创纪录的82%增长。
估值审慎与现金流压力
尽管摩根大通认为当前是“自全球金融危机以来最强劲的基本面背景之一”,但该行仍将其远期市盈率估值维持在约20倍不变。策略师解释称,这主要是考虑到利率将在更长时间内维持高位、地缘政治不确定性以及市场仍需消化的巨量股票和债券供应。
此外,报告也指出了潜在风险。超大规模云服务商的自由现金流预计将持续承压。数据显示,这些公司过去12个月的净收入总计为5990亿美元,而自由现金流仅为1690亿美元。摩根大通分析师预计,除微软外,该群体中的大多数公司在2026-2027年期间的自由现金流可能为负。