
Story
JPMorgan Naikkan Sasaran S&P 500 Kepada 8,000 Susulan Pendapatan Kukuh
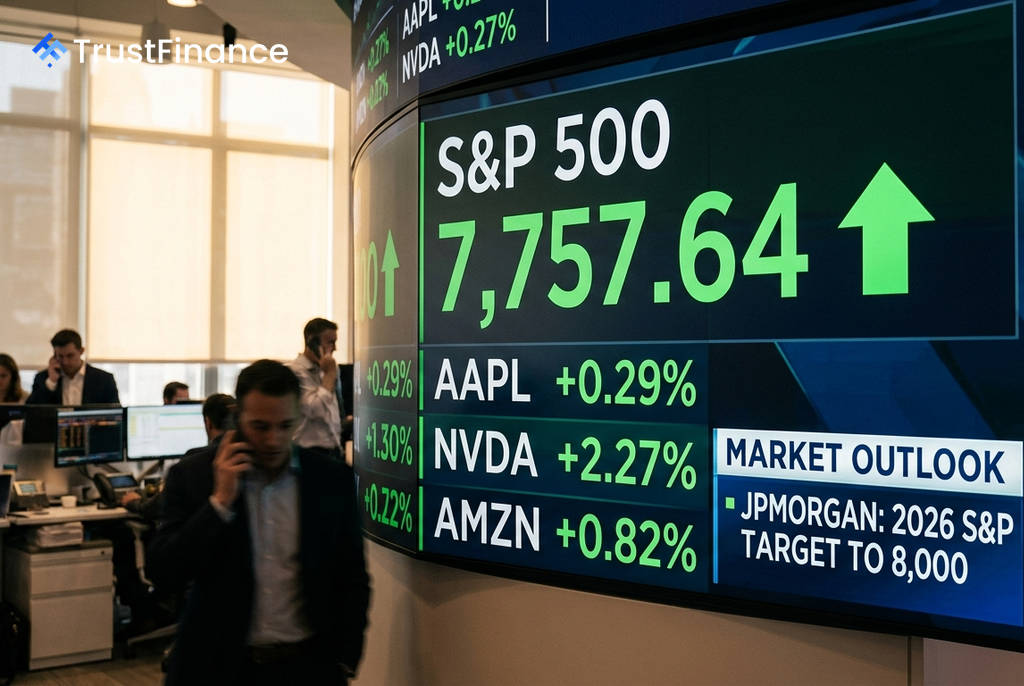
JPMorgan telah menyemak semula unjurannya untuk indeks S&P 500, menaikkan sasaran harga bagi tahun 2026 kepada 8,000 daripada 7,800 sebelum ini. Tindakan ini didorong oleh musim laporan pendapatan suku kedua yang kukuh secara meluas serta keyakinan yang meningkat terhadap kejayaan pengewangan pelaburan dalam kecerdasan buatan (AI).
Unjuran Pendapatan Dinaik Taraf
Pakar strategi JPMorgan, yang diketuai oleh Dubravko Lakos-Bujas, menyatakan bahawa gambaran pendapatan kekal mantap merentasi pelbagai sektor, dengan 87% syarikat dalam S&P 500 telah pun melaporkan keputusan mereka. Berikutan itu, bank pelaburan tersebut telah menaikkan unjuran pendapatan sesaham (EPS) bagi tahun 2026 kepada $365, menandakan pertumbuhan tahun ke tahun sebanyak 35% dan mengatasi anggaran konsensus sebanyak $358.
- Anggaran EPS 2026 dinaikkan kepada $365 (pertumbuhan 35%).
- Anggaran EPS 2027 ditetapkan pada $420 (pertumbuhan 15%).
- Pihak bank turut menyatakan bahawa penilaian kepentingan dalam syarikat swasta menyumbang kira-kira $18 kepada EPS 2026, menjadikan EPS normal pada $347 (naik 28% tahun ke tahun) jika sumbangan ini dikecualikan.
Pemangkin AI dan Perbelanjaan Modal
Tema utama pada musim laporan kali ini ialah perbelanjaan modal (*capital spending*) oleh syarikat teknologi gergasi (*hyperscaler*), dengan tumpuan yang lebih tajam kepada pengewangan dan pulangan atas modal yang dilaburkan. Menurut JPMorgan, tanda-tanda positif ini paling jelas kelihatan pada Google, Amazon dan Microsoft, di mana pertumbuhan perkhidmatan awan (*cloud*) yang lebih kukuh dan peningkatan tempahan kontrak masa depan (*backlog*) telah melepasi jangkaan tinggi para pelabur.
 Ad
Anggaran konsensus kini mengunjurkan perbelanjaan modal AI akan mencecah $900 bilion menjelang akhir tahun ini, naik 85% tahun ke tahun, dan melepasi $1.2 trilion pada akhir tahun hadapan. Pertumbuhan pendapatan syarikat *hyperscaler* kekal tinggi, dengan AWS Amazon meningkat 37%, Azure Microsoft berkembang 43%, dan Google Cloud mencatat pertumbuhan rekod 82%.
Risiko dan Penilaian Kekal Berhemat
Walaupun berlatarbelakangkan asas fundamental yang disifatkan sebagai antara yang terkuat sejak Krisis Kewangan Global, JPMorgan mengekalkan gandaan harga hadapan (*forward multiple*) pada sekitar 20 kali. Keputusan ini mengambil kira beberapa faktor risiko, termasuk dasar kadar faedah yang dijangka kekal tinggi untuk tempoh lebih lama, ketidaktentuan geopolitik, serta bekalan ekuiti dan hutang yang besar yang perlu diserap oleh pasaran.
Pakar strategi turut memberi amaran bahawa aliran tunai bebas (*free cash flow*) syarikat *hyperscaler* dijangka akan terus tertekan. Jurang antara pendapatan bersih ($599 bilion) dan aliran tunai bebas ($169 bilion) kini melebar kepada $430 bilion. JPMorgan mengunjurkan kebanyakan syarikat dalam kumpulan ini, kecuali Microsoft, akan mencatatkan aliran tunai bebas negatif sehingga tahun 2026-2027.