
Story
JPMorgan nâng mục tiêu S&P 500 lên 8.000 điểm nhờ lợi nhuận doanh nghiệp và AI
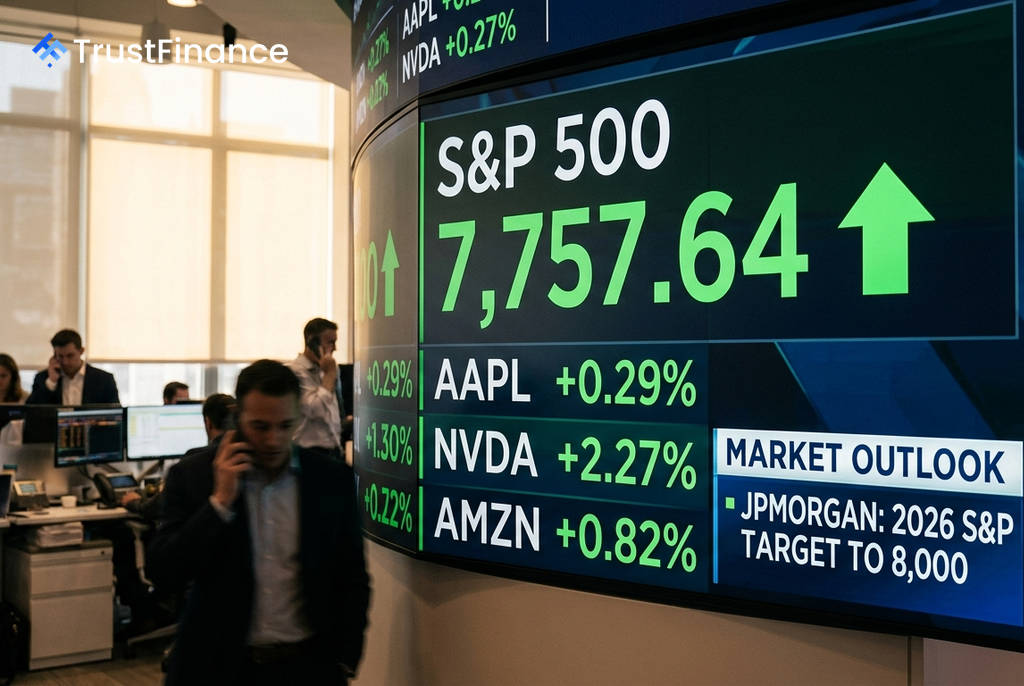
JPMorgan đã nâng mục tiêu giá cuối năm 2026 cho chỉ số S&P 500 lên 8.000 điểm từ mức 7.800 điểm trước đó. Động thái này được thúc đẩy bởi mùa báo cáo tài chính quý hai với kết quả khả quan trên diện rộng và những bằng chứng ngày càng rõ nét về khả năng kiếm tiền từ các khoản đầu tư vào trí tuệ nhân tạo (AI).
Động lực từ lợi nhuận và AI
Theo các chiến lược gia của JPMorgan do ông Dubravko Lakos-Bujas dẫn đầu, với 87% công ty trong S&P 500 đã công bố kết quả, bức tranh lợi nhuận "vẫn mạnh mẽ và bao trùm nhiều lĩnh vực". Dựa trên nền tảng này, ngân hàng đã nâng dự báo lợi nhuận trên mỗi cổ phiếu (EPS) cho năm 2026 lên 365 USD, tương đương mức tăng trưởng 35% so với cùng kỳ và cao hơn mức dự báo đồng thuận là 358 USD.
JPMorgan cũng đưa ra ước tính EPS cho năm 2027 là 420 USD, tương ứng mức tăng trưởng 15%. Các chiến lược gia lưu ý rằng việc định giá lại các cổ phần trong công ty tư nhân đã góp phần làm tăng EPS khoảng 18 USD, và nếu loại trừ yếu tố này, EPS chuẩn hóa cho năm 2026 sẽ là 347 USD, tăng 28% so với cùng kỳ.
Các 'ông lớn' công nghệ dẫn dắt tăng trưởng
Chủ đề chính của mùa báo cáo lần này là chi tiêu vốn (capex) của các nhà cung cấp dịch vụ siêu quy mô, với sự tập trung rõ rệt hơn vào việc thương mại hóa và lợi tức trên vốn đầu tư (ROIC). Các dấu hiệu này thể hiện rõ nhất ở Google, Amazon và Microsoft.
Các chỉ số nhu cầu của nhóm này vẫn ở mức cao:
 Ad
- Doanh thu của AWS (Amazon) tăng 37% so với cùng kỳ.
- Doanh thu của Azure (Microsoft) tăng 43%.
- Google Cloud ghi nhận mức tăng trưởng kỷ lục 82%.
Lượng đơn hàng chờ xử lý của Google Cloud đã tăng 52 tỷ USD so với quý trước, đạt 514 tỷ USD, trong khi của AWS tăng lên 496 tỷ USD, tăng 36% so với quý trước. Ước tính của thị trường hiện dự báo chi tiêu vốn cho AI sẽ đạt khoảng 900 tỷ USD vào cuối năm nay, tăng 85% so với cùng kỳ, và vượt 1,2 nghìn tỷ USD vào cuối năm sau.
Những yếu tố thận trọng
Bất chấp "một trong những bối cảnh cơ bản mạnh mẽ nhất kể từ cuộc khủng hoảng tài chính toàn cầu", JPMorgan vẫn giữ nguyên hệ số P/E dự phóng ở mức khoảng 20 lần. Ngân hàng viện dẫn các yếu tố rủi ro bao gồm chính sách lãi suất duy trì ở mức cao trong thời gian dài hơn, bất ổn địa chính trị và lượng cung cổ phiếu và nợ lớn cần được thị trường hấp thụ.
Ngoài ra, dòng tiền tự do (FCF) của các công ty công nghệ lớn được dự báo sẽ tiếp tục chịu áp lực. Các nhà phân tích chỉ ra khoảng cách 430 tỷ USD giữa lợi nhuận ròng 12 tháng gần nhất (599 tỷ USD) và dòng tiền tự do (169 tỷ USD). Ngoại trừ Microsoft, JPMorgan dự báo hầu hết các công ty trong nhóm này sẽ có dòng tiền tự do âm cho đến giai đoạn 2026-2027.