
Story
JP모건, 2026년 S&P 500 목표치 8,000으로 상향…견조한 실적 성장세 반영
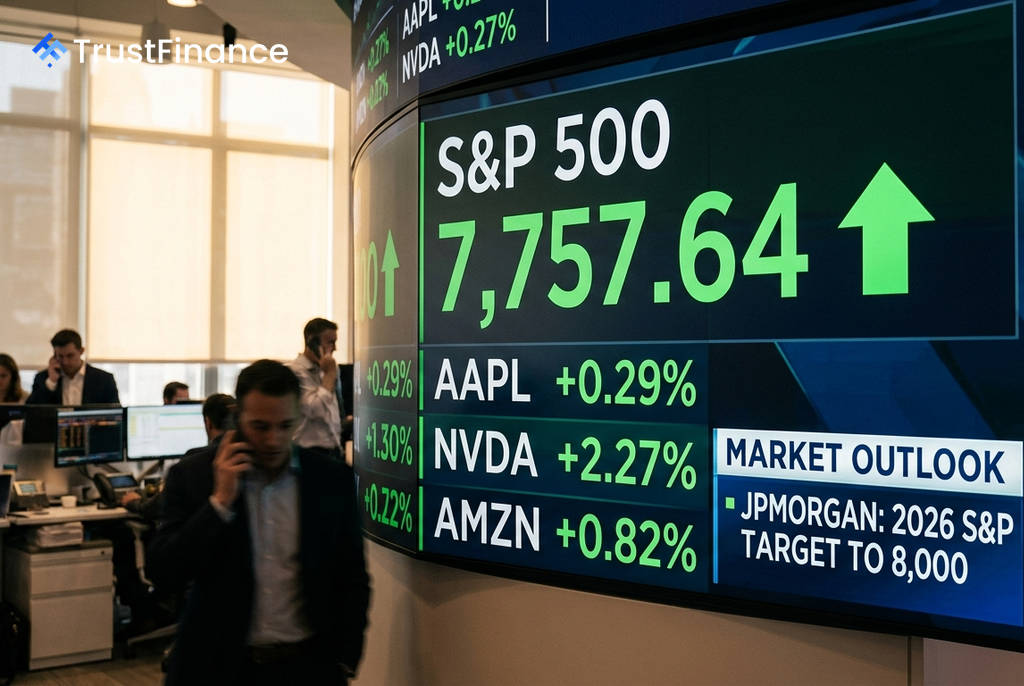
JP모건이 2026년 S&P 500 지수 목표치를 기존 7,800에서 8,000으로 상향 조정했다. 은행 측은 광범위한 분야에 걸친 견조한 2분기 실적과 AI 관련 지출의 수익화에 대한 긍정적 신호가 이번 전망치 상향의 주된 배경이라고 밝혔다.
실적 전망 상향 및 밸류에이션
두브라브코 라코스-부하스가 이끄는 JP모건 전략가 팀은 보고서를 통해 S&P 500 기업의 87%가 실적 발표를 마친 현재, "실적 흐름이 여러 섹터에 걸쳐 강력하고 광범위하게 유지되고 있다"고 평가했다. 이에 따라 2026년 주당순이익(EPS) 추정치를 기존 컨센서스인 358달러를 상회하는 365달러로 높여 잡았다. 이는 전년 대비 35% 성장을 의미한다. 2027년 EPS 추정치 역시 420달러(전년 대비 15% 성장)로 제시했다.
다만 JP모건은 목표 주가수익비율(Forward P/E) 배수는 약 20배 수준을 유지했다. 이는 '더 높게, 더 오래' 지속될 금리 환경, 지정학적 불확실성, 그리고 시장이 흡수해야 할 대규모 주식 및 부채 공급 등을 고려한 결정이다.
AI 수익화 가시성 증대
이번 어닝 시즌의 핵심 테마는 하이퍼스케일러(대규모 클라우드 기업)들의 자본 지출(CAPEX)과 투자 수익률에 대한 관심이었다. JP모GAN은 구글, 아마존, 마이크로소프트에서 AI 수익화의 명확한 증거가 나타났다고 분석했다. 이들 기업은 강력한 클라우드 성장세, 수주 잔고 확대, 개선된 영업 현금 흐름 가시성을 통해 투자자들의 높은 기대치를 충족시켰다.
 Ad
주요 지표는 AI 투자의 성과를 뒷받침한다.
- AWS(아마존 웹 서비스) 매출 성장률: 전년 동기 대비 37% 가속
- 마이크로소프트 애저(Azure) 성장률: 43%
- 구글 클라우드 성장률: 82% 기록
- 구글 클라우드 수주 잔고: 전 분기 대비 520억 달러 증가한 5,140억 달러
- AWS 수주 잔고: 전 분기 대비 36% 증가한 4,960억 달러
잠재적 리스크: 잉여현금흐름 압박
긍정적인 전망에도 불구하고, 하이퍼스케일러들의 잉여현금흐름(FCF)은 당분간 압박을 받을 것으로 예상된다. JP모건은 이들 기업의 후행 12개월 순이익이 5,990억 달러에 달하는 반면, 잉여현금흐름은 1,690억 달러에 그쳐 4,300억 달러의 격차가 발생했다고 지적했다. 2023년 말 두 지표가 거의 동일했던 것과 대조적이다.
JP모건 애널리스트들은 마이크로소프트를 제외한 대부분의 하이퍼스케일러 그룹이 2026-2027년까지 마이너스 잉여현금흐름을 기록할 것으로 전망했다. 이러한 현금흐름 압박은 AI 관련 대규모 자본 지출이 지속되는 데 따른 것이다.