
Story
JPモルガン、S&P 500目標株価を8,000に引き上げ 良好な企業決算とAI収益化を好感
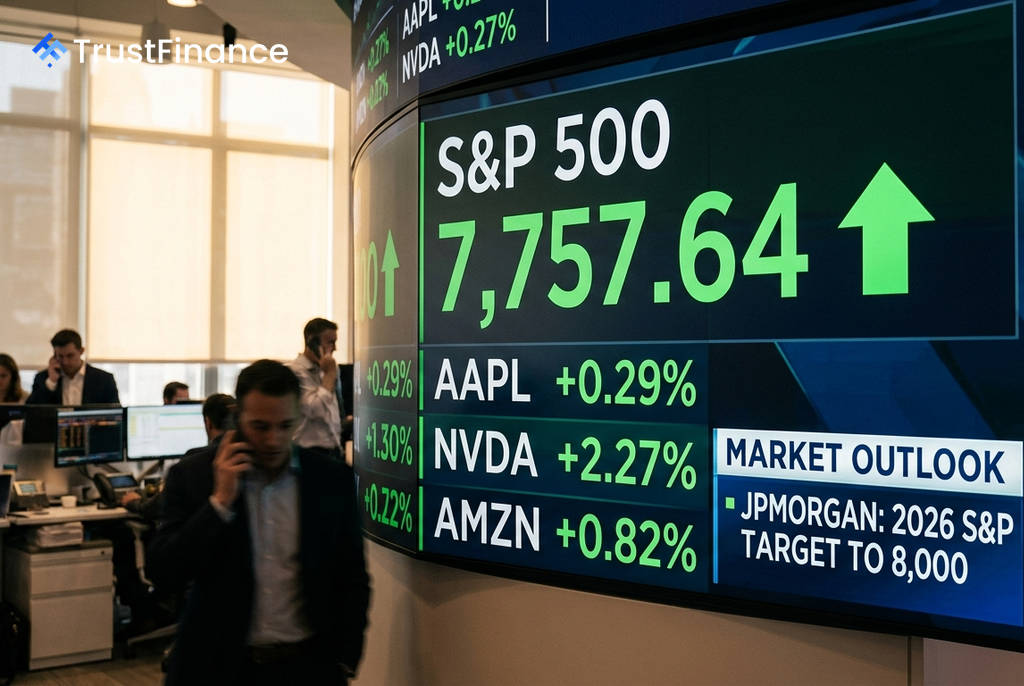
JPモルガンは、広範なセクターにわたる好調な第2四半期決算と、人工知能(AI)関連投資の収益化を示す証拠が改善していることを背景に、2026年のS&P 500種株価指数の目標株価を従来の7,800から8,000へと引き上げた。同行のストラテジストは、市場のファンダメンタルズが力強いと評価している。
収益見通しを上方修正
今回の目標株価引き上げに伴い、JPモルガンは1株当たり利益(EPS)の見通しも上方修正した。同行が発表したレポートによると、2026年のEPS予想は365ドル(前年比35%増)とされ、これは市場コンセンサス予想の358ドルを上回る水準だ。また、2027年のEPS予想は420ドル(同15%増)に引き上げられた。
ストラテジストのドゥブラフコ・ラコス=ブジャス氏が率いるチームは、S&P 500構成企業の87%が決算発表を終えた時点で、「収益状況は複数のセクターにわたり力強く、広範なものとなっている」と指摘している。
AI投資の収益化が加速
今決算期の重要なテーマとして、ハイパースケーラー(大規模クラウド事業者)による設備投資と、その投資収益率(ROIC)への注目が挙げられる。特にグーグル、アマゾン、マイクロソフトでは、クラウド事業の力強い成長、受注残高の拡大、営業キャッシュフローの可視性向上など、AIの収益化を示す明確な兆候が見られたという。
 Ad
ハイパースケーラー各社の需要指標は高水準を維持しており、レポートでは以下の成長率が示された。
- AWS(アマゾン・ウェブ・サービス)の売上高は前年同期比37%増
- Microsoft Azureは同43%増
- Google Cloudは同82%増と過去最高の伸びを記録
一方で、積極的な設備投資により、フリーキャッシュフロー(FCF)は圧迫される見通しだ。JPモルガンは、マイクロソフトを除く大半のハイパースケーラーにおいて、2026年から2027年にかけてFCFがマイナスになると予測している。
慎重な見方も維持
JPモルガンは「世界金融危機(GFC)以来、最も力強いファンダメンタルズ環境の一つ」と評価しつつも、予想株価収益率(PER)は約20倍で据え置いた。その理由として、金利の高止まり、地政学的な不確実性、そして今後吸収が必要となる大規模な株式・債券供給などを挙げ、投資家にとって慎重な姿勢も必要であることを示唆した。