
Story
Freeport股价翻倍后,高估值与铜价超级周期展开博弈
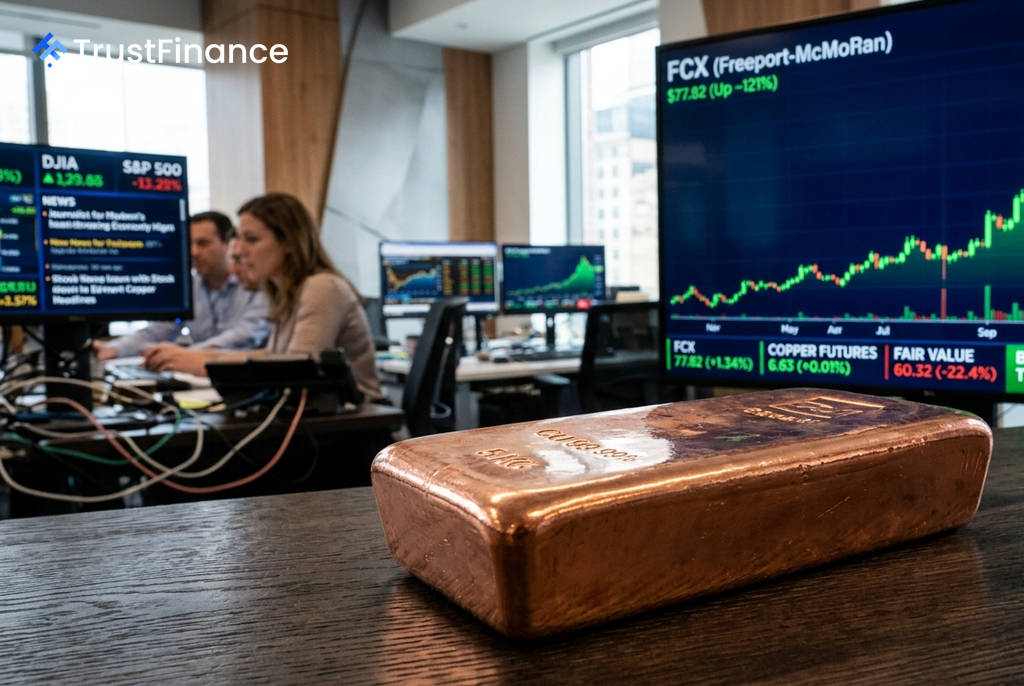
在创纪录的铜价和结构性需求顺风的推动下,矿业巨头Freeport-McMoRan (FCX) 的股价自52周低点35.15美元已飙升约121%。然而,尽管基本面强劲,但估值模型已亮起警示灯,显示其股价可能被高估,这让投资者对其创纪录的涨势能否持续产生了疑问。
铜价超级周期推动业绩
FCX股价上涨的核心驱动力在于铜市场的强劲基本面。由于全球供应紧张——包括中国精炼铜产量下降、矿山供应收紧以及美国潜在的铜进口关税——铜价已逼近历史高位。与此同时,来自人工智能数据中心、电动汽车和电网电气化的长期需求进一步加剧了供需失衡,分析师称之为多年的“结构性再平衡”。
强劲的铜价直接反映在该公司的财务业绩上。根据Investing.com的数据,FCX在2026年第二季度实现了强劲的业绩:
- 每股收益(EPS)为0.74美元,超出市场普遍预期的0.59美元达25.4%。
- 营收达到70.3亿美元,比预期高出4.8%。
- 公司管理层预计2026年经营性现金流将达到83亿美元。
基于其高于行业平均水平的收入和利润增长,Erste Group于8月26日给予FCX“买入”的初始评级。
估值警报与运营隐忧
 Ad
尽管业绩强劲,但FCX的估值已达到较高水平,引发了市场的担忧。截至8月28日,该股的动态市盈率(P/E LTM)为38.1倍,企业价值与EBITDA之比(EV/EBITDA)为13.6倍。对于一家周期性矿业公司而言,这些倍数处于高位。
InvestingPro的公允价值模型显示,FCX的合理股价为60.32美元,这意味着当前77.82美元的股价被高估了22.4%。此外,分析师的平均目标价也略低于当前股价。另一个警示信号是,尽管第二季度业绩超预期,但由于投资者对资本支出增加以及2026年铜和黄金产量因印尼业务逐步投产而下降的担忧,该股在财报发布后盘前下跌。
技术面:长期看涨,短期超买
从技术分析角度看,FCX的走势呈现出分化。日线和周线图显示出强劲的买入信号,价格远高于所有关键移动均线,表明长期上升趋势完好。周线图上的下一个阻力位在80.75美元。
然而,短期指标显示出疲态。盘中时间框架的信号为“强烈卖出”,表明短期势头正在减弱。周线CCI指标高达225.7,日线随机指标(Stochastic)为86.5,均处于极端超买区域。此外,盘中形成的“三只乌鸦”形态通常预示着上升趋势中的短期回调。总而言之,FCX的涨势得到了强劲基本面的支撑,但其当前股价似乎已完全消化了铜价超级周期的乐观预期,几乎没有为任何潜在的失误留下余地。