
Story
フリーポート・マクモラン株、銅価格高騰で急伸も割高感が重荷に
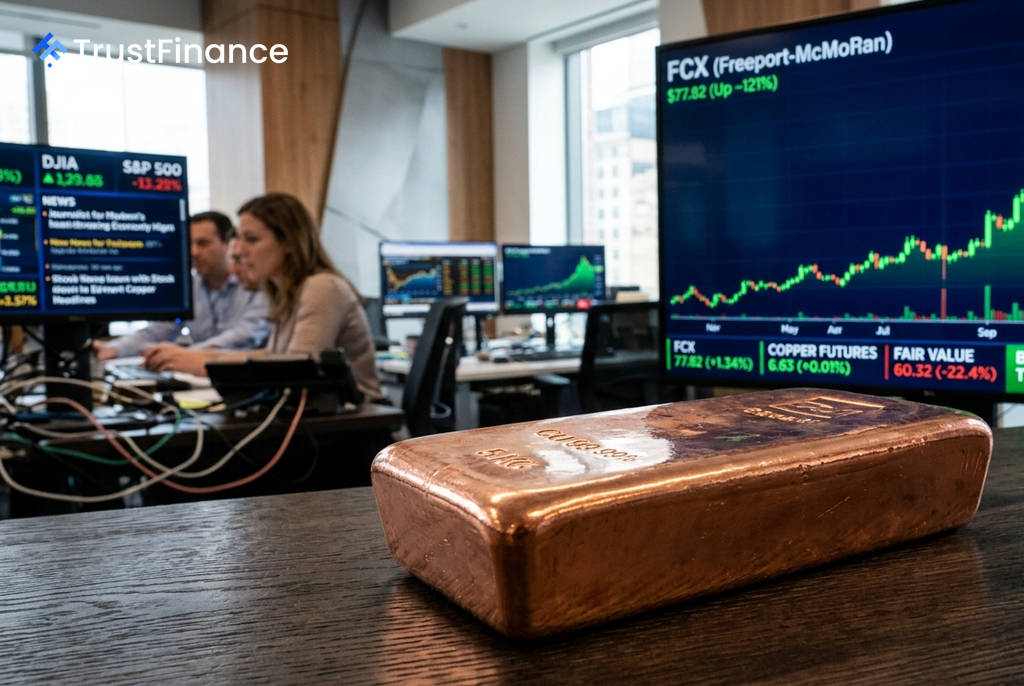
銅大手のフリーポート・マクモラン(FCX)の株価は、記録的な銅価格の高騰と構造的な需要を追い風に52週安値から約121%急騰した。しかし、複数の評価モデルが割高感を示唆し、短期的なテクニカル指標も過熱の兆候を見せており、上昇の持続性に対する懸念が浮上している。
銅のスーパーサイクルが株価を牽引
株価上昇の根本的な原動力は、銅市場そのものにある。中国の精錬銅生産量の減少、鉱山供給の逼迫、米国の銅輸入品に対する関税判断といった要因が重なり、世界的な供給不足が深刻化。銅価格を史上最高値圏へと押し上げている。さらに、AIデータセンター、電気自動車(EV)、送電網の電化といった長期的な需要がこの状況を加速させており、アナリストはこれを一時的な高騰ではなく、複数年にわたる構造的な需給リバランスと見なしている。
この追い風を受け、フリーポート・マクモランの2026年第2四半期決算は好調だった。1株当たり利益(EPS)は0.74ドルと市場コンセンサス予想の0.59ドルを25.4%上回り、売上高も70億3000万ドルで予想を4.8%上回った。同社は2026年の営業キャッシュフローを83億ドルと見込んでいる。こうした状況を受け、Erste Groupは8月26日、同社株の投資判断を「買い」で開始した。
評価指標に浮上する割高感
しかし、好調なファンダメンタルズとは裏腹に、バリュエーションには警戒信号が灯っている。Investing.comが提供するInvestingProのフェアバリューモデルは、適正株価を60.32ドルと算出しており、8月28日時点の株価77.82ドルに対し22.4%割高であることを示唆している。アナリストの目標株価コンセンサスも現在の株価を下回っており、二重の警戒シグナルとなっている。
 Ad
株価収益率(PER)が38.1倍、EV/EBITDA倍率が13.6倍と、景気循環型の鉱業企業としては高水準にある。また、設備投資の増加やインドネシア事業の段階的な立ち上がりに伴う2026年の銅・金生産量の減少に対する懸念から、好決算発表後も株価は時間外取引で下落した。
テクニカル分析と市場の展望
テクニカル面では、日足および週足チャートでは依然として強い上昇トレンドが続いている。しかし、週足のCCI(商品チャネル指数)や日足のストキャスティクスなどのオシレーター系指標は「買われすぎ」の領域にあり、短期的な過熱感を示している。イントラデー(日中)チャートでは短期的な反落を示唆するパターンも観測されている。
現在の株価上昇は、依然として有効なファンダメンタルズに支えられている。しかし、現在の株価水準は、銅のスーパーサイクルがほぼ完璧に進むことを織り込んでおり、誤差の許容範囲はほとんどないと言えるだろう。