
Story
Cổ phiếu Freeport-McMoRan (FCX): Đà tăng kỷ lục đối mặt rủi ro định giá và kỹ thuật
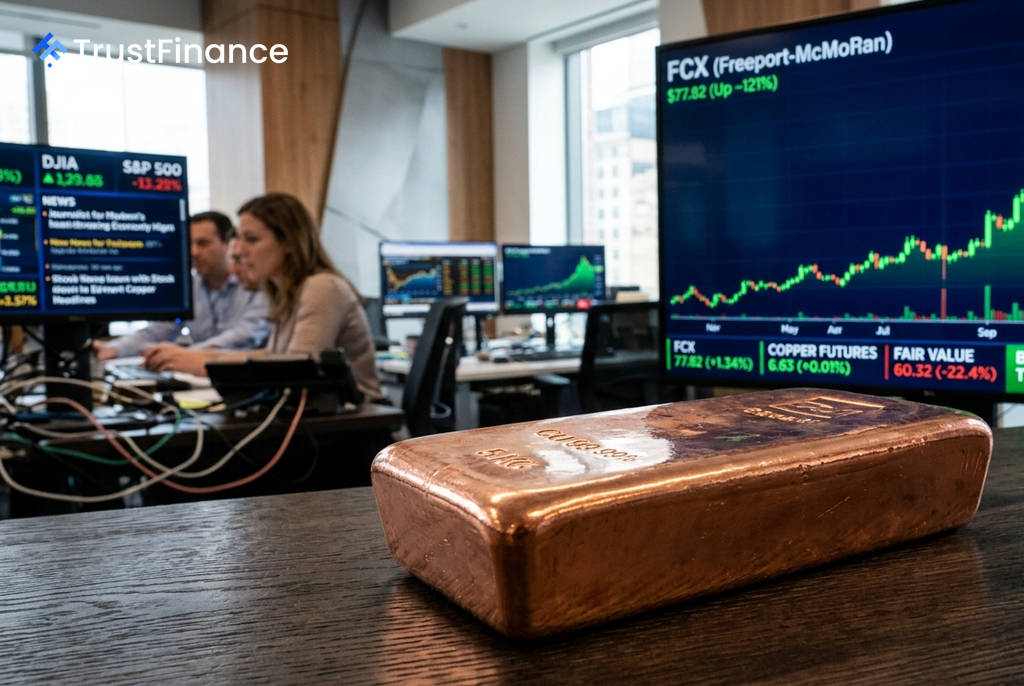
Cổ phiếu của Freeport-McMoRan (FCX) đã ghi nhận đà tăng ấn tượng, được thúc đẩy bởi giá đồng lên mức kỷ lục và các yếu tố thuận lợi từ nhu cầu mang tính cấu trúc. Tuy nhiên, các mô hình định giá hiện cho thấy cổ phiếu đang được giao dịch cao hơn giá trị hợp lý, cùng với các tín hiệu kỹ thuật ngắn hạn chuyển sang hướng tiêu cực, đặt ra câu hỏi về tính bền vững của đợt tăng giá này.
Động lực từ "siêu chu kỳ" giá đồng
Luận điểm tăng giá của FCX bắt nguồn từ thị trường kim loại. Tình trạng thiếu hụt nguồn cung đồng toàn cầu ngày càng trầm trọng—do sản lượng đồng tinh chế của Trung Quốc giảm vì thiếu quặng, nguồn cung từ các mỏ bị thắt chặt, và các quyết định về thuế quan của Mỹ—đã đẩy giá đồng lên gần mức cao nhất mọi thời đại.
Bên cạnh đó, nhu cầu dài hạn từ các trung tâm dữ liệu AI, xe điện (EV) và điện khí hóa lưới điện đang khuếch đại tác động này. Giới phân tích nhận định đây không phải là một đợt tăng giá hàng hóa đột biến mà là một quá trình tái cân bằng cấu trúc kéo dài nhiều năm.
Kết quả kinh doanh khả quan nhưng còn nhiều lo ngại
Freeport-McMoRan đã báo cáo kết quả kinh doanh quý 2 năm 2026 mạnh mẽ, với các số liệu vượt dự báo của giới phân tích:
- EPS (Lợi nhuận trên mỗi cổ phiếu): Đạt $0,74, cao hơn 25,4% so với mức dự báo đồng thuận là $0,59.
- Doanh thu: Đạt 7,03 tỷ USD, vượt 4,8% so với ước tính.
 Ad
Ban lãnh đạo công ty dự kiến dòng tiền từ hoạt động kinh doanh trong năm 2026 sẽ đạt 8,3 tỷ USD. Gần đây, Erste Group cũng đã đưa ra khuyến nghị "Mua" đối với cổ phiếu này. Tuy nhiên, cổ phiếu đã giảm giá trước giờ giao dịch sau khi công bố báo cáo, phản ánh lo ngại của nhà đầu tư về chi phí vốn (capex) gia tăng và sản lượng đồng/vàng dự kiến giảm trong năm 2026.
Định giá cao và tín hiệu kỹ thuật trái chiều
Đây là điểm thử thách lớn nhất đối với đà tăng của cổ phiếu. Tại mức giá $77,82 (tính đến ngày 28/08/2026), FCX đang giao dịch với các hệ số định giá ở mức cao đối với một công ty khai khoáng có tính chu kỳ:
- Hệ số P/E (12 tháng gần nhất): 38,1x
- Tỷ lệ EV/EBITDA: 13,6x
Đáng chú ý, cả mô hình Giá trị hợp lý của InvestingPro ($60,32) và mục tiêu giá đồng thuận của các nhà phân tích đều thấp hơn mức giá hiện tại, cho thấy cổ phiếu đang được định giá cao hơn 22,4%. Tỷ suất dòng tiền tự do (1,6%) và tỷ suất cổ tức (0,9%) cũng tương đối thấp.
Về mặt kỹ thuật, xu hướng dài hạn (khung ngày và tuần) vẫn rất tích cực. Tuy nhiên, các chỉ báo ngắn hạn lại cho thấy tín hiệu "quá mua" (overbought) và đà tăng đang suy yếu. Mặc dù các yếu tố cơ bản hỗ trợ đà tăng vẫn còn nguyên vẹn, mức giá hiện tại của FCX dường như đã phản ánh một kịch bản siêu chu kỳ giá đồng gần như hoàn hảo, không còn nhiều biên độ cho sai sót.