
Story
惠誉上调Vesta信用评级至“BBB”,理由是财务状况强劲
Text size
Background
国际评级机构惠誉周一宣布,将墨西哥工业房地产公司 Corporacion Inmobiliaria Vesta S.A.B. de C.V. 的长期本外币发行人违约评级(IDR)从“BBB-”上调至“BBB”。同时,该公司的高级无抵押票据评级也获上调至“BBB”,评级展望为稳定。
评级上调的核心逻辑
惠誉指出,此次评级上调主要基于Vesta在执行增长战略的同时,依然能够维持强劲的财务状况。评级报告肯定了公司良好的盈利能力、审慎的资本结构以及充足的流动性。
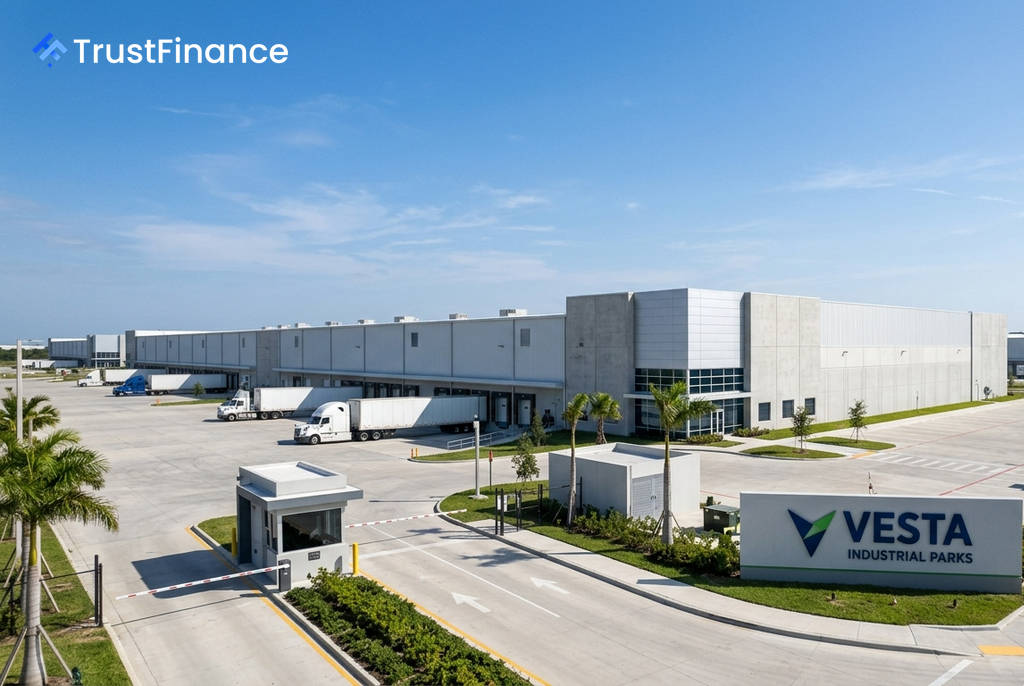
该评级还反映了Vesta作为墨西哥最大工业房地产公司之一的市场地位。公司拥有多元化、高质量的资产基础,并与众多投资级交易对手方合作,其投资组合展现出健康的入住率、具有竞争力的租金水平和强劲的盈利能力。
财务稳健与增长战略并行
惠誉预计,Vesta在评级展望期内将维持强劲的“BBB”级信用指标。该机构的基础情景假设包括:
 Ad
- 净杠杆率将保持在 5倍 以下。
- EBITDA(税息折旧及摊销前利润)利润率将高于 78%。
- 公司计划到2030年将总可租赁面积(GLA)增加 28%。
- 为实现增长,预计2026年至2029年每年新增约240万平方英尺的GLA,年均资本支出约为 2.6亿美元。
为支持扩张,Vesta近期已通过股权和债务融资筹集了 7.69亿美元。
优质资产与美元化运营
截至2026年6月30日,Vesta拥有 4330万平方英尺 的总可租赁面积,遍布于墨西哥的232处已开发物业。公司在2026年第二季度的入住率为 91.7%。
值得注意的是,Vesta的运营高度美元化,这为其提供了天然的汇率风险对冲。公司约 89% 的租金收入以美元计价,大部分现金也以美元形式存放在海外。此外,其所有未偿债务均为美元计价,这有效地降低了墨西哥比索汇率波动带来的财务风险。