
Story
フィッチ、メキシコの不動産大手ベスタの格付けを「BBB」に引き上げ 財務の健全性を評価
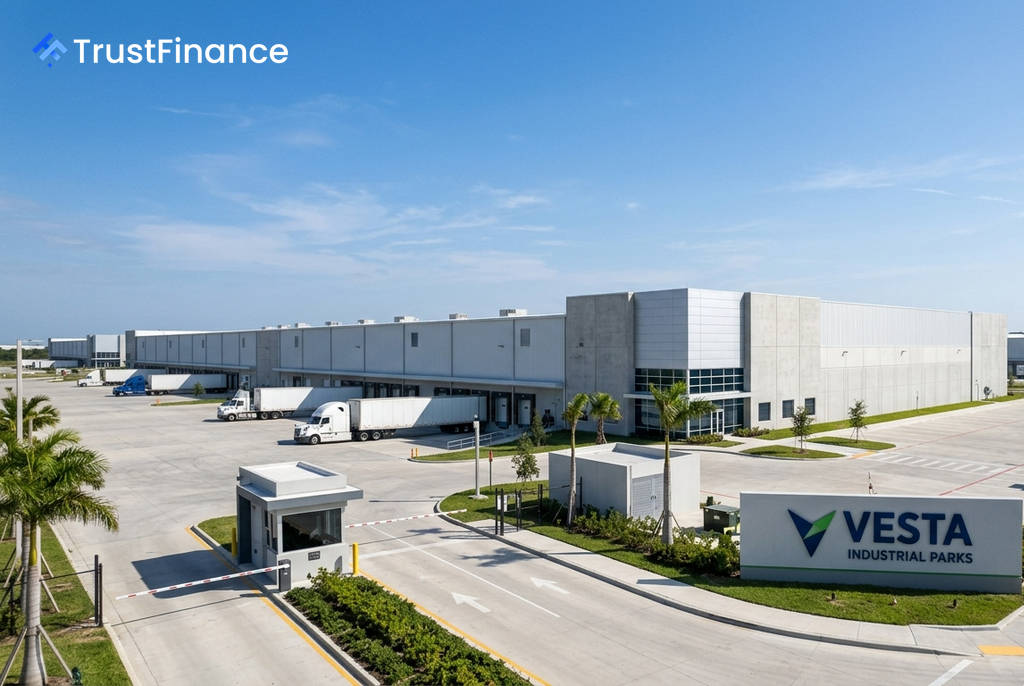
格付け大手のフィッチ・レーティングスは、メキシコの産業用不動産会社であるベスタ(Corporacion Inmobilaria Vesta S.A.B. de C.V.)の長期発行体デフォルト格付け(IDR)を「BBB-」から「BBB」へ1段階引き上げた。格付け見通しは「安定的」としている。
格付け引き上げの背景
今回の格上げは、ベスタが成長戦略を遂行しつつ、高い収益性、健全な資本構成、十分な流動性を備えた強力な財務プロファイルを維持していることを反映したものだ。フィッチは、ベスタがメキシコ最大級の産業用不動産会社としての地位を確立しており、質の高い資産基盤と投資適格級のテナントへのエクスポージャーを持つ点を評価している。
同社のポートフォリオは、健全な稼働率、競争力のある賃料水準、そして高い収益性を示している。また、同社のシニア無担保債の格付けも同様に「BBB」へ引き上げられた。
財務見通しと成長戦略
フィッチは、ベスタが格付け期間を通じて「BBB」カテゴリーに相応しい強力な信用指標を維持すると予測している。主な予測は以下の通り。
 Ad
- 純レバレッジ:5倍未満を維持
- EBITDAマージン:78%超
- 流動性:十分な水準を確保
同社は2030年までに総賃貸可能面積(GLA)を28%拡大する計画を進めており、フィッチの基本シナリオでは2026年から2029年にかけて年間2億6000万ドルの設備投資を見込んでいる。ベスタは最近、株式と負債を通じて7億6900万ドルを調達し、成長計画を支えている。
ポートフォリオと財務構造
2026年6月30日時点で、ベスタのGLAは4330万平方フィートに達している。2026年第2四半期の稼働率は91.7%と高い水準を維持した。特筆すべきは、賃料収入の89%、現金の大部分、そして負債の100%が米ドル建てである点だ。これにより、為替変動に対する自然なヘッジが構築されている。
テナント基盤も安定しており、上位10テナントのGLAのうち約88%が投資適格企業で占められている。また、全リース契約の85%以上に親会社の保証が付与されており、キャッシュフローの安定性に寄与している。