
Story
花旗上调三家储能概念股评级,看好数据中心需求前景
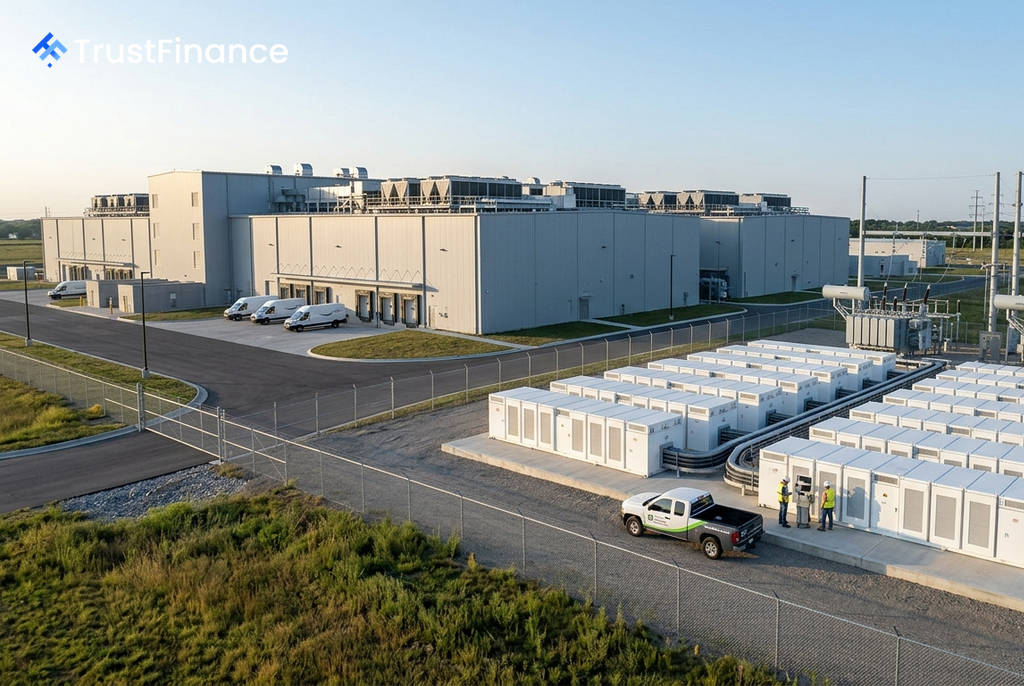
花旗集团分析师周一上调了三家清洁能源公司的股票评级,指出尽管存在政策和执行风险,但美国国内制造业、储能需求以及超大规模数据中心带来的增长前景正在改善。
评级调整详情
花旗分析师对以下三家专注于能源储存领域的公司进行了评级和目标价调整:
- 阿特斯太阳能 (Canadian Solar, CSIQ): 评级从“卖出”上调至“中性”,目标价从11美元上调至18美元。
- Fluence Energy (FLNC): 评级从“中性”上调至“买入”,但目标价从26美元下调至24美元。
- Energy Vault (NRGV): 评级从“中性”上调至“买入”,目标价因股数增加而从5.25美元微降至5美元。
分析师观点:机遇与风险并存
花旗认为,这些公司在各自领域面临着独特的机遇和挑战,为投资者提供了不同的风险回报组合。
阿特斯太阳能 (CSIQ)
分析师指出,阿特斯转向利润率更高的美国太阳能组件制造以及不断扩大的储能业务,是其前景转强的主要原因。生产税收抵免和高效异质结(HJT)组件的销售有望释放额外价值。该公司的储能业务量预计将同比增长约一倍,并可能在未来几个月内获得首个超大规模客户。然而,分析师仍持谨慎立场,因为“受关注外国实体”(FEOC)规则、未决的国际贸易法院案件以及短期产能限制等因素带来了不确定性。
 Ad
Fluence Energy (FLNC)
花旗认为,这家电池储能供应商在财报发布前提供了具有吸引力的风险回报状况,并有望在大型数据中心等超大规模客户的需求中占据更大份额。分析师警告称,该公司2026财年约一半的收入指引集中在第四季度,这使其面临项目时间安排的风险。此外,支持2027财年收入预期需要大量新增积压订单,以及潜在的股权融资需求也是关注点。
Energy Vault (NRGV)
对于Energy Vault,花旗强调其基本面正在改善,包括积压订单大幅增加以及任命了具有能源和基础设施融资经验的新首席财务官。分析师认为,该股本季度迄今已下跌约30%,表现远逊于同行,为投资者创造了更具吸引力的切入点。同时,市场对该股的看涨情绪已有所降温,而2026和2027财年的EBITDA普遍预期保持稳定。
市场影响与展望
此次评级上调反映了华尔街对储能行业日益增长的乐观情绪,尤其是在人工智能和数据中心建设推动电力需求激增的背景下。对于投资者而言,这意味着储能作为支持电网稳定和可再生能源整合的关键技术,其商业价值正得到更广泛的认可。不过,投资者仍需关注各家公司在项目执行、供应链管理和政策变化方面的具体风险。