
Story
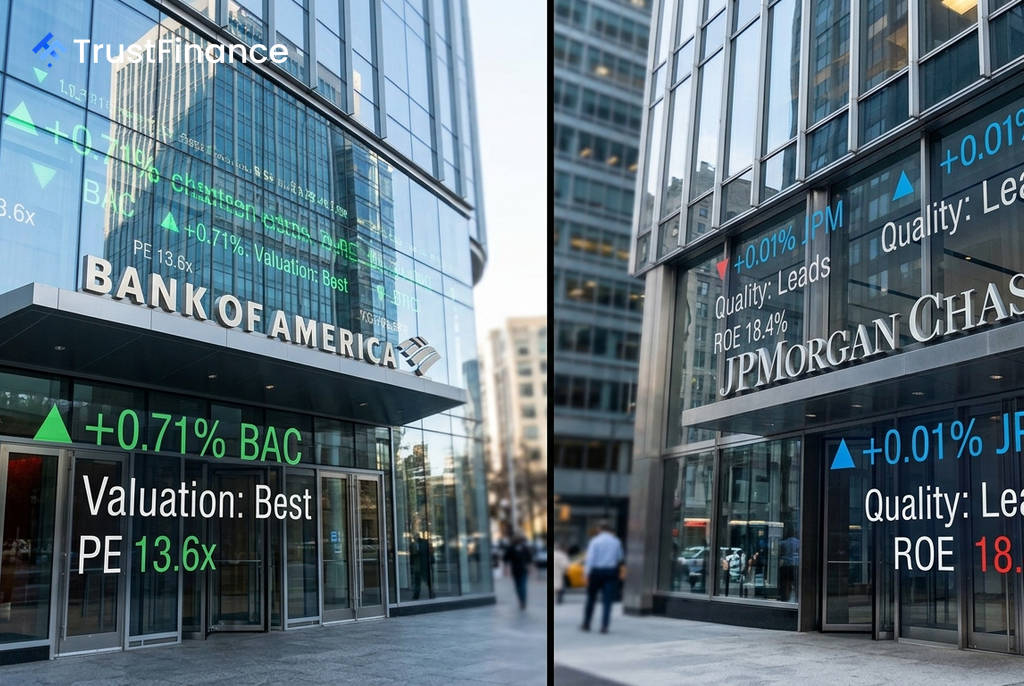
美国银行业展望:美国银行估值占优,摩根大通质地领先
Text size
Background
根据Investing.com的分析,美国银行业前景虽具建设性,但已步入周期末段,其盈利、回报和股价正在改善,而利率敏感性和信贷风险仍是主要挑战。在大型银行中,美国银行在估值折扣和基本面之间取得了最佳平衡,而摩根大通则继续保持其行业质量基准的地位。
市场表现分化
美国银行股呈现积极势头,但各股表现不一,市场情绪变得更具选择性。投资者对净利息收入前景的乐观预期,推动了股价上涨。
- 美国银行 (BAC):由于投资者预期其净利息收入将走强,今年迄今股价上涨了13.45%。
- 摩根大通 (JPM):凭借其出色的执行力,今年迄今上涨了10.07%。
- 富国银行 (WFC):表现相对落后,尽管近期有所反弹,但年初至今仍下跌4.72%。
高盛集团的分析师警告称,市场正处于周期末段,利率、地缘政治和盈利修正见顶等因素可能带来波动性。
核心基本面对比
大型银行仍在实现稳健的回报和收入增长。摩根大通凭借其持久的规模效应,净收入在2025年达到了570.5亿美元。以下是关键指标对比:
 Ad
- 美国银行 (BAC):市盈率 (P/E) 为13.6倍,股本回报率 (ROE) 为11.6%,公允价值上行空间为21.3%。
- 摩根大通 (JPM):市盈率 (P/E) 为14.9倍,股本回报率 (ROE) 高达18.4%,但公允价值上行空间为8.2%。
- 富国银行 (WFC):市盈率 (P/E) 为12.4倍,公允价值上行空间为22.1%,但其执行层面存在更多不确定性。
股本回报率 (ROE) 是衡量银行将股东资本转化为利润效率的关键指标。摩根大通在这一指标上表现突出,显示出卓越的盈利能力。
投资逻辑与主要风险
在当前的估值水平下,美国银行为投资者提供了最清晰的风险回报组合。其市盈率低于摩根大通,同时具备显著的估值上行潜力。然而,其11.6%的股本回报率低于摩根大通的18.4%,这意味着其投资逻辑依赖于利润率的持续恢复、手续费收入的增长以及经营杠杆的改善。
对于寻求更高质量和资产负债表韧性的投资者而言,摩根大通是首选替代方案。而富国银行则可被视为一个价值型选择,但伴随着更大的信贷和执行风险。整个行业面临的主要风险包括:
- 利率风险:利率下降可能压缩银行的净息差。
- 信贷风险:商业房地产和消费者违约率的上升可能导致坏账拨备增加。
- 成本压力:技术、合规和存款竞争可能限制利润空间。