
Story
米銀セクター分析:バリュエーションでBofA、質でJPモルガンに軍配
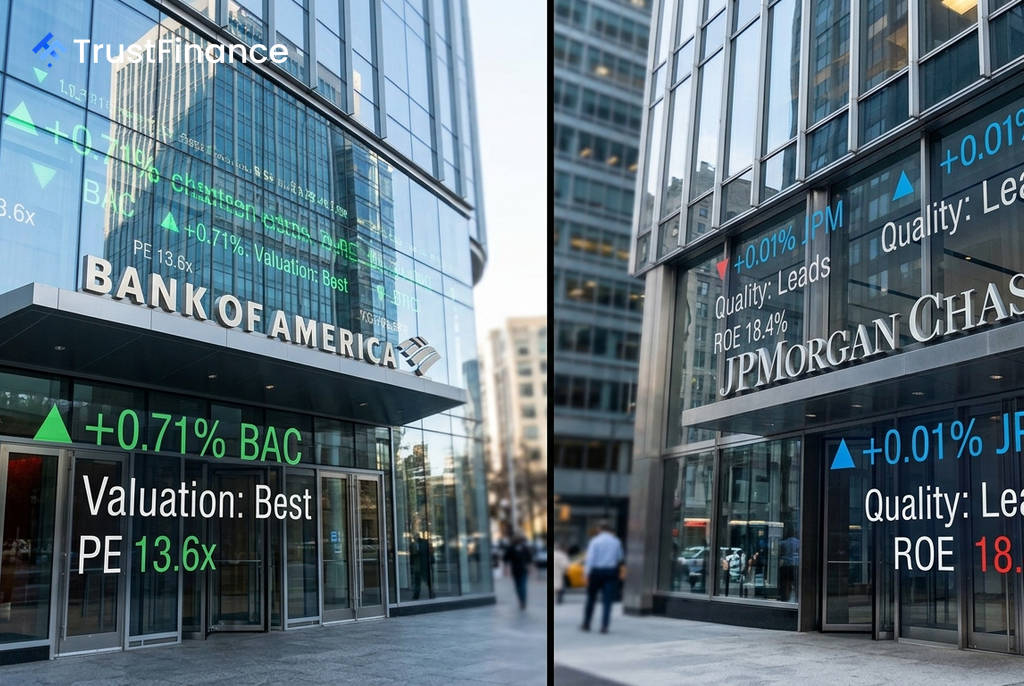
米国の銀行セクターは、収益、リターン、株価が改善しており、建設的な見通しが広がっているが、景気サイクルの後期にあるとの見方が強い。Investing.comの分析によれば、金利感応度と信用リスクが依然として主要な課題となる中、バリュエーションとファンダメンタルズのバランスではバンク・オブ・アメリカ(BAC)が、経営の質ではJPモルガン・チェース(JPM)がベンチマークと見なされている。
主要行で明暗分かれる業績
銀行株は全体として上昇基調にあるものの、銘柄ごとのパフォーマンスにはばらつきが見られる。投資家が純金利収入の増加を期待する中、バンク・オブ・アメリカの株価は年初来で13.45%上昇した。一方、JPモルガン・チェースは優れた経営執行力を背景に同10.07%の上昇を記録している。対照的に、ウェルズ・ファーゴ(WFC)は直近1週間で4.31%反発したものの、年初来では4.72%の下落と出遅れが目立つ。
ゴールドマン・サックスはクレジットよりも株式を選好する姿勢を示しつつも、金利動向や地政学リスク、業績修正のピークアウトなど、サイクル後期特有のボラティリティに警鐘を鳴らしている。
ファンダメンタルズと評価
大手銀行は堅調な収益成長とリターンを生み出している。Investing.comがまとめた主要指標は以下の通り。
 Ad
- バンク・オブ・アメリカ (BAC): PER 13.6倍、ROE 11.6%、増収率 9.2%、フェアバリューからの上昇余地 21.3%
- JPモルガン・チェース (JPM): PER 14.9倍、ROE 18.4%、増収率 13.8%、フェアバリューからの上昇余地 8.2%
- ウェルズ・ファーゴ (WFC): PER 12.4倍、ROE 13.1%、増収率 7.0%、フェアバリューからの上昇余地 22.1%
自己資本からいかに効率的に利益を生み出したかを示すROE(自己資本利益率)では、JPモルガンが18.4%と他行を圧倒している。一方、バンク・オブ・アメリカはJPモルガンより低いPERで取引されており、フェアバリューからの上昇余地が21.3%と最も大きいことから、バリュエーション面での魅力が際立つ。
リスク要因と投資判断
今後の銀行セクターにとって主なリスクは、金利、信用、コストの3点である。金利低下は預金比率の高い銀行の純金利マージンを圧迫する可能性がある。信用面では、商業用不動産や個人向けローンの延滞増加が貸倒引当金の積み増しにつながる懸念がある。
アナリストはバンク・オブ・アメリカについて、金利感応度は高いものの、資産の質の改善、ウェルスマネジメント事業の成長、自社株買いの可能性が株価を支えると指摘。JPモルガンと比較して収益性は劣るものの、明確なリスク・リワードが見込めると評価されている。一方で、JPモルガンは強力な経営執行力と強固なバランスシートを求める投資家にとっての「質の高い代替案」と位置付けられている。