
Story
HPE và Dell: Cuộc đua máy chủ AI và bài toán định giá cho nhà đầu tư
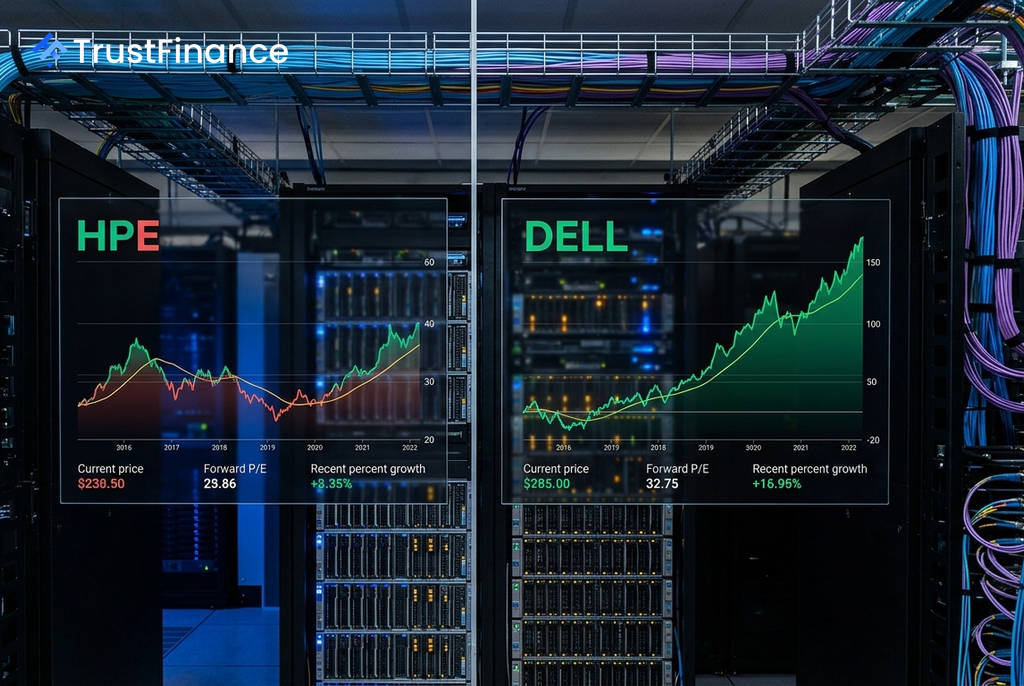
Trong cuộc đua giành thị phần máy chủ trí tuệ nhân tạo (AI), các nhà đầu tư đang đối mặt với một lựa chọn rõ ràng giữa Dell Technologies và Hewlett Packard Enterprise (HPE): một bên là công ty có đà tăng trưởng mạnh mẽ với mức định giá cao, và một bên là cổ phiếu giá trị hơn nhưng đi kèm những câu hỏi về khả năng sinh lời.
Chênh lệch định giá nổi bật
Sự khác biệt cốt lõi giữa hai gã khổng lồ công nghệ này nằm ở các chỉ số định giá. Theo dữ liệu từ Investing.com, HPE đang giao dịch với hệ số P/E dự phóng là 14,6x, thấp hơn đáng kể so với mức 24,0x của Dell, tương đương mức chiết khấu 39%. Mức chênh lệch này phản ánh sự hoài nghi của thị trường về biên lợi nhuận của HPE.
Tuy nhiên, các mô hình của InvestingPro cho thấy cả hai cổ phiếu hiện đều được định giá cao hơn giá trị hợp lý. Cụ thể, Dell được cho là đang được định giá cao hơn 15,7%, trong khi con số này ở HPE là 9,0%. Điều này cho thấy Dell đang được định giá cho sự hoàn hảo, còn HPE mang lại một biên độ an toàn lớn hơn.
Động lực tăng trưởng và rủi ro
Dell gây ấn tượng mạnh với mức tăng trưởng doanh thu 38,6% và tăng trưởng EPS lên tới 94,6%. Tuy nhiên, đà tăng trưởng này đi kèm với những rủi ro đáng kể, bao gồm sự phụ thuộc lớn vào một số khách hàng chủ chốt như CoreWeave và xAI, chiếm khoảng 70% doanh thu máy chủ AI dự kiến cho năm tài chính 2027. Ngoài ra, việc các lãnh đạo nội bộ bán ra 1,56 tỷ USD cổ phiếu trong ba tháng qua cũng là một tín hiệu đáng lưu ý.
 Ad
Trong khi đó, HPE ghi nhận mức tăng trưởng doanh thu ổn định hơn ở mức 22,6%. Yếu tố chiến lược quan trọng đối với HPE là thương vụ mua lại Juniper Networks. Các nhà phân tích tại Morgan Stanley đã nâng hạng cổ phiếu HPE lên "Overweight" (Tăng tỷ trọng), cho rằng việc tích hợp Juniper sẽ biến mảng mạng của công ty thành một "cỗ máy lợi nhuận tăng trưởng cao". Morgan Stanley cũng gọi HPE là lựa chọn hàng đầu của họ trong chu kỳ cơ sở hạ tầng doanh nghiệp.
Bài toán lợi nhuận của HPE
Dù có tiềm năng, các chỉ số lợi nhuận của HPE lại đặt ra nhiều câu hỏi. Mặc dù biên lợi nhuận gộp của HPE (30,3%) cao hơn so với Dell (20,1%), nhưng biên lợi nhuận ròng lại cho thấy một câu chuyện hoàn toàn khác.
- Biên lợi nhuận ròng: HPE chỉ đạt 0,2%, một con số cực kỳ mỏng so với 5,2% của Dell.
Sự chênh lệch lớn này cho thấy chi phí tích hợp Juniper và các hoạt động tái cấu trúc vẫn đang đè nặng lên lợi nhuận của HPE. Công ty cần chứng minh khả năng chuyển đổi lợi nhuận gộp thành lợi nhuận ròng hiệu quả trước khi khoảng cách định giá có thể thực sự thu hẹp.