
Story
AI 서버 시장 격돌: HPE 대 델, 저평가 가치주와 성장 모멘텀의 대결
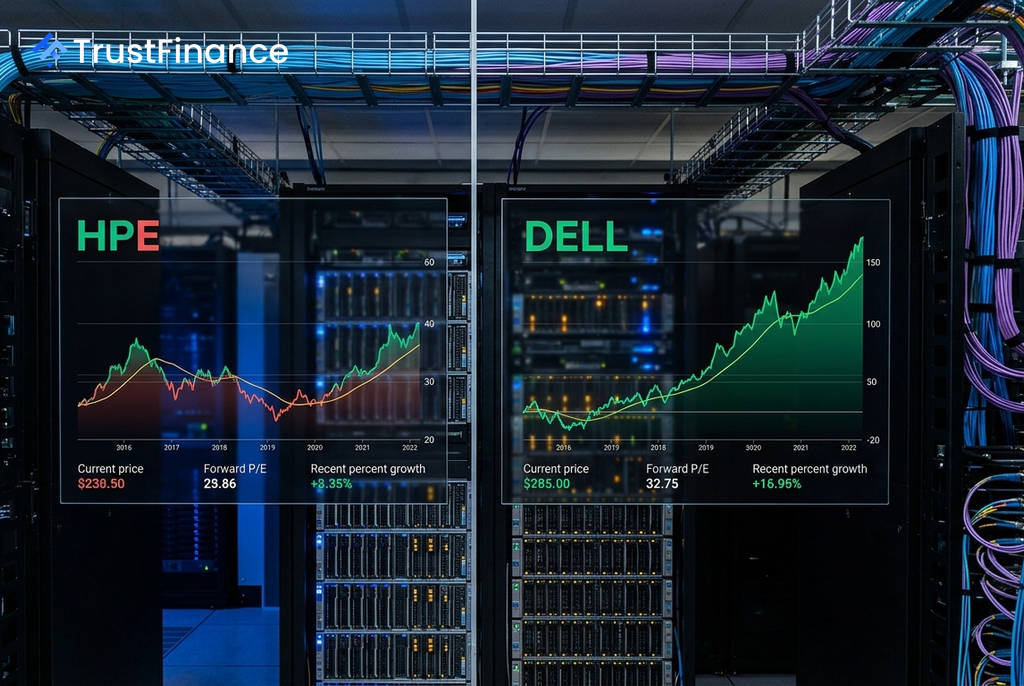
인공지능(AI) 서버 시장의 주도권을 둘러싼 경쟁이 심화되는 가운데, 휴렛팩커드 엔터프라이즈(HPE)와 델 테크놀로지스(Dell)가 극명하게 다른 투자 포인트를 제시하며 투자자들의 관심을 끌고 있습니다. HPE는 상당한 밸류에이션 할인을 받는 반면, 델은 강력한 성장 모멘텀을 인정받아 높은 가격에 거래되고 있습니다.
밸류에이션 격차: 저평가된 HPE vs 고성장 델
두 기업의 가장 큰 차이점은 밸류에이션에 있습니다. Investing.com이 인용한 데이터에 따르면, HPE의 선행 주가수익비율(Forward P/E)은 14.6배로, 델의 24.0배 대비 약 39% 할인된 수준입니다. 이러한 격차는 시장이 HPE의 수익성에 대해 갖고 있는 의구심을 반영합니다.
델은 38.6%에 달하는 매출 성장률을 기록하며 시장의 기대를 한 몸에 받고 있지만, HPE 역시 22.6%의 견조한 성장세를 보이고 있습니다. 미즈호 TMT 전문가 조던 클라인(Jordan Klein)은 이러한 데이터를 근거로 "델은 완벽함이 가격에 모두 반영된 반면, HPE는 안전 마진을 제공한다"고 분석했습니다.
HPE의 성장 촉매제 '주니퍼 인수'
HPE의 투자 논리에서 핵심 변수는 주니퍼 네트웍스(Juniper Networks) 인수입니다. 모건스탠리는 지난 8월 10일 보고서에서 주니퍼 인수가 "단순한 통합 단계를 넘어 고성장, 고수익 엔진으로 전환될 것"이라며 HPE에 대한 투자의견을 '비중확대(Overweight)'로 상향하고 목표주가를 69달러로 제시했습니다.
 Ad
실제로 HPE의 네트워킹 부문은 이미 전년 동기 대비 150% 성장했으며, 모건스탠리는 주니퍼 인수를 통해 ▲매력적인 비용 시너지 ▲가속화되는 잉여현금흐름 전환 ▲예상보다 빠른 부채 감축 등이 가능할 것으로 전망했습니다.
수익성 및 리스크 요인
그러나 HPE의 가장 큰 약점은 수익성입니다. HPE의 순이익률은 0.2%에 불과해 델의 5.2%와 큰 차이를 보입니다. 이는 주니퍼 인수 관련 비용과 기존 사업 구조조정이 여전히 부담으로 작용하고 있음을 시사합니다.
반면 델은 다른 리스크를 안고 있습니다. 2027 회계연도 AI 서버 매출의 약 70%가 코어위브(CoreWeave), xAI 등 소수 고객에 집중되어 있으며, 최근 3개월간 내부자들은 15억 6천만 달러 규모의 주식을 매도했습니다. 이러한 요인을 반영해 모건스탠리는 델의 목표주가를 477달러에서 430달러로 하향 조정한 바 있습니다. 결론적으로 투자자들은 모멘텀이 강한 고가 주식과 잠재적 기회를 가진 저가 주식 사이에서 신중한 선택을 해야 하는 상황에 놓여 있습니다.