
Story
HPE lwn Dell: Jurang Penilaian Menjadi Tumpuan dalam Pertarungan Saham Pelayan AI
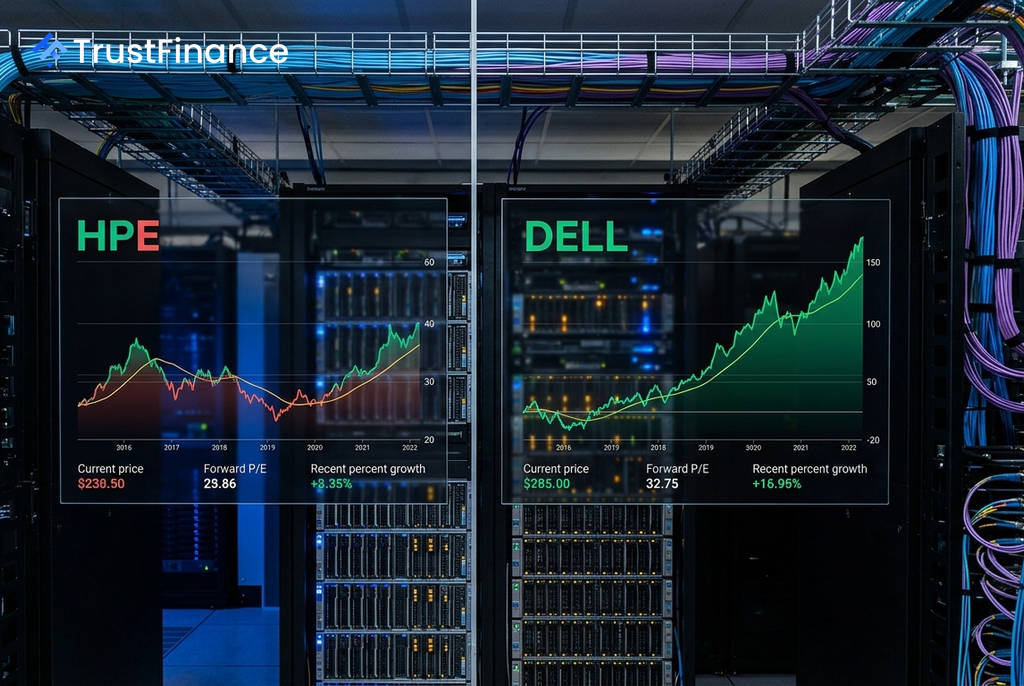
Dalam persaingan sengit pasaran pelayan kecerdasan buatan (AI), pelabur berdepan pilihan antara momentum pertumbuhan Dell Technologies dan penilaian menarik yang ditawarkan oleh Hewlett Packard Enterprise (HPE). Analisis terkini menunjukkan jurang penilaian yang ketara antara kedua-dua syarikat, dengan HPE didagangkan pada nisbah harga-ke-pendapatan (P/E) hadapan yang jauh lebih rendah berbanding pesaingnya.
Jurang Penilaian yang Ketara
Data pasaran menunjukkan perbezaan strategi penilaian yang jelas antara kedua-dua gergasi teknologi ini. Walaupun pertumbuhan hasil Dell yang pesat menarik perhatian, penilaiannya yang tinggi mencerminkan jangkaan pasaran yang optimistik.
- Nisbah P/E Hadapan: HPE didagangkan pada 14.6x, iaitu diskaun sebanyak 39% berbanding Dell pada 24.0x.
- Pertumbuhan Hasil: Dell mengatasi dengan pertumbuhan hasil 38.6%, berbanding HPE pada 22.6%.
- Penilaian Nilai Saksama: Menurut model InvestingPro, kedua-dua saham dianggap terlebih nilai, tetapi pada tahap berbeza: Dell sebanyak -15.7% dan HPE sebanyak -9.0%.
Perbezaan ini menyokong hujah bahawa Dell dinilai untuk kesempurnaan, manakala penilaian HPE yang lebih rendah mungkin menawarkan margin keselamatan kepada pelabur, seperti yang disasarkan oleh penganalisis Mizuho, Jordan Klein.
Pemangkin Strategik dan Risiko
 Ad
Pemerolehan Juniper Networks oleh HPE dilihat sebagai pemangkin strategik utama. Morgan Stanley baru-baru ini menaik taraf saham HPE kepada 'Overweight' dengan sasaran harga $69, memetik potensi integrasi Juniper untuk menjadi "enjin keuntungan pertumbuhan tinggi dan margin tinggi." Segmen rangkaian HPE telah pun berkembang 150% dari tahun ke tahun, menunjukkan potensi sinergi yang besar.
Sebaliknya, Dell menghadapi risiko yang perlu dipertimbangkan. Ini termasuk kepekatan pelanggan, di mana kira-kira 70% daripada hasil pelayan AI bagi tahun fiskal 2027 dijangka datang daripada hanya tiga pelanggan utama (CoreWeave, xAI, dan IREN). Selain itu, jualan orang dalam berjumlah $1.56 bilion dalam tempoh tiga bulan tanpa sebarang pembelian telah menimbulkan kebimbangan. Morgan Stanley turut memotong sasaran harga Dell kepada $430 daripada $477.
Margin Keuntungan Menjadi Tanda Tanya
Walaupun penilaiannya menarik, metrik keuntungan HPE menimbulkan persoalan kritikal. Margin keuntungan bersih HPE berada pada tahap 0.2% yang sangat nipis, jauh berbeza berbanding 5.2% yang dicatatkan oleh Dell. Ini berlaku walaupun HPE mempunyai margin kasar yang lebih tinggi (30.3% berbanding 20.1% untuk Dell).
Margin bersih yang rendah ini menunjukkan bahawa kos integrasi Juniper dan penstrukturan semula legasi masih memberi tekanan berat kepada keuntungan syarikat. Persoalan utama bagi pelabur adalah sama ada jurang penilaian ini merupakan satu peluang sebenar atau perangkap nilai, sementara menanti HPE membuktikan keupayaannya untuk menukar hasil kepada keuntungan bersih yang mampan.