
Story
Analisis Saham Server AI: Valuasi Murah HPE Tantang Momentum Mahal Dell
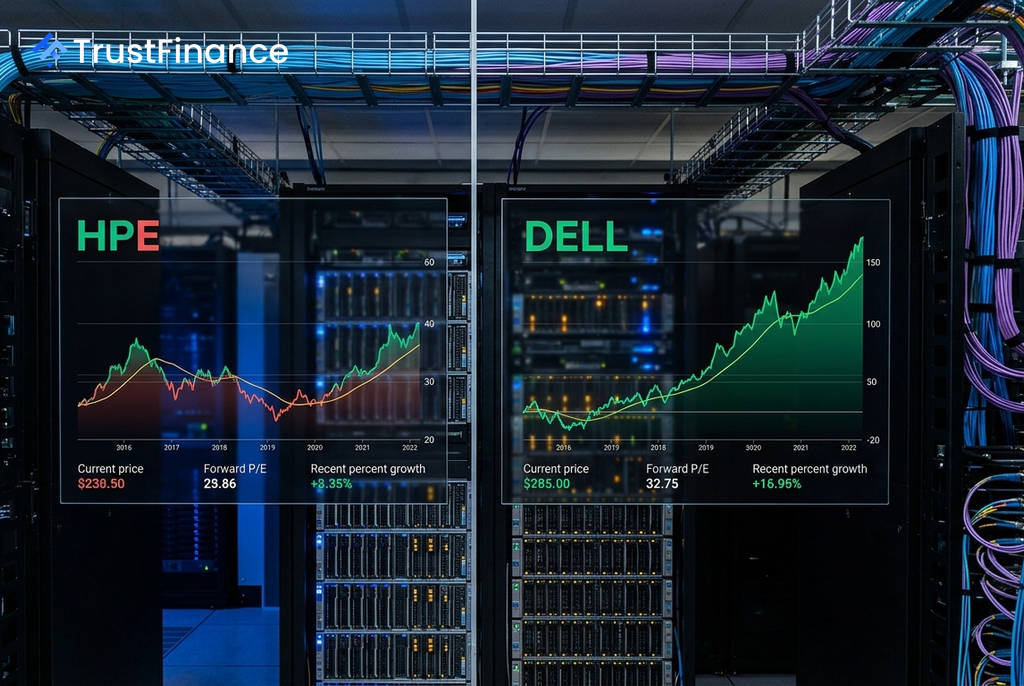
Dalam persaingan ketat di pasar server kecerdasan buatan (AI), Hewlett Packard Enterprise (HPE) diperdagangkan dengan valuasi yang jauh lebih rendah dibandingkan Dell, menyajikan dilema klasik bagi investor antara nilai dan momentum. Analis mencermati apakah diskon valuasi HPE merupakan peluang atau cerminan dari risiko fundamental, terutama terkait profitabilitas.
Kesenjangan Valuasi yang Signifikan
Data menunjukkan perbedaan valuasi yang tajam antara kedua raksasa teknologi ini. HPE diperdagangkan dengan rasio harga terhadap pendapatan (P/E) proyeksi sebesar 14,6x, sementara Dell berada di angka 24,0x, sebuah diskon sebesar 39% untuk HPE. Kesenjangan ini mencerminkan skeptisisme pasar terhadap margin keuntungan HPE.
Meski pertumbuhan pendapatan Dell sebesar 38,6% sangat mengesankan, valuasi premiumnya telah memperhitungkan momentum tersebut. Sebaliknya, HPE dengan pertumbuhan pendapatan 22,6% dinilai jauh lebih murah. Menurut model InvestingPro, kedua saham tersebut dianggap sedikit di atas nilai wajarnya, dengan Dell dinilai *overvalued* sebesar -15,7% dan HPE sebesar -9,0%.
Katalis Juniper dan Risiko Profitabilitas HPE
Langkah strategis utama bagi HPE adalah akuisisi Juniper Networks, yang diharapkan dapat menjadi mesin laba baru dengan pertumbuhan dan margin yang tinggi. Morgan Stanley menaikkan peringkat saham HPE menjadi *Overweight* dengan target harga $69, secara spesifik mengutip potensi integrasi Juniper untuk mendorong arus kas bebas dan imbal hasil bagi pemegang saham.
 Ad
Namun, tantangan terbesar bagi HPE terletak pada profitabilitasnya. Perusahaan mencatatkan margin laba bersih yang sangat tipis, hanya 0,2%, sangat kontras dengan Dell yang mencapai 5,2%. Meskipun margin kotor HPE lebih unggul (30,3% vs 20,1%), ketidakmampuannya mengubah pendapatan menjadi laba bersih menjadi perhatian utama investor.
Risiko di Balik Momentum Dell
Di sisi lain, valuasi tinggi Dell juga disertai dengan risikonya sendiri yang perlu dipertimbangkan. Analis menyoroti beberapa faktor yang dapat membebani saham Dell ke depannya:
- Konsentrasi Pelanggan: Sekitar 70% dari pendapatan server AI Dell untuk tahun fiskal 2027 diperkirakan berasal dari segelintir pelanggan besar seperti CoreWeave, xAI, dan IREN.
- Penjualan oleh Pihak Internal: Terdapat penjualan saham oleh pihak internal senilai $1,56 miliar dalam tiga bulan terakhir tanpa adanya aksi pembelian, yang dapat menandakan kurangnya kepercayaan dari dalam.
- Revisi Target Harga: Morgan Stanley mempertahankan peringkat *Equal-Weight* untuk Dell namun memangkas target harganya dari $477 menjadi $430.
Secara keseluruhan, investor dihadapkan pada pilihan antara momentum pertumbuhan Dell yang terbukti namun berharga mahal, atau valuasi HPE yang lebih murah dengan potensi pemulihan yang bergantung pada keberhasilan integrasi Juniper dan perbaikan margin keuntungan secara signifikan.