
Story
Lợi suất toàn cầu tăng vọt trong bối cảnh căng thẳng Mỹ-Iran leo thang và thị trường lo ngại về Fed
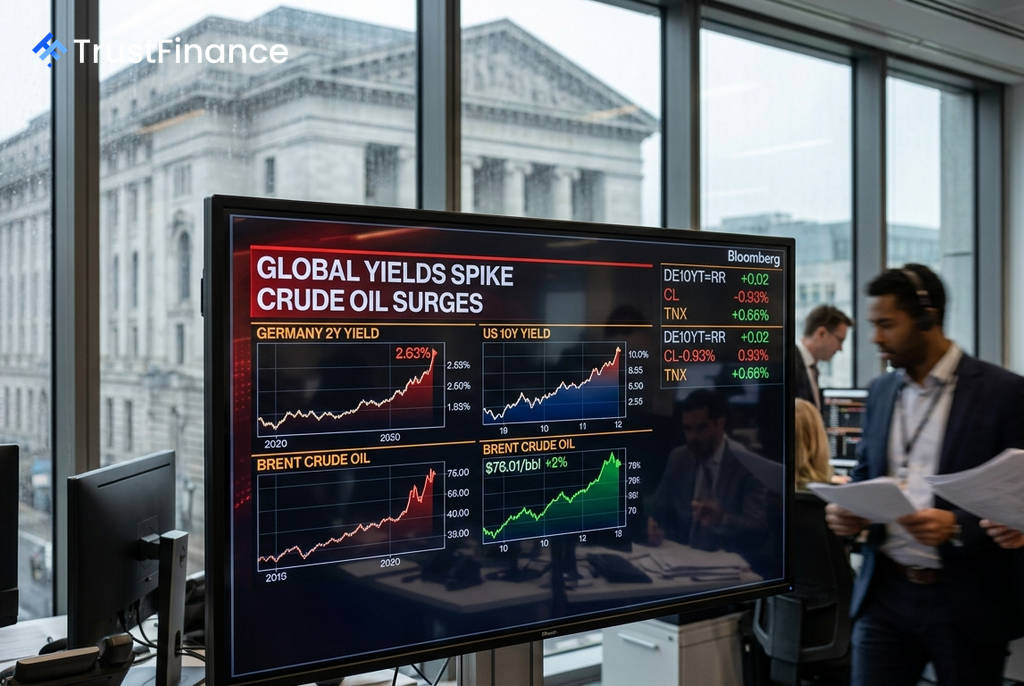
Lợi suất trái phiếu chính phủ khu vực Eurozone đã tăng vào thứ Tư, dẫn đầu bởi đợt bán tháo ở các công cụ nợ kỳ hạn ngắn. Diễn biến này xảy ra trong bối cảnh căng thẳng quân sự đột ngột leo thang giữa Hoa Kỳ và Iran kết hợp với tâm lý lo ngại trước khi biên bản cuộc họp tháng 6 của Cục Dự trữ Liên bang Mỹ (Fed) được công bố.
Căng thẳng địa chính trị thúc đẩy lo ngại lạm phát
Phản ứng trên thị trường trái phiếu diễn ra rõ rệt hơn so với thị trường chứng khoán. Các nhà đầu tư đã mạnh tay bán ra các công cụ nợ chính phủ kỳ hạn ngắn, vốn rất nhạy cảm với những thay đổi trong kỳ vọng lạm phát và đường lối chính sách của ngân hàng trung ương.
Giá dầu thô toàn cầu đã tăng vọt 2% lên mức 75,60 USD một thùng. Nguyên nhân được cho là do quyết định của Washington thu hồi một giấy phép miễn trừ trừng phạt quan trọng cho phép Iran bán dầu. Động thái này, bị Tehran coi là vi phạm thỏa thuận khung hòa bình, đang khiến các nhà giao dịch trái phiếu định giá một mức sàn vững chắc hơn cho chi phí năng lượng, đe dọa đến sự sụt giảm mong manh của lạm phát Eurozone trong mùa hè.
Lợi suất ngắn hạn chịu áp lực
Sự thay đổi trong kỳ vọng lạm phát đã tác động trực tiếp lên đường cong lợi suất. Cụ thể, lợi suất trái phiếu chính phủ 2 năm của Đức, một chỉ số quan trọng cho kỳ vọng lãi suất Eurozone, đã tăng vọt lên 2,63%. Trong khi đó, lợi suất trái phiếu Bund 10 năm chuẩn chỉ tăng nhẹ 2 điểm cơ bản lên 3,03%.
 Ad
Sự dịch chuyển mạnh hơn ở phần đầu của đường cong lợi suất phản ánh việc thị trường ngay lập tức tính toán lại các rủi ro về giá tiêu dùng. Các nhà đầu tư đang yêu cầu một mức bù rủi ro cao hơn cho việc nắm giữ các công cụ nợ ngắn hạn trong môi trường bất ổn.
Thị trường chờ đợi tín hiệu từ Fed
Áp lực tăng đối với lợi suất còn được khuếch đại bởi tâm lý thận trọng trước khi biên bản cuộc họp tháng 6 của Fed được công bố. Đây sẽ là cái nhìn đầu tiên về hoạt động nội bộ của ngân hàng trung ương dưới thời tân Chủ tịch Kevin Warsh.
Thị trường đặc biệt phòng thủ do ông Warsh được biết đến là người hoài nghi về việc đưa ra các định hướng chính sách rõ ràng (forward guidance) và mong muốn một phong cách giao tiếp ngắn gọn, khó đoán hơn. Sự thiếu chắc chắn này đã đưa một phần bù rủi ro kỳ hạn (term premium) trở lại với các công cụ nợ ngắn hạn. Các nhà phân tích cảnh báo rằng nếu biên bản cho thấy một bộ phận đáng kể các thống đốc Fed muốn thắt chặt chính sách hơn nữa, đường cong lợi suất toàn cầu có thể sẽ còn dịch chuyển lên cao hơn.