
Story
Chứng khoán châu Âu đối mặt tuần giảm mạnh nhất kể từ tháng 4 sau khi ECB tăng lãi suất
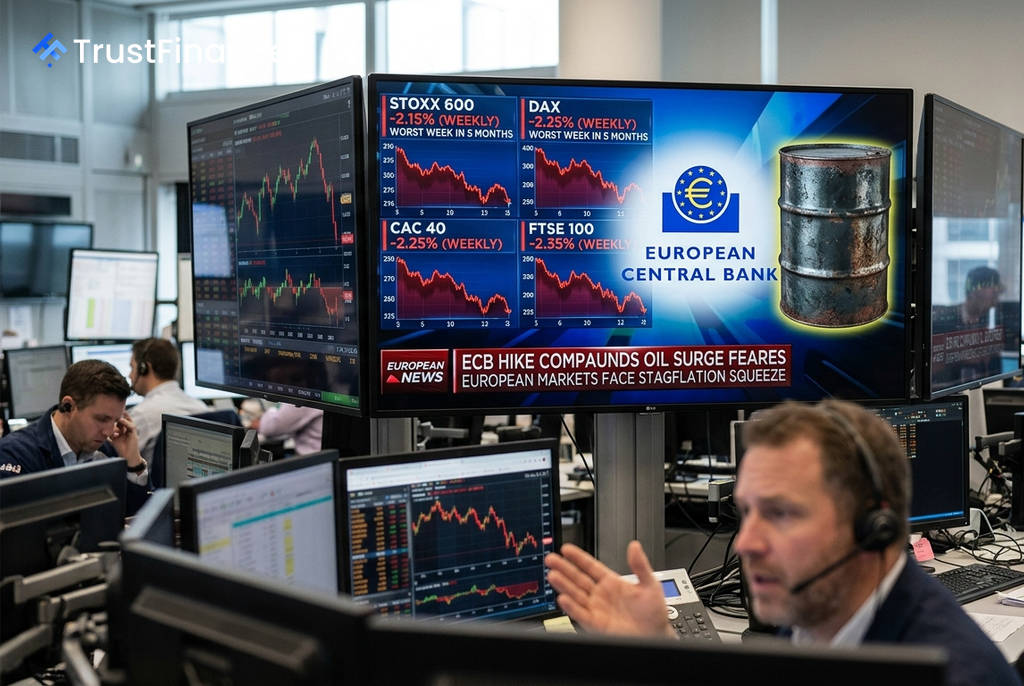
Thị trường chứng khoán châu Âu đang hướng tới tuần sụt giảm mạnh nhất kể từ tháng 4, khi quyết định tăng lãi suất của Ngân hàng Trung ương châu Âu (ECB) và giá dầu thô tăng vọt đã giáng một đòn mạnh vào tâm lý chấp nhận rủi ro của nhà đầu tư.
Chỉ số Stoxx Europe 600 toàn châu lục đang trên đà ghi nhận mức giảm hàng tuần hơn 2%, đánh dấu tuần hoạt động tồi tệ nhất trong 5 tháng qua và dao động gần mức thấp nhất trong tám tuần.
Quyết định "diều hâu" của ECB gây áp lực lên thị trường
Tâm điểm chú ý của thị trường đổ dồn vào cuộc họp chính sách của ECB vào thứ Năm, nơi các nhà hoạch định chính sách đã có một động thái cứng rắn ngoài dự đoán. Hội đồng Thống đốc, do Chủ tịch Christine Lagarde đứng đầu, đã quyết định tăng lãi suất tiền gửi cơ bản thêm 25 điểm cơ bản lên 2,50% — mức cao nhất kể từ tháng 4 năm 2025.
Quyết định này phá vỡ kỳ vọng trước đó rằng ngân hàng trung ương sẽ giữ nguyên lãi suất. Động thái này cho thấy sự lo ngại ngày càng tăng tại Frankfurt rằng chi phí nguyên liệu thô leo thang sẽ lan sang giá cả cốt lõi. Dữ liệu gần đây cho thấy lạm phát toàn phần của Khu vực đồng Euro đã tăng lên 3,3% trong tháng 8, chủ yếu do giá năng lượng tăng 14,3%. Thị trường tiền tệ hiện đang định giá xác suất hơn 90% cho một đợt tăng lãi suất nữa trước cuối năm nay.
Giá dầu tăng vọt do căng thẳng địa chính trị
 Ad
Bên cạnh chính sách tiền tệ, giá năng lượng tăng cao là yếu tố gây căng thẳng chính. Giá dầu thô Brent đã tăng vọt lên mức cao nhất trong bốn tháng là 109,97 USD/thùng, ghi nhận mức tăng gần 13% trong tuần. Nguyên nhân là do các nguồn cung vật chất đối mặt với nhiều điểm nghẽn địa chính trị, bao gồm căng thẳng quân sự giữa lực lượng Mỹ và Iran ở Vịnh Ba Tư và các mối đe dọa đối với tuyến đường xuất khẩu dầu ở Biển Đỏ.
Sự kết hợp giữa lợi suất phi rủi ro tăng và chi phí đầu vào của doanh nghiệp cao đã tạo ra một "cú đấm kép" lên thị trường chứng khoán khu vực. Các cổ phiếu nhạy cảm với lãi suất thuộc các ngành tăng trưởng, sản xuất công nghiệp và tiêu dùng không thiết yếu đã chịu ảnh hưởng nặng nề nhất trong đợt bán tháo tuần này.
Triển vọng thị trường và dữ liệu lạm phát Mỹ
Trong phiên giao dịch ngày thứ Sáu, các chỉ số chính có sự phục hồi nhẹ, với DAX của Đức và CAC 40 của Pháp lần lượt tăng 0,3% và 0,5%, trong khi FTSE 100 của London nhích 0,1%. Tuy nhiên, mức tăng này không đủ để bù đắp cho sự sụt giảm trong cả tuần.
Giờ đây, các nhà giao dịch toàn cầu đang chờ đợi báo cáo Chỉ số Giá tiêu dùng (CPI) của Mỹ sẽ được công bố vào thứ Sáu. Một số liệu lạm phát nóng của Mỹ có thể củng cố kỳ vọng về việc Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất tại cuộc họp sắp tới. Với việc cả ECB và Fed đều áp dụng lập trường thắt chặt trong bối cảnh nguồn cung bị gián đoạn, các nhà phân bổ vốn cổ phiếu đang chuẩn bị cho sự biến động tiếp tục trong mùa thu.