
Story
欧州株、4月以来最悪の週に ECBのタカ派利上げと原油高が重し
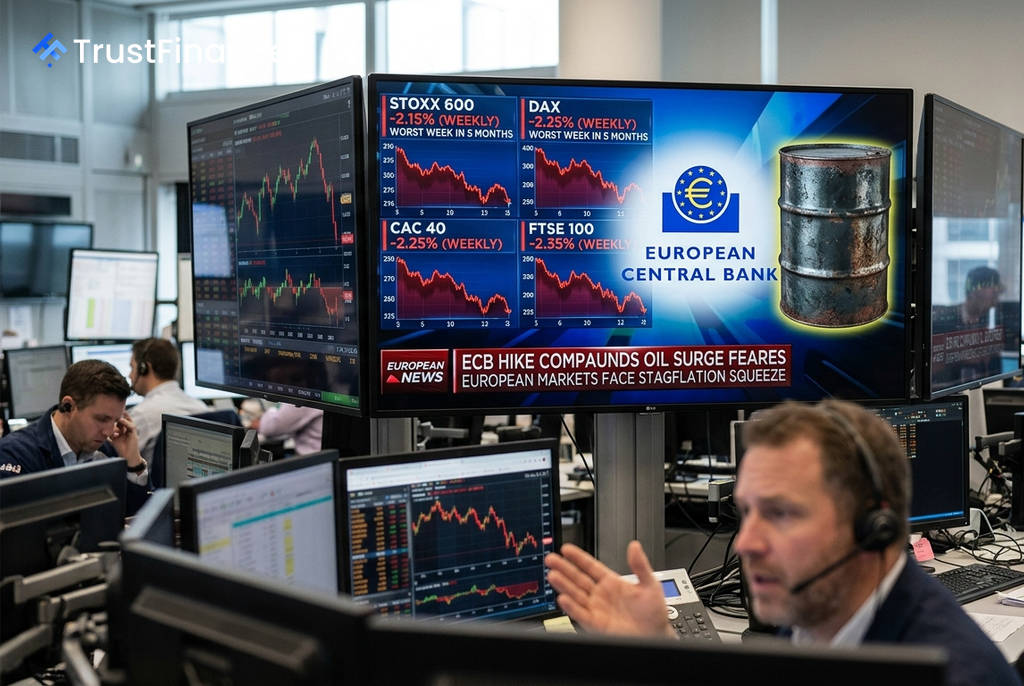
欧州株式市場は、欧州中央銀行(ECB)によるタカ派的な利上げと原油価格の急騰が重しとなり、4月以来で最悪の週間下落率を記録する見通しだ。スタグフレーション(景気後退下の物価上昇)への懸念が市場心理を冷え込ませている。
ECBのタカ派転換と原油高が市場を圧迫
汎欧州株価指数のストックス欧州600は、週間で2%を超える下落となり、過去5カ月で最大の下げ幅に向かっている。金曜日の取引では小幅に上昇したものの、依然として約2カ月ぶりの低水準で推移している。
市場の重しとなっているのは、ECBの政策転換とエネルギー価格の高騰という二つの要因だ。ECBは14日の政策理事会で、主要政策金利を25ベーシスポイント引き上げ2.50%とすることを決定。これは利上げを見送るとの市場の期待を裏切る判断であり、エネルギー価格の高騰がコアインフレに波及することへの強い警戒感を示した。
一方、ブレント原油先物価格は一時1バレル109.97ドルと4カ月ぶりの高値を付け、週間では約13%の上昇を記録。Investing.comによると、ペルシャ湾や紅海における地政学的緊張の高まりが、原油の供給不安を煽っている。
金融引き締め長期化への懸念
 Ad
金利上昇と企業における原材料コストの上昇という二重苦は、欧州の株式市場全体に波及している。特に金利に敏感なグロース株や製造業、一般消費財関連セクターが週を通じて売り圧力にさらされた。
今回のECBの決定を受け、投資家は政策金利がより高く、より長く維持される「higher-for-longer」シナリオを織り込み始めている。マネーマーケットでは、ECBが年内に追加利上げに踏み切る確率を90%以上と見込んでいる。
市場の焦点は米国のインフレ指標へ
欧州の金融政策の行方に加え、市場参加者は金曜日に発表される米国の消費者物価指数(CPI)に注目している。先週発表された米国の非農業部門雇用者数が力強い結果だったことを受け、今回のCPIがインフレの根強さを示せば、米連邦準備制度理事会(FRB)が次回の会合で利上げを決定するとの観測が一段と強まることになる。
ECBとFRBが共に引き締め姿勢を強める中、市場のボラティリティは秋にかけて継続する可能性が高いと見られている。