
Story
Mizuho Kenal Pasti Tempus AI dan Guardant Health Sebagai Pilihan Utama Sektor Diagnostik
Summary
Penganalisis Mizuho menyarankan saham Tempus AI dan Guardant Health dalam sektor diagnostik onkologi jitu, menonjolkan potensi pertumbuhan kukuh menjelang laporan pendapatan suku kedua.
Penganalisis di Mizuho telah mengenal pasti dua peluang utama dalam sektor diagnostik onkologi jitu, menamakan Tempus AI (TEM) dan Guardant Health (GH) sebagai saham pilihan menjelang musim laporan pendapatan suku kedua. Firma itu menyatakan bahawa walaupun prestasi saham dalam sektor ini tidak sekata sejak 1 Mei, kedua-dua syarikat ini menawarkan titik masuk yang menarik berdasarkan pemangkin akan datang dan trajektori pertumbuhan mereka.
Analisis Saham Pilihan
Mizuho mengekalkan saranan 'Outperform' untuk kedua-dua syarikat, menjangkakan perkembangan positif daripada laporan pendapatan mereka yang dijadualkan pada 30 Julai.
Tempus AI (TEM)
Mizuho melihat Tempus AI sebagai saham yang terkurang nilai dalam segmennya. Kelemahan harga saham baru-baru ini dikatakan berpunca daripada dinamik urus niaga dan persepsi pasaran berikutan pengumuman pengambilalihan Personalis (PSNL).
Walaupun begitu, penganalisis percaya portfolio TEM berkedudukan baik untuk mencapai pertumbuhan jualan tahunan terkompaun (CAGR) yang mampan melebihi 30%. Potensi peningkatan dijangka didorong oleh perniagaan Diagnostik Onkologi serta Data dan Perkhidmatan, dengan unjuran keuntungan yang lebih tinggi menjelang 2027.
 Ad
Guardant Health (GH)
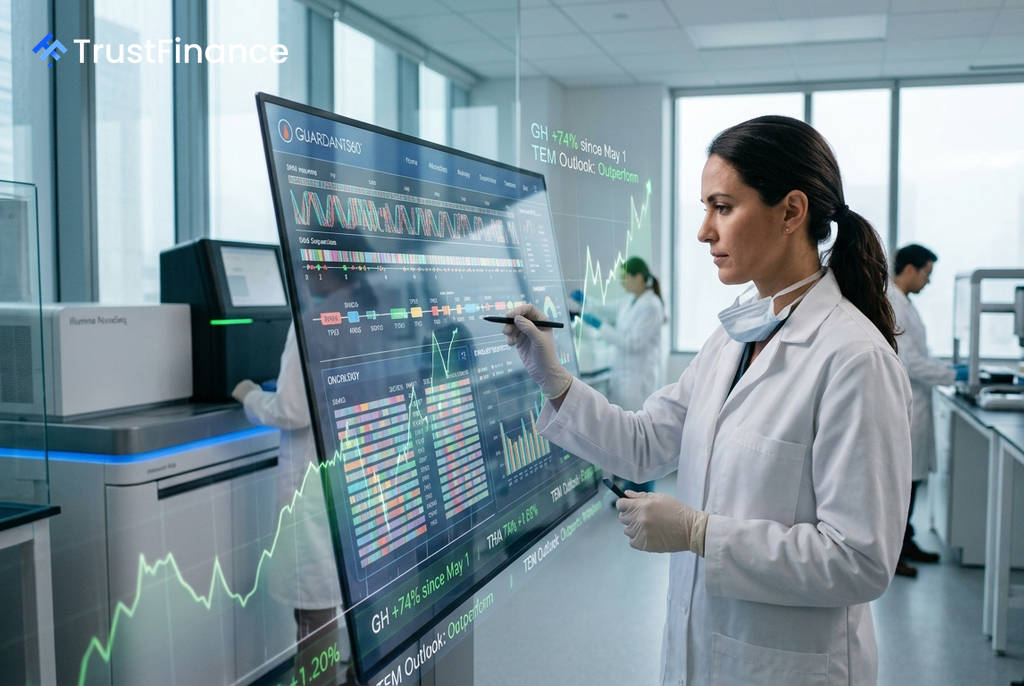
Guardant Health telah menunjukkan prestasi yang mengagumkan, dengan sahamnya melonjak 74% sejak 1 Mei. Kenaikan ini disokong oleh beberapa berita positif, termasuk kelulusan FDA untuk ujian biopsi cecair Guardant360 yang dinaik taraf dan kelulusan liputan untuk ujian saringan Shield oleh UnitedHealth, selaras dengan garis panduan Persatuan Kanser Amerika.
Menurut Mizuho, tahun 2027 dijangka menjadi tahun yang cemerlang bagi syarikat. Firma itu mengunjurkan potensi peningkatan untuk jualan onkologi klinikal melebihi $2 bilion pada 2028, manakala volum jualan Shield boleh mencecah lebih $700 juta pada tahun yang sama.
Konteks Pasaran
Prestasi dalam sektor diagnostik onkologi jitu telah bercampur-campur, dengan sesetengah syarikat mencatat keuntungan kukuh didorong oleh pemangkin khusus syarikat, manakala yang lain mengalami penurunan. Analisis Mizuho menunjukkan bahawa walaupun terdapat sentimen jangka pendek, prospek pertumbuhan jangka panjang yang didorong oleh inovasi produk dan penerimaan pasaran yang lebih luas kekal sebagai faktor penentu bagi pelabur dalam ruang ini.