
Story
Saham Johnson & Johnson Cecah Paras Tertinggi Baharu, Penganalisis Berbelah Bahagi Tentang Potensi Kenaikan
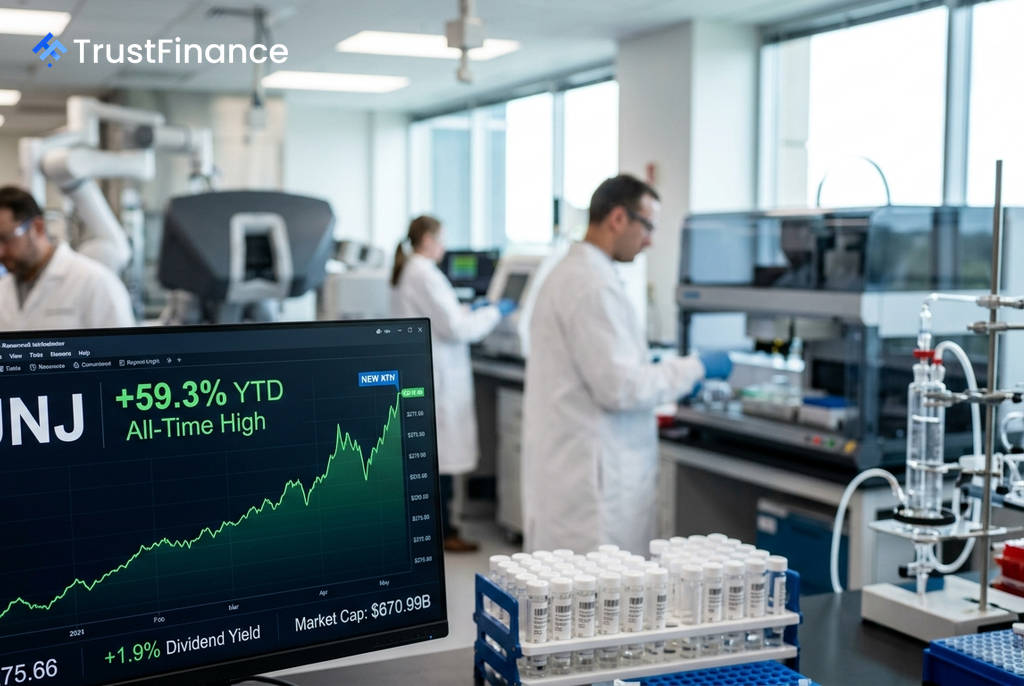
Saham gergasi farmaseutikal dan teknologi perubatan Johnson & Johnson (JNJ) telah mencapai paras tertinggi baharu pada $275.66, memberikan pulangan keseluruhan sebanyak +59.3% sepanjang tahun lalu. Walau bagaimanapun, di sebalik prestasi memberangsangkan ini, data menunjukkan pandangan yang berbeza mengenai hala tuju saham ini, menimbulkan persoalan sama ada potensi terbaik telah pun diambil kira dalam harga semasa.
Pemangkin Utama Kenaikan
Lonjakan harga saham JNJ baru-baru ini didorong oleh beberapa perkembangan penting yang meningkatkan keyakinan pelabur. Tiga peristiwa utama menjadi pemangkin utama:
- Kelulusan FDA untuk Ottava: Platform pembedahan robotik Ottava mendapat kelulusan daripada Pentadbiran Makanan dan Ubat-ubatan AS (FDA), membuka pasaran baharu yang pesat berkembang dan mendorong beberapa firma seperti UBS dan Guggenheim untuk menaikkan sasaran harga mereka.
- Kelulusan Ubat IMAAVY: Ubat nipocalimab (IMAAVY) telah diluluskan untuk rawatan anemia hemolitik autoimun hangat (wAIHA), satu gangguan darah yang jarang berlaku. Ini merupakan kelulusan kedua untuk ubat tersebut, memperluas jangkauan komersialnya.
- Momentum Hasil: Syarikat menunjukkan trajektori hasil yang kukuh, berkembang daripada $78.7 bilion pada TK2021 kepada unjuran $94.2 bilion pada TK2025, terutamanya dipacu oleh francais onkologi dalam segmen Perubatan Inovatif.
Perspektif Penilaian yang Bercanggah
Debat mengenai penilaian JNJ kini menjadi tumpuan utama. Walaupun harga sahamnya melambung, model-model berbeza memberikan gambaran yang tidak selari:
 Ad
- Model Nilai Saksama InvestingPro: Menetapkan nilai saksama pada $249.03, menunjukkan potensi penurunan sebanyak -9.7% daripada harga semasa.
- Sasaran Konsensus Penganalisis: Secara purata, penganalisis Wall Street meletakkan sasaran sekitar $277, menandakan potensi kenaikan yang sangat terhad iaitu +0.9%.
- Sasaran Tertinggi (UBS): Pandangan paling optimis datang daripada UBS, yang meletakkan sasaran harga pada $320, mewakili potensi kenaikan sebanyak +16.1%.
Dengan nisbah Harga-kepada-Perolehan (P/E) hadapan pada 24.9x dan EV/EBITDA pada 19.9x, JNJ dinilai pada premium berbanding pesaingnya. Ini membayangkan pasaran menjangkakan pelaksanaan strategi pertumbuhan yang hampir sempurna daripada pihak pengurusan.
Prospek dan Risiko
Bagi pelabur yang optimis, JNJ mempunyai beberapa pemacu pertumbuhan jangka panjang. Pengurusan menyasarkan untuk menggandakan jualan onkologi kepada lebih $50 bilion menjelang 2030, manakala kejayaan Ottava boleh meletakkan JNJ sebagai pesaing utama dalam pasaran robotik pembedahan. Tambahan pula, dengan beta rendah 0.23 dan sejarah 56 tahun pertumbuhan dividen berturut-turut, saham ini kekal sebagai pilihan defensif yang kukuh.
Walau bagaimanapun, terdapat beberapa risiko yang perlu dipertimbangkan. Satu isyarat amaran ialah jualan saham bernilai $9.2 juta oleh Naib Presiden Eksekutif MedTech, Timothy Schmid, berhampiran paras harga tertinggi. Selain itu, FDA telah mengeluarkan amaran keselamatan awal mengenai pam jantung Abiomed, dan syarikat juga berdepan dengan kehilangan eksklusiviti paten untuk ubat Stelara, yang dijangka akan mewujudkan jurang hasil sekitar $2 bilion yang perlu diisi oleh produk baharu.