
Story
존슨앤드존슨, 신고가 경신... 밸류에이션 부담 속 추가 상승 여력은?
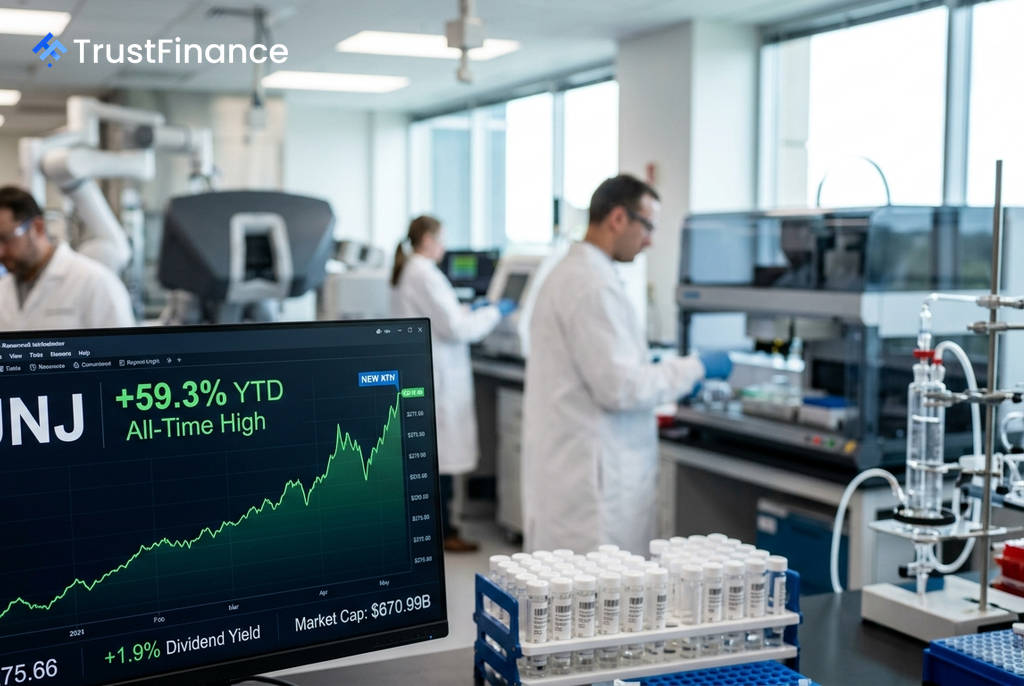
존슨앤드존슨(JNJ)의 주가가 지난 1년간 59.3% 의 총수익률을 기록하며 275.66달러(9월 4일 기준)로 사상 최고치를 경신했습니다. 그러나 시장의 평가는 엇갈리고 있어, 향후 추가 상승 여력에 대한 투자자들의 신중한 접근이 요구됩니다.
주가 상승을 이끈 촉매제
최근 JNJ의 주가 랠리는 여러 긍정적인 소식이 복합적으로 작용한 결과입니다. Investing.com에 따르면 주요 상승 동력은 다음과 같습니다.
- 수술 로봇 플랫폼 승인: 미국 식품의약국(FDA)이 JNJ의 '오타바(Ottava)' 수술 로봇 플랫폼을 승인하자, UBS(320달러), 구겐하임(287달러) 등 다수 투자은행이 목표 주가를 상향 조정했습니다.
- 신약 승인 확대: 희귀 혈액 질환 치료제 '니포칼리맙(IMAAVY)'이 온난 자가면역 용혈성 빈혈(wAIHA) 치료제로 추가 승인을 받으며 상업적 잠재력이 확대되었습니다.
- 견조한 매출 성장세: 혁신 의약품 부문의 항암제 프랜차이즈가 성장을 주도하며, 연간 매출은 2021 회계연도 787억 달러에서 2025년 942억 달러에 이를 것으로 전망됩니다.
엇갈리는 밸류에이션 논쟁
JNJ의 현재 주가수익비율(PER)은 후행 12개월 기준 31.6배, 선행 기준 24.9배에 달해 동종 제약업체 대비 프리미엄이 붙어있습니다. 월스트리트와 가치평가 모델 간의 시각차는 뚜렷합니다.
 Ad
- 인베스팅프로 공정가치: 249.03달러로 현재 주가 대비 -9.7% 의 하락 가능성을 시사합니다.
- 월가 컨센서스: 평균 목표주가는 약 277달러로 +0.9% 의 미미한 상승 여력을 나타냅니다.
- UBS 강세 시나리오: 가장 낙관적인 UBS는 목표주가를 320달러로 제시하며 +16.1% 의 상승 잠재력을 보고 있습니다.
선행 PER이 후행 PER보다 낮다는 것은 분석가들이 항암제 부문을 중심으로 상당한 이익 성장을 기대하고 있음을 의미합니다. 하지만 EV/EBITDA가 19.9배에 달하는 등 현재 밸류에이션에는 완벽한 사업 실행에 대한 기대감이 이미 반영되어 있다는 분석입니다.
향후 전망: 기회와 위험 요인
향후 주가 방향은 긍정적 요인과 잠재적 위험 요인 간의 힘겨루기에 따라 결정될 전망입니다. 강세론자들은 2030년까지 항암제 매출 3배 성장(500억 달러 이상) 목표, 오타바 로봇 플랫폼의 시장 잠재력, 그리고 0.23에 불과한 낮은 베타(beta) 계수와 56년 연속 배당 성장 등 안정성을 강점으로 꼽습니다.
반면, 인베스팅프로의 공정가치와의 괴리, 최근 의료기술 부문 부사장의 920만 달러 규모 내부자 주식 매도, 자회사 애비오메드(Abiomed) 심장 펌프에 대한 FDA 안전성 경고, 그리고 블록버스터 의약품 '스텔라라'의 특허 만료에 따른 약 20억 달러의 매출 공백 등은 부담 요인으로 지적됩니다.