
Story
जॉनसन एंड जॉनसन का शेयर रिकॉर्ड ऊंचाई पर; क्या आगे भी तेजी की गुंजाइश है?
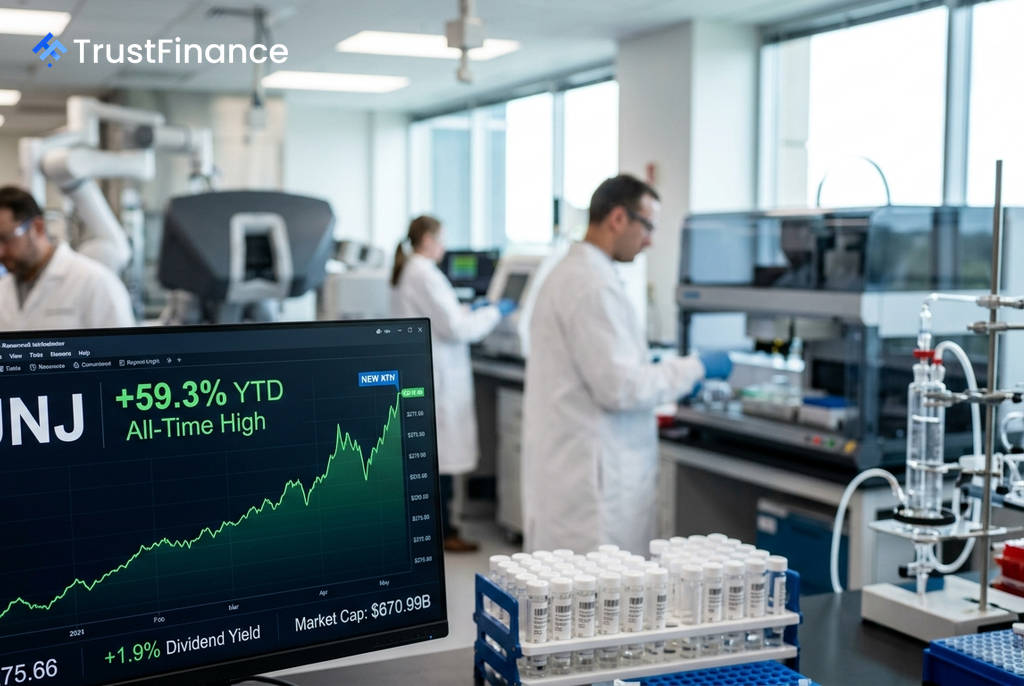
जॉनसन एंड जॉनसन (JNJ) का शेयर पिछले एक साल में +59.3% के कुल रिटर्न के बाद $275.66 (4 सितंबर तक) के नए रिकॉर्ड स्तर पर पहुंच गया है। हालांकि, विश्लेषकों और मूल्यांकन मॉडलों के बीच इस बात पर मतभेद है कि क्या इस तेजी में और दम बाकी है, या फिर अच्छी खबरें पहले ही शेयर की कीमत में शामिल हो चुकी हैं।
तेजी के पीछे के प्रमुख कारण
J&J के शेयर में हालिया उछाल कई महत्वपूर्ण घटनाक्रमों का परिणाम है। इन उत्प्रेरकों ने निवेशकों का विश्वास बढ़ाया है और विश्लेषकों को अपने लक्ष्य मूल्य (target price) बढ़ाने के लिए प्रेरित किया है।
- ओटावा रोबोटिक सर्जरी प्लेटफॉर्म: अमेरिकी खाद्य एवं औषधि प्रशासन (FDA) द्वारा कंपनी के ओटावा रोबोटिक सर्जरी प्लेटफॉर्म को मंजूरी मिलने के बाद कई ब्रोकरेज फर्मों ने अपने लक्ष्य बढ़ा दिए। इनमें UBS ($320), गुगेनहाइम ($287), और रेमंड जेम्स ($280) शामिल हैं।
- IMAAVY दवा को मंजूरी: दुर्लभ रक्त विकार (wAIHA) के लिए IMAAVY (nipocalimab) दवा को मंजूरी मिली है, जो इस बीमारी के लिए अपनी तरह का पहला इलाज है। इससे दवा की व्यावसायिक पहुंच का विस्तार हुआ है।
- राजस्व में वृद्धि: कंपनी का राजस्व FY2021 में $78.7 बिलियन से बढ़कर FY2025 में $94.2 बिलियन होने का अनुमान है, जिसका मुख्य कारण इनोवेटिव मेडिसिन का ऑन्कोलॉजी फ्रैंचाइज़ी है।
मूल्यांकन पर विभाजित राय
 Ad
मौजूदा स्तरों पर, J&J का मूल्यांकन एक बहस का विषय बन गया है। फॉरवर्ड P/E अनुपात 24.9x और EV/EBITDA 19.9x पर, शेयर अपने सेक्टर की अन्य कंपनियों की तुलना में प्रीमियम पर कारोबार कर रहा है।
- InvestingPro फेयर वैल्यू: InvestingPro का फेयर वैल्यू मॉडल स्टॉक का उचित मूल्य $249.03 बताता है, जो मौजूदा कीमत से -9.7% की गिरावट का संकेत देता है।
- विश्लेषकों का आम सहमति लक्ष्य: वॉल स्ट्रीट विश्लेषकों का औसत लक्ष्य मूल्य लगभग $277 है, जो मौजूदा स्तरों से केवल +0.9% की मामूली बढ़त दर्शाता है।
- UBS का बुल केस: सबसे आशावादी दृष्टिकोण UBS का है, जिसका लक्ष्य $320 है, जो +16.1% की संभावित बढ़त का सुझाव देता है।
संभावित जोखिम और चुनौतियां
निवेशकों को कुछ प्रमुख जोखिमों पर भी नजर रखनी चाहिए। कंपनी के मेडटेक के EVP, टिमोथी श्मिड ने 2 सितंबर, 2026 को $274.74 प्रति शेयर पर $9.2 मिलियन के शेयर बेचे, जो रिकॉर्ड ऊंचाई के करीब अंदरूनी बिक्री का संकेत है। इसके अलावा, Abiomed हार्ट पंप से जुड़ी FDA की सुरक्षा चेतावनी और Stelara दवा की एक्सक्लूसिविटी खत्म होने से लगभग $2 बिलियन के राजस्व का अंतर पैदा हो सकता है, जिसे पाटना एक चुनौती होगी। कुल मिलाकर, विश्लेषकों की आम राय यह है कि स्टॉक का मूल्यांकन काफी हद तक सही है और यहां से बड़ी बढ़त के लिए कंपनी को अपने ऑन्कोलॉजी और रोबोटिक्स व्यवसायों में असाधारण प्रदर्शन करना होगा।