
Story
Momentum Eli Lilly dan Novo Nordisk Berbeza, Mempersoalkan Strategi Dagangan Berpasangan
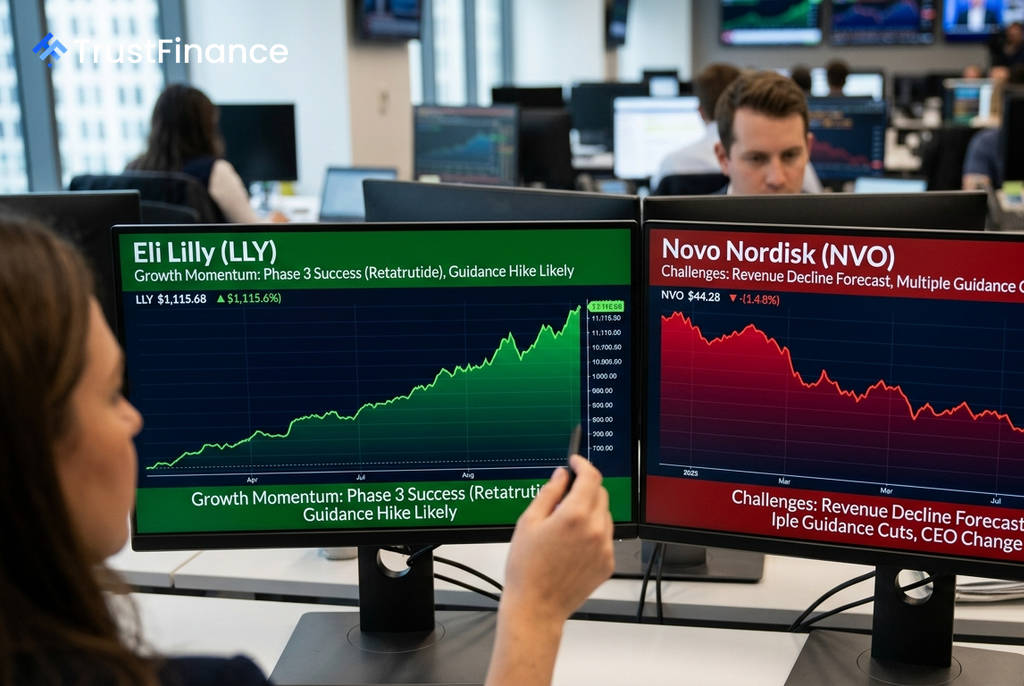
Momentum pasaran bagi dua gergasi farmaseutikal, Eli Lilly dan Novo Nordisk, menunjukkan perbezaan yang ketara, dengan Eli Lilly merekodkan prestasi cemerlang manakala Novo Nordisk bergelut untuk mengekalkan kedudukannya. Perbezaan ini didorong oleh asas fundamental yang bercanggah, terutamanya dari segi jangkaan pertumbuhan dan penilaian pasaran.
Jurang Prestasi yang Melebar
Dalam tempoh satu tahun yang lalu, prestasi kedua-dua syarikat ini bergerak ke arah yang bertentangan. Menurut data pasaran, saham Eli Lilly telah memberikan pulangan sebanyak 46.7% dan didagangkan berhampiran paras tertingginya.
Sebaliknya, saham Novo Nordisk telah merosot sebanyak 3.1% dalam tempoh yang sama. Perbezaan ini menyerlahkan sentimen pelabur yang sangat berbeza terhadap prospek masa depan kedua-dua syarikat.
Faktor Asas yang Bercanggah
Perbezaan prestasi ini berpunca daripada unjuran kewangan dan perkembangan klinikal yang berbeza secara drastik. Pasaran meletakkan premium yang tinggi pada kepastian pertumbuhan yang ditunjukkan oleh Eli Lilly.
Berikut adalah perbandingan metrik utama antara kedua-dua syarikat:
 Ad
- Pertumbuhan Hasil: Hasil Eli Lilly diunjurkan melonjak 30.3% pada tahun hadapan, disokong oleh data positif ubat obesiti, retatrutide. Novo Nordisk pula berdepan unjuran penurunan hasil yang jarang berlaku sebanyak -6.5%.
- Keuntungan: Pendapatan sesaham (EPS) Lilly dijangka meningkat 49.3% tahun depan, manakala EPS Novo dijangka jatuh -6.6%.
- Penilaian: Lilly didagangkan pada nisbah harga-ke-perolehan (P/E) hadapan yang tinggi iaitu 32.6x, mencerminkan jangkaan pertumbuhan yang kukuh. Novo pula didagangkan pada nisbah yang jauh lebih rendah iaitu 14.3x.
Selain itu, data Fasa 3 menunjukkan ubat retatrutide Lilly mengatasi Wegovy milik Novo dalam rawatan obesiti. Novo Nordisk juga sedang berhadapan dengan saman tindakan kelas berkaitan pendedahan maklumat.
Implikasi kepada Pelabur
Situasi ini menjadikan strategi dagangan berpasangan (long Lilly, short Novo) kelihatan menarik, namun ia mempunyai risiko yang tidak seimbang. Eli Lilly kini dinilai untuk kesempurnaan, di mana sebarang kegagalan untuk memenuhi jangkaan tinggi boleh menyebabkan tekanan jualan yang ketara. Penganalisis melihat potensi kenaikan hanya 8.4% daripada harga semasanya.
Bagi Novo Nordisk, jangkaan pasaran berada pada tahap yang sangat rendah selepas empat kali pemotongan panduan dan pemberhentian pekerja. Walaupun sahamnya tertekan, penganalisis melihat potensi kenaikan nilai saksama sehingga 56.0% jika syarikat itu berjaya menstabilkan operasinya. Laporan pendapatan kedua-dua syarikat pada 5 Ogos akan menjadi tumpuan utama untuk melihat sama ada trend semasa ini akan berterusan.