
Story
Saham DoValue Merudum Selepas Lapor Kerugian Besar dan Peningkatan Hutang
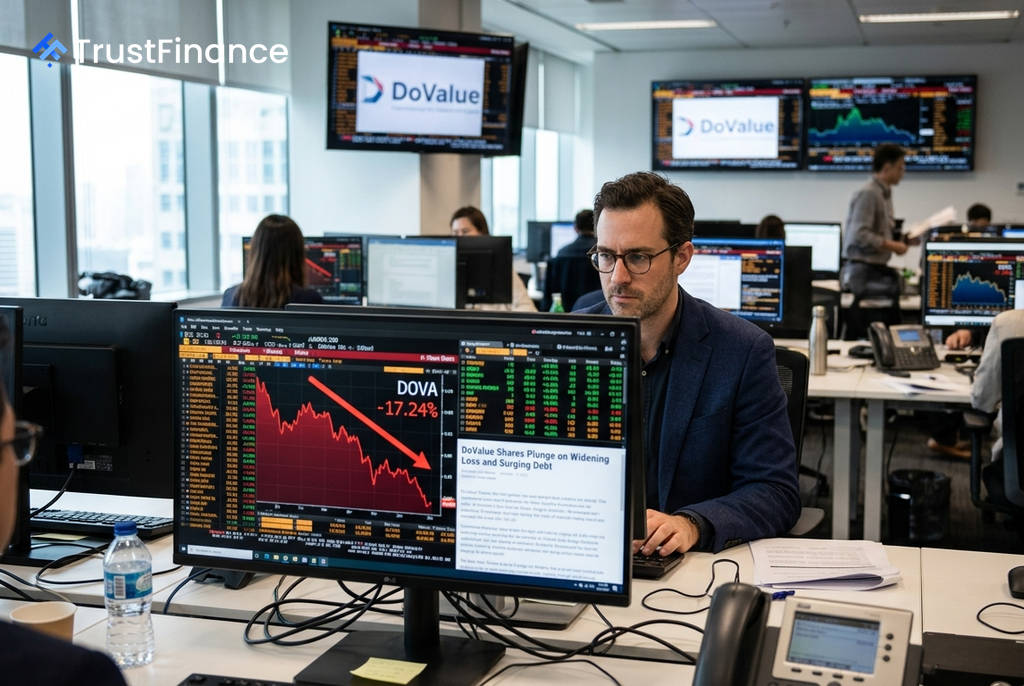
Saham DoValue (DOVA) merudum sebanyak 15.5% kepada €2.044 dalam dagangan di Euronext Milan, selepas syarikat itu melaporkan kerugian bersih yang besar dan peningkatan mendadak dalam paras hutang untuk separuh pertama 2026, sekali gus mencetuskan kebimbangan pelabur.
Prestasi Kewangan Merosot Tajam
DoValue merekodkan kerugian bersih sebanyak €21.6 juta untuk separuh pertama tahun ini, satu kemerosotan ketara berbanding kerugian €4.1 juta dalam tempoh yang sama pada 2025. Kerugian ini sebahagian besarnya disebabkan oleh kos tidak berulang yang berkaitan dengan pengambilalihan dan integrasi syarikat coeo. Kos ini termasuk bayaran pemberhentian pekerja, yuran transaksi, dan faedah ke atas nota yang diterbitkan untuk membiayai pembelian tersebut.
Di sebalik angka utama, prestasi asas syarikat turut menunjukkan kelemahan. Selepas mengecualikan item tidak berulang, keuntungan bersih berulang syarikat menyusut kira-kira 82% kepada hanya €2.2 juta daripada €11.9 juta pada tahun sebelumnya. Pendapatan sebelum faedah, cukai, susut nilai dan pelunasan (EBITDA) juga menurun sebanyak 12%.
Peningkatan Hutang dan Risiko Tumpuan
Pelabur turut bimbang dengan keadaan kunci kira-kira syarikat. Hutang bersih DoValue meningkat hampir dua kali ganda kepada €855 juta daripada €439 juta pada akhir 2025. Ini telah melonjakkan leveraj kewangan syarikat kepada 3.1 kali EBITDA.
 Ad
Di samping itu, keputusan kewangan mendedahkan risiko tumpuan yang ketara, dengan pengambilalihan terbaharu, coeo, kini menyumbang sebanyak 31% daripada hasil kasar kumpulan. Kebergantungan yang tinggi pada satu entiti ini menambah lagi ketidaktentuan dalam kalangan pelabur.
Impak Pasaran dan Pandangan Penganalisis
Penjualan besar-besaran ini menjadikan DoValue saham berprestasi terburuk di Euronext Milan dan didorong sepenuhnya oleh faktor khusus syarikat, memandangkan pasaran Itali yang lebih luas hanya mengalami sedikit penurunan. Walaupun pihak pengurusan mengesahkan sasaran EBITDA setahun penuh 2026 sekitar €300 juta, ia bersyarat kepada prestasi kukuh coeo pada separuh kedua tahun ini dan kejayaan pelaksanaan langkah pengurangan kos.
Gabungan kerugian yang melebar, keuntungan asas yang merosot, leveraj yang melambung, dan sasaran yang bergantung pada risiko pelaksanaan terbukti terlalu berat untuk diterima oleh pasaran. Penganalisis di Equita mengekalkan penarafan 'Hold' (Pegang) dengan sasaran harga €2.70, manakala purata sasaran konsensus 12 bulan berada pada €3.30, kedua-duanya jauh di atas paras dagangan semasa tetapi mencerminkan ketidakpastian yang timbul daripada keputusan kewangan ini.