
Story
두밸류, 상반기 순손실 확대 및 부채 급증에 주가 15% 폭락
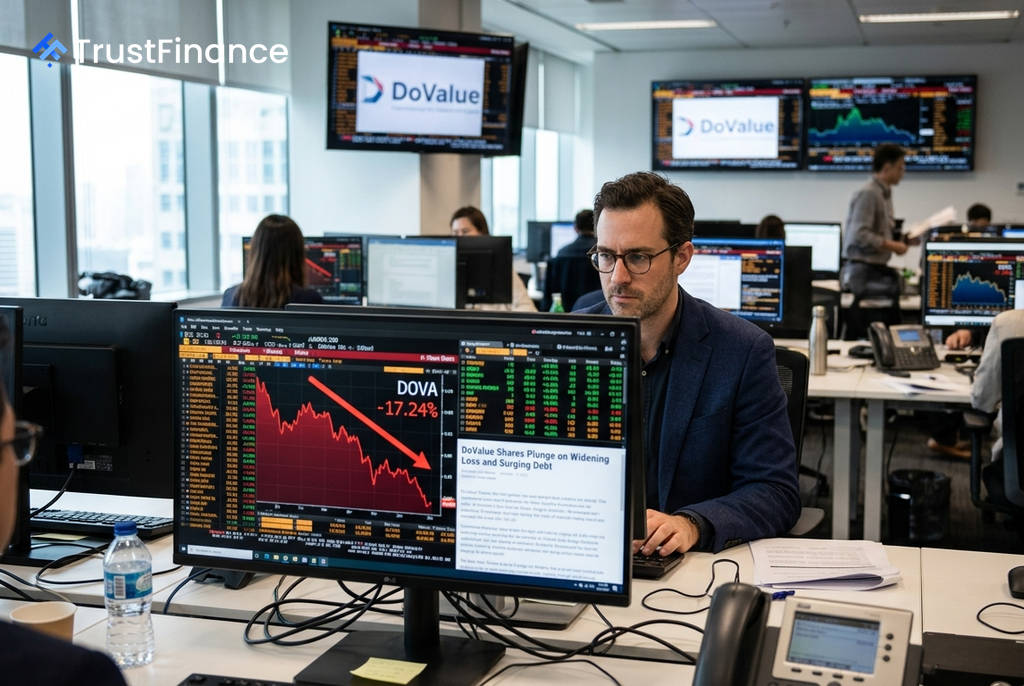
이탈리아의 부실채권(NPL) 서비스 전문기업 두밸류(DoValue)의 주가가 2026년 상반기 실적 악화 발표 이후 15.5% 폭락한 2.044유로에 거래되었다. 이는 coeo 인수 관련 비용으로 순손실이 크게 확대되고 재무 건전성에 대한 우려가 커진 데 따른 것이다.
실적 악화와 부채 급증
두밸류가 발표한 2026년 상반기 실적에 따르면, 회사는 2160만 유로의 순손실을 기록했다. 이는 전년 동기 기록한 410만 유로 순손실에서 큰 폭으로 악화된 수치다.
이러한 손실 확대는 coeo 인수 및 통합 과정에서 발생한 일회성 비용이 주된 원인으로 지목된다. 여기에는 직원 퇴직금, 거래 수수료, 인수 자금 조달을 위해 발행한 채권 이자 등이 포함되었다. 그러나 일회성 요인을 제외한 경상 순이익 역시 전년 동기 1190만 유로에서 220만 유로로 약 82% 급감하며 근본적인 수익성 악화를 드러냈다. 상각전영업이익(EBITDA) 또한 12% 감소했다.
재무 구조도 크게 악화되었다. 2025년 말 4억 3900만 유로였던 순부채는 8억 5500만 유로로 거의 두 배 가까이 급증했으며, 이에 따라 재무 레버리지(순부채/EBITDA)는 3.1배까지 치솟았다.
불확실성 더하는 경영 전망
 Ad
두밸류 경영진은 2026년 연간 EBITDA 목표치인 약 3억 유로를 유지한다고 밝혔으나, 여기에는 몇 가지 조건이 붙었다. 이 목표 달성은 ▲인수한 coeo의 하반기 견조한 실적 유지 ▲그룹의 비용 절감 계획 실행을 전제로 하고 있어 투자자들 사이에서 실행 리스크에 대한 우려를 낳고 있다.
또한 2분기 실적에서 coeo가 그룹 전체 총매출의 31%를 차지하는 것으로 나타나 특정 사업에 대한 집중 리스크도 부각되었다. 이날 이탈리아 증시(FTSE MIB)가 약보합세를 보인 점을 감안할 때, 두밸류의 주가 폭락은 시장 전반의 영향이 아닌 전적으로 기업 개별 요인에 기인한 것으로 분석된다.
시장 반응 및 전문가 시각
실적 발표 이후 두밸류 주가는 유로넥스트 밀라노 증시에서 최악의 하락률을 기록하며 52주 신저가(1.923유로)에 근접했다. 에퀴타(Equita)는 투자의견 '보유(Hold)'와 목표주가 2.70유로를 유지했으며, 시장 컨센서스 12개월 평균 목표주가는 3.30유로이다. 이는 현재 주가보다는 높은 수준이지만, 이번 실적 발표로 인해 불확실성이 크게 증대되었음을 반영한다.
결론적으로 순손실 확대, 핵심 수익성 급감, 부채 급증, 그리고 조건부 실적 가이던스 제시라는 복합적인 악재가 투자 심리를 급격히 냉각시킨 것으로 풀이된다.