
Story
Saham DoValue Anjlok 15% Akibat Kerugian dan Lonjakan Utang
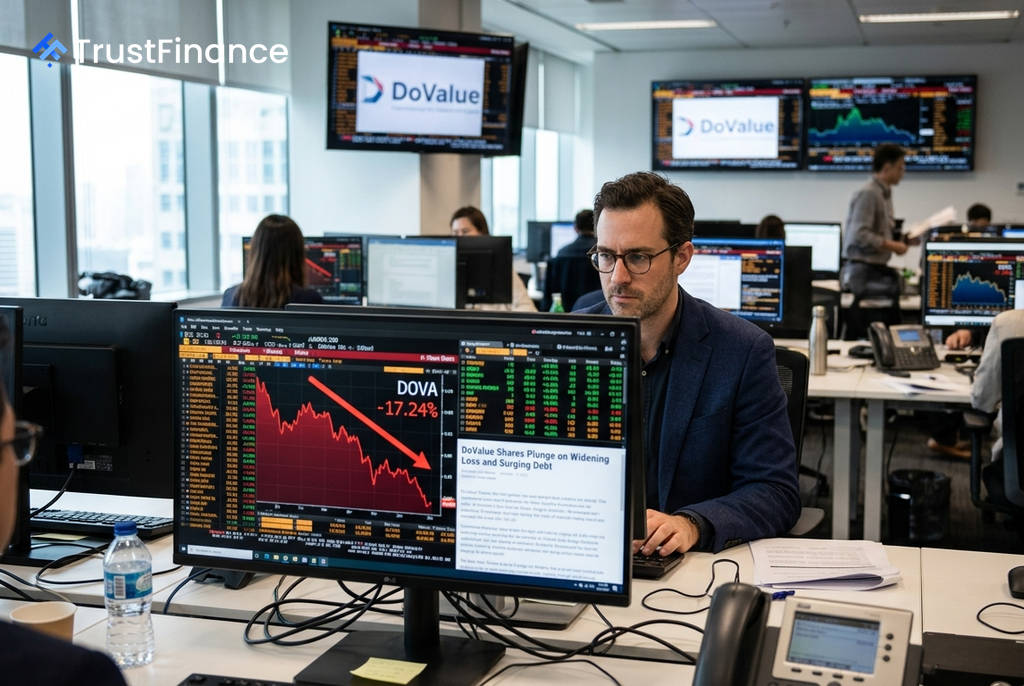
Saham DoValue (DOVA) merosot tajam sebesar 15,5% ke level €2,044 di bursa Euronext Milan, menyusul rilis laporan keuangan paruh pertama 2026 yang mengecewakan investor. Penurunan drastis ini menjadikan DoValue sebagai saham dengan kinerja terburuk di bursa pada hari ini.
Kinerja Keuangan Memburuk
DoValue melaporkan kerugian bersih yang signifikan sebesar €21,6 juta untuk paruh pertama (H1) 2026. Angka ini menunjukkan pemburukan tajam dibandingkan kerugian €4,1 juta pada periode yang sama tahun 2025.
Kerugian tersebut sebagian besar disebabkan oleh biaya non-berulang yang terkait dengan akuisisi dan integrasi coeo. Biaya-biaya ini mencakup:
- Pesangon karyawan
- Biaya transaksi kesepakatan
- Bunga atas surat utang yang diterbitkan untuk membiayai akuisisi
Bahkan setelah mengeluarkan pos-pos non-berulang, laba bersih berulang perusahaan anjlok sekitar 82% menjadi hanya €2,2 juta dari €11,9 juta pada tahun sebelumnya. Sementara itu, EBITDA (laba sebelum bunga, pajak, depresiasi, dan amortisasi) juga tercatat turun 12%.
Beban Utang dan Prospek ke Depan
 Ad
Kekhawatiran investor juga dipicu oleh neraca keuangan perusahaan. Utang bersih DoValue tercatat hampir dua kali lipat menjadi €855 juta dari posisi €439 juta pada akhir 2025. Hal ini mendorong rasio utang (leverage) keuangan menjadi 3,1 kali EBITDA.
Manajemen mengonfirmasi target EBITDA setahun penuh 2026 di sekitar €300 juta. Namun, pencapaian target ini bergantung pada kinerja kuat dari coeo di paruh kedua tahun ini dan keberhasilan eksekusi program pengurangan biaya, yang menambah unsur risiko dan ketidakpastian bagi investor.
Reaksi Pasar dan Analis
Aksi jual saham DoValue murni didorong oleh faktor internal perusahaan, karena pasar Italia secara keseluruhan (indeks FTSE MIB) hanya bergerak sedikit lebih rendah. Kombinasi antara kerugian yang melebar, profitabilitas yang menurun drastis, lonjakan utang, dan panduan yang bersyarat terbukti terlalu berat bagi pasar.
Dari sisi analis, Equita mempertahankan peringkat 'Hold' dengan target harga €2,70. Sementara itu, target harga rata-rata konsensus untuk 12 bulan ke depan berada di €3,30, yang meskipun masih di atas level saat ini, mencerminkan ketidakpastian yang timbul dari hasil kinerja terbaru.