
Story
doValue株が急落、上半期決算の赤字拡大と財務悪化を嫌気
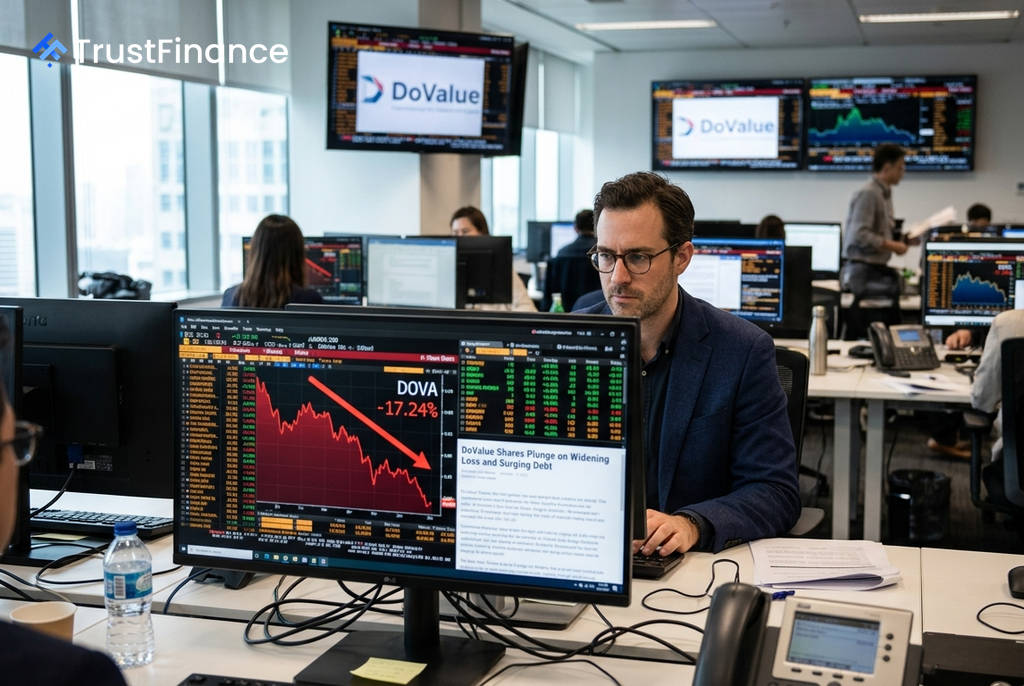
イタリアの金融サービス会社doValue(ユーロネクスト・ミラノ上場、ティッカー:DOVA)の株価が8月6日の取引で15.5%急落し、2.044ユーロまで値を下げた。同日発表された2026年上半期決算で純損失が大幅に拡大し、財務状況が悪化したことが嫌気された。
上半期決算で赤字が大幅拡大
doValueが発表した2026年上半期(1~6月期)決算は、純損失が2,160万ユーロとなり、前年同期の410万ユーロの損失から大幅に悪化した。これは主に、独coeo社の買収・統合に関連する一時的な費用が嵩んだことによる。
具体的には、従業員の退職金、M&A関連費用、買収資金調達のための社債利払いなどが非経常費用として計上された。しかし、これら一時的な項目を除いた経常純利益も、前年同期の1,190万ユーロから220万ユーロへと約82%減少し、本業の収益力低下も示された。EBITDA(利払い・税・償却前利益)も12%減少した。
財務レバレッジの急上昇とガイダンスへの懸念
投資家が特に懸念したのは、財務状況の悪化である。純負債は2025年末の4億3,900万ユーロから8億5,500万ユーロへとほぼ倍増した。これにより、財務レバレッジ(純負債/EBITDA)は3.1倍に上昇した。
 Ad
同社は2026年通期のEBITDA目標(約3億ユーロ)を据え置いたものの、達成には「coeo社の力強い下半期の業績」と「コスト削減策の実行」が条件であると明言した。この条件付きのガイダンスは、不良債権(NPL)サービシング市場の環境悪化と相まって、先行きの不透明感を強める結果となった。
市場の反応
この決算内容を受け、doValueの株価はユーロネクスト・ミラノ市場でこの日最も下落した銘柄となった。イタリアの主要株価指数であるFTSE MIBが小幅安にとどまる中での大幅な下落であり、売りが同社固有の問題に集中したことを示している。
アナリストの評価では、Equitaは投資判断を「ホールド」、目標株価を2.70ユーロに維持している。市場コンセンサスによる12ヶ月の平均目標株価は3.30ユーロであり、いずれも現在の株価を上回っているものの、今回の決算で生じた不確実性を反映している。