
Story
스토라 엔소, 예상 밖 IFRS 기준 순손실에 주가 급락
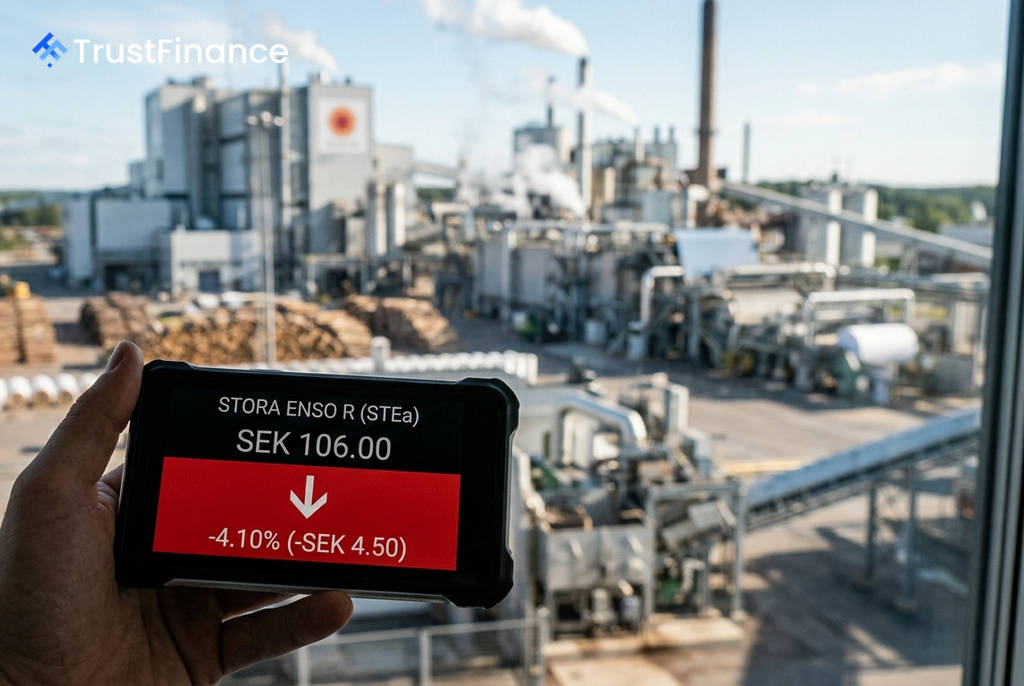
핀란드 제지 및 포장재 기업 스토라 엔소(Stora Enso Oyj)의 주가가 2026년 상반기 실적 보고서 발표 이후 4.1% 하락한 106스웨덴 크로나(SEK)에 거래되었다. 조정 영업이익은 개선되었음에도 불구하고, 국제회계기준(IFRS)에 따른 예상 밖의 손실이 투자자들의 매도세를 촉발했다.
예상 밖의 IFRS 손실이 주가 하락 주도
스토라 엔소의 2026년 상반기 실적에서 가장 큰 충격을 준 부분은 IFRS 기준 실적이었다. 회사의 보고된 수치는 시장의 기대를 크게 하회했다.
- IFRS 영업이익: 1,600만 유로로 전년 동기 6,400만 유로에서 급감했다.
- IFRS 주당순이익(EPS): -0.03 유로를 기록하며, 전년 동기의 +0.03 유로에서 적자로 전환했다.
이러한 손실의 주된 원인은 8,300만 유로에 달하는 손상차손 및 구조조정 비용과 6,100만 유로의 생물자산에 대한 부정적인 공정가치 평가 때문인 것으로 분석된다. 이는 일회성 비용이 회계상 이익을 크게 훼손했음을 시사한다.
조정 실적 개선에도 우려 가중
 Ad
IFRS 기준 실적과 달리, 일회성 항목을 제외한 조정 실적은 긍정적인 모습을 보였다. 조정 EBIT(세전이자지급전이익)는 전년 동기 대비 약 27% 증가한 1억 6,000만 유로를 기록했으며, 조정 EBIT 마진율도 5.2%에서 6.6%로 확대되었다.
하지만 이러한 기저의 운영 성과 개선에도 불구하고 다른 지표들이 우려를 더했다. 매출은 판매가 하락과 불리한 환율 영향으로 구조적 포트폴리오 변화 효과가 상쇄되며 24억 2,300만 유로로 거의 정체 상태를 보였다. 또한 상반기 영업 현금 흐름은 전년 동기 3억 3,600만 유로에서 2억 1,200만 유로로 감소하여 단기 현금 창출 능력에 대한 의문을 낳았다.
시장 전망 및 투자자 시각
스토라 엔소 경영진은 지정학적 긴장과 무역 관련 변동성이 수요, 공급망, 원자재 비용에 위험을 초래하는 등 시장 상황이 여전히 불확실하다고 밝혔다. 이번 실적 발표는 회사의 실적이 거시 경제 환경에 민감하게 반응하고 있음을 보여준다.
투자자들에게 이번 실적은 조정 이익과 실제 보고된 IFRS 이익 간의 큰 격차가 가치 평가의 불확실성 요인으로 작용하고 있음을 확인시켜 주었다. 시장은 향후 손상차손 주기가 안정되고 현금 흐름이 설득력 있게 회복되는 모습을 확인하기 전까지는 보수적인 시각을 유지할 가능성이 높다.