
Story
S&P, 마그나 인터내셔널 신용등급 전망 '안정적'으로 상향…현금흐름 개선
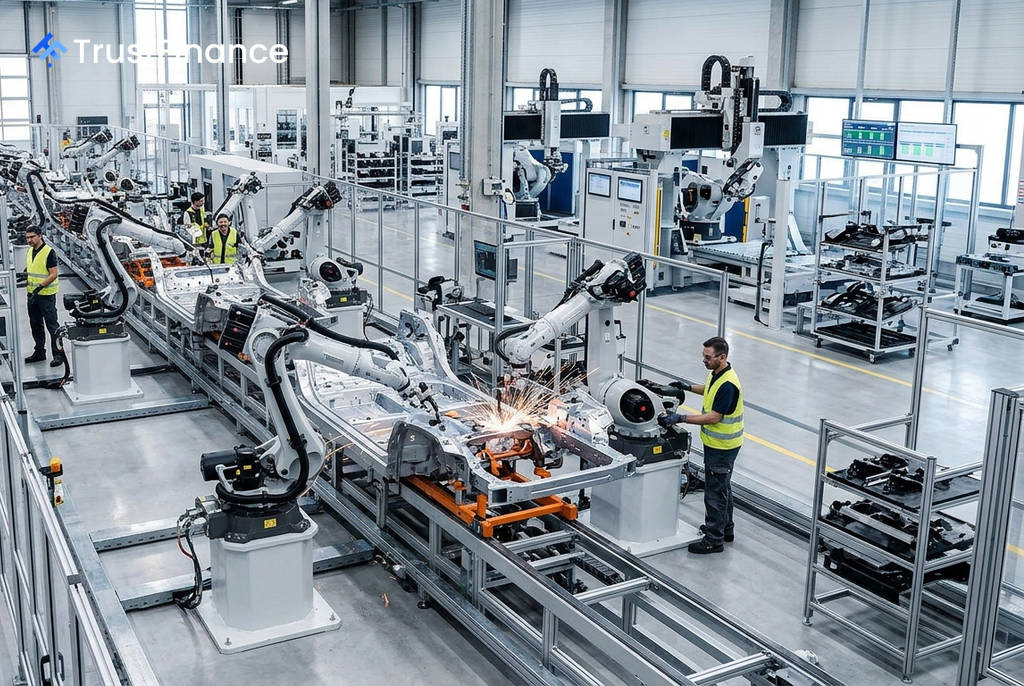
S&P 글로벌 레이팅스는 캐나다의 자동차 부품 공급업체 마그나 인터내셔널(Magna International Inc.)의 신용등급 전망을 기존 '부정적'에서 '안정적'으로 상향 조정했다. 이와 함께 장기 발행자 신용등급 'A-'와 무담보 채권 등급 'A-'는 그대로 유지한다고 밝혔다.
이번 전망 상향은 마그나의 마진 확대, 현금흐름 창출 능력, 그리고 예상보다 빠른 부채 감축 성과를 반영한 결과다.
재무 건전성 강화 전망
S&P는 마그나가 향후 수년간 재무 건전성을 안정적으로 유지할 것으로 내다봤다. 신용평가사는 마그나의 조정 상각전영업이익(EBITDA) 대비 조정 부채 비율이 1.5배 미만, 조정 부채 대비 잉여영업현금흐름(FOCF) 비율은 30% 이상을 유지할 것으로 전망했다.
2026년 3월 31일 기준 마그나의 총 레버리지는 1.5배를 기록했으며, S&P는 연간 2%~5%의 EBITDA 성장에 힘입어 완만한 디레버리징(부채 감축)이 이루어질 것으로 예상했다.
수익성 및 현금흐름 개선
S&P는 마그나의 조정 EBITDA 마진이 2025년 10.2%에서 향후 2년간 약 11%까지 확대될 것으로 예측했다. 이는 2023년 대비 170bp(1.7%p) 개선된 수치다. 마진 개선의 주요 동력은 다음과 같다.
 Ad
- 고마진 부문의 유기적 성장
- 운영 효율성 개선 계획
- 순 엔지니어링 비용 감소
- 구조조정 관련 비용 절감
이에 따라 잉여영업현금흐름은 향후 몇 년간 연간 18억~19억 달러에 이를 것으로 전망됐다. 이는 조정 부채의 30%~33%에 해당하는 규모다. S&P의 이번 전망은 자본적지출(CAPEX)이 매출의 3.8%~4.0% 수준을 유지하고, 2026년 1분기에 4억 5천만 달러 이상을 회수한 이후 추가적인 상업용 배터리 전기차(BEV) 관련 비용 회수는 없다는 가정을 전제로 한다.
주주 환원 및 시장 지위
S&P는 마그나가 지난 3년간 자사주 매입을 제한했으나, 2028년까지 연간 10억~13억 달러 규모로 자사주 매입을 늘릴 것으로 예상했다.
마그나는 북미 최대, 세계 3위 규모의 1차 자동차 부품 공급업체다. 회사는 전기화, 자율주행, 커넥티비티 등 미래 자동차 산업의 핵심 분야에서 강력한 시장 지위를 확보하고 있다.