
Story
BofA, 2026년 유럽 소프트웨어 최선호주 발표... SAP '톱픽' 선정
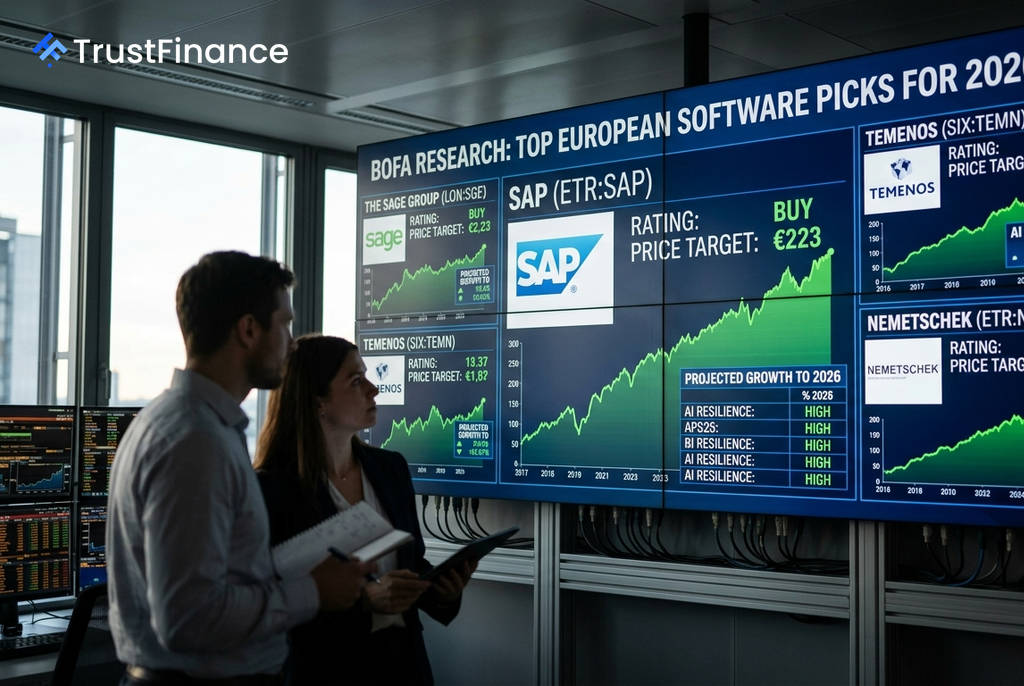
뱅크오브아메리카(BofA)가 2026년 유럽 소프트웨어 부문 최선호주 목록을 발표하며, 대형주 중에서는 SAP를 톱픽으로 꼽았다. BofA는 이번 선정에서 강력한 성장 전망과 함께 AI로 인한 파괴적 혁신 리스크에 상대적으로 덜 노출된 기업들을 핵심 기준으로 삼았다.
SAP, 대형주 최선호주로 선정
BofA는 SAP(ETR:SAP)에 대한 '매수' 의견을 재확인하며, 목표주가를 기존 208유로에서 223유로로 상향 조정했다. 이는 목표 클라우드 멀티플을 2027년 EBITDA의 18배에서 20배로 조정한 데 따른 것이다. SAP는 BofA의 '2026년을 위한 25개 주식' 목록에도 포함되었다.
BofA 분석에 따르면, SAP의 주가는 2026년 EV/EBITDA 기준 16.7배에 거래되고 있다. 이는 2028년까지 예상되는 연평균 성장률(CAGR)인 매출 11.3%, 주당순이익(EPS) 18%를 고려할 때, 성장성 대비 EV/EBITDA 비율이 1.1배로 유럽 동종 업계 평균인 1.5배보다 낮아 매력적인 수준이라고 평가했다.
AI 리스크 방어력 갖춘 성장주 주목
 Ad
BofA는 SAP 외에도 AI 리스크 방어력과 뚜렷한 성장세를 보이는 여러 소프트웨어 기업을 긍정적으로 평가했다. 이들 기업은 복잡한 워크플로우 통합, 특정 산업 전문성 등을 통해 AI의 직접적인 위협에서 상대적으로 자유롭다는 분석이다.
- 테메노스(SIX:TEMN): 2분기 매출 부진에도 불구하고 '매수' 등급을 유지했다. BofA는 중기 EBIT 컨센서스에 1~3%의 상향 가능성이 있으며, 동종 기업 대비 가시성 높은 중기 매출 전망과 낮은 AI 리스크를 강점으로 꼽았다.
- 세이지(LON:SGE): 견조한 3분기 실적을 바탕으로 2026 회계연도 유기적 매출 성장률 전망치를 10.1%로 40bp 상향했다. 2028년까지 연평균 9.7%의 매출 성장을 통해 약 12%의 EBIT 및 18%의 EPS 성장을 이끌 것으로 전망했다.
- 플래니스웨어(EPA:PLNW): 2분기 호실적에 힘입어 목표주가를 30유로에서 31유로로 올렸다. 2028년까지 매출과 EBITDA가 각각 연평균 15%, 17% 성장할 것으로 예상되며, 이는 업계 평균을 약 6%p 상회하는 수치다.
- 팀뷰어(ETR:TMV): '매수' 등급과 목표주가 9.7유로를 유지했다. 최근 발표한 서비스나우(ServiceNow)와의 파트너십은 거대 플랫폼 기업에 의한 잠식 우려를 해소하는 중요한 단계로 평가받았다.
- 네메첵(ETR:NEM): HCSS 인수를 반영해 목표주가를 91유로에서 93유로로 상향했다. BofA는 AEC(건축, 엔지니어링, 건설) 소프트웨어 산업이 AI의 직접적인 영향에서 비교적 자유로우며, 네메첵이 AI를 통해 제품 등급화 및 소비 기반 가격 책정으로 수익을 창출할 것으로 기대했다.
투자 분석의 핵심: 성장성과 AI 방어력
BofA의 이번 보고서는 유럽 소프트웨어 섹터 투자에 있어 두 가지 핵심 요소를 강조한다. 첫째는 지속 가능한 매출 및 이익 성장 능력이며, 둘째는 생성형 AI와 같은 신기술이 가져올 산업 재편 리스크에 대한 방어력이다. 투자자들은 향후 해당 섹터의 기업을 평가할 때 이 두 가지 기준을 중요하게 고려할 필요가 있다.