
Story
베렌버그, GBG 투자의견 '보유'로 하향...미국 고객 이탈로 성장 전망 악화
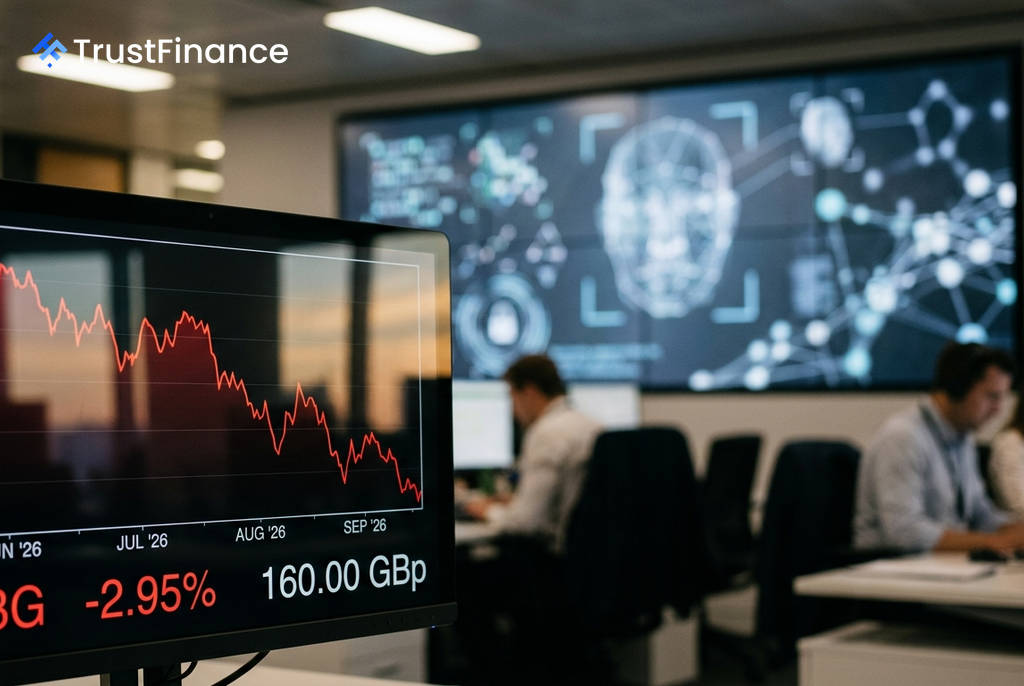
독일 투자은행 베렌버그(Berenberg)가 신원 인증 솔루션 기업 GB 그룹(GBG)에 대한 투자의견을 기존 '매수'에서 '보유'로 하향 조정하고, 목표주가를 260펜스에서 190펜스로 대폭 낮췄다. 이는 GBG가 미국 시장에서의 주요 고객 이탈을 이유로 향후 성장 전망치를 하향 조정한 데 따른 조치다.
성장 전망치 하향 조정
베렌버그의 이번 결정은 GBG가 지난 8월 14일 발표한 예정에 없던 실적 업데이트에 따른 것이다. GBG는 2027 회계연도 매출 성장률 전망치를 기존 '중간 한 자릿수(mid-single digits)'에서 1~3%로 하향 조정했다. 조정 영업이익률 전망치 역시 기존 21~22% 범위에서 약 21% 수준으로 낮췄다.
이는 불과 두 달 전인 6월 3일 긍정적인 전망을 제시하고, 7월 21일 1분기 실적이 예상에 부합했다고 밝힌 직후에 나온 것이어서 시장에 충격을 주었다. 회사 측은 미국 내 일부 주요 고객들 사이에서 예상보다 높은 수준의 거래량 이탈이 발생했으며, 미주 지역 최고매출책임자(CRO)가 회사를 떠났다고 밝혔다.
미국 시장 경쟁 심화 우려
베렌버그는 분석 보고서에서 "갑작스러운 실적 전망 하향은 미국 신원 인증 시장의 치열한 경쟁과 GBG 사업 모델의 가시성 부족을 드러낸다"고 지적했다. 2026 회계연도 기준, GBG의 매출 중 기간제 구독에서 발생하는 비중은 42%에 불과해 나머지 매출이 이탈 위험에 노출되어 있다는 분석이다.
 Ad
특히 미국 경쟁사인 소큐어(Socure)의 급성장이 GBG에 위협이 될 수 있다고 경고했다. 비상장사인 소큐어는 높은 마진을 유지해야 할 필요가 없어 가격 경쟁력을 앞세워 시장을 확대할 수 있기 때문이다. 소큐어는 2026년 2분기 기준 연간반복매출(ARR)이 전년 동기 대비 63% 증가했으며, 순달러유지율(NDR)은 133%에 달했다. 실제로 GBG의 총이익률은 2018 회계연도 77.4%에서 2026 회계연도 69.5%로 하락세를 보이고 있다.
향후 전망 및 투자자 시사점
베렌버그는 GBG의 2027, 2028, 2029 회계연도 매출 추정치를 각각 3%, 5%, 7%씩 하향 조정했으며, 같은 기간 조정 영업이익 추정치도 7%, 6%, 10%씩 낮췄다. 은행 측은 "GBG가 단기간에 의미 있는 성장 가속화와 상당한 마진 확대를 동시에 달성하기는 어려울 것"이라고 평가했다.
GBG의 주가는 9월 1일 종가 기준 160펜스를 기록했으며, 시가총액은 약 3억 8,100만 파운드다. 베렌버그는 2027 회계연도 기준 9.3%의 잉여현금흐름 수익률이 저렴해 보일 수 있으나, 추가적인 실적 전망 하향 위험이 크다고 덧붙여 투자자들의 주의를 요했다.