
Story
अमेरिकी कारोबार में ग्राहक हानि के कारण बेरेनबर्ग ने GBG की रेटिंग घटाकर 'होल्ड' की
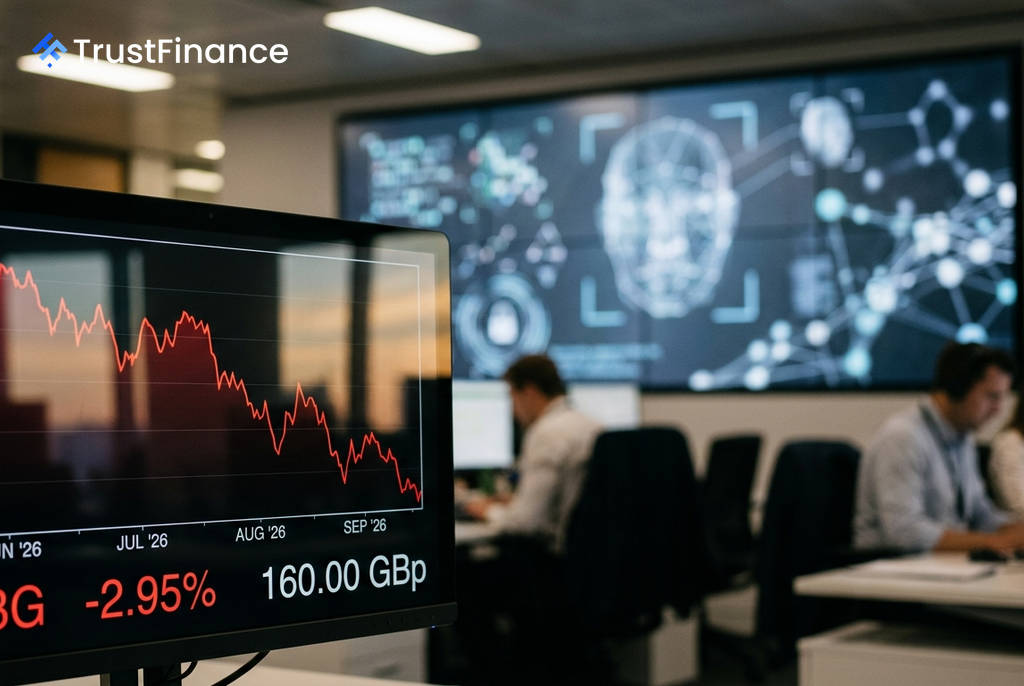
विश्लेषक फर्म बेरेनबर्ग ने पहचान सत्यापन कंपनी GB ग्रुप Plc (GBG) पर अपने दृष्टिकोण को बदलते हुए, इसकी रेटिंग को 'बाय' से घटाकर 'होल्ड' कर दिया है। इस डाउनग्रेड के साथ ही, फर्म ने स्टॉक के लिए अपने मूल्य लक्ष्य को 260 पेंस से घटाकर 190 पेंस कर दिया है।
डाउनग्रेड का कारण
यह कदम GBG द्वारा 14 अगस्त को जारी एक अनियोजित ट्रेडिंग अपडेट के बाद आया है, जिसमें कंपनी ने अपने वित्तीय वर्ष 2027 के प्रदर्शन के लिए अपनी उम्मीदों को कम कर दिया था। कंपनी ने अपने राजस्व वृद्धि के पूर्वानुमान को "मध्य-एकल अंक" (mid-single digits) से घटाकर 1%-3% कर दिया है।
GBG ने इस कटौती का कारण संयुक्त राज्य अमेरिका में कुछ महत्वपूर्ण ग्राहकों के बीच उम्मीद से अधिक वॉल्यूम हानि (volume attrition) को बताया है। इसके अलावा, कंपनी ने अपने समायोजित ऑपरेटिंग मार्जिन के अनुमान को भी 21%-22% की पिछली सीमा से घटाकर लगभग 21% कर दिया है। इसी घोषणा में यह भी बताया गया कि अमेरिका के मुख्य राजस्व अधिकारी, टॉम शुट्ज़ ने समूह छोड़ दिया है।
अमेरिकी बाजार में बढ़ती प्रतिस्पर्धा
बेरेनबर्ग के विश्लेषकों के अनुसार, ग्राहकों की यह हानि अमेरिकी पहचान सत्यापन बाजार में उच्च स्तर की प्रतिस्पर्धा को उजागर करती है। उन्होंने GBG के बिजनेस मॉडल में दृश्यता की कमी पर भी चिंता व्यक्त की, यह देखते हुए कि वित्तीय वर्ष 2026 के राजस्व का केवल 42% ही अवधि-आधारित सब्सक्रिप्शन से आता है।
 Ad
ब्रोकरेज ने अमेरिका में प्रतिद्वंद्वी कंपनी Socure की ओर इशारा किया, जो एक निजी कंपनी होने के नाते उच्च मार्जिन देने के दबाव के बिना तेजी से बढ़ रही है। Socure ने हाल ही में $364 मिलियन का वार्षिक आवर्ती राजस्व (annual recurring revenue) दर्ज किया, जो साल-दर-साल 63% की वृद्धि है। बेरेनबर्ग का मानना है कि Socure का यह पैमाना GBG के लिए प्रतिस्पर्धा करना चुनौतीपूर्ण बना सकता है और मूल्य निर्धारण पर दबाव डाल सकता है।
विश्लेषकों का नजरिया और वित्तीय अनुमान
इस नए दृष्टिकोण के आधार पर, बेरेनबर्ग ने GBG के लिए अपने वित्तीय अनुमानों में कटौती की है।
- राजस्व अनुमान: वित्तीय वर्ष 2027, 2028 और 2029 के लिए क्रमशः 3%, 5% और 7% की कटौती।
- समायोजित ऑपरेटिंग लाभ अनुमान: इन्हीं वर्षों के लिए क्रमशः 7%, 6% और 10% की कटौती।
विश्लेषकों ने कहा कि उन्हें लगता है कि "GBG के लिए निकट भविष्य में महत्वपूर्ण वृद्धि और मार्जिन विस्तार, दोनों को एक साथ हासिल करना चुनौतीपूर्ण होगा।" हालांकि कंपनी 9.3% की फ्री कैश फ्लो यील्ड पर सस्ती दिख सकती है, बेरेनबर्ग ने चेतावनी दी है कि भविष्य में और डाउनग्रेड का एक महत्वपूर्ण जोखिम बना हुआ है।