
Story
에이온(Aon), USI 인수 발표 후 주가 하락... 부채 조달 우려 부각
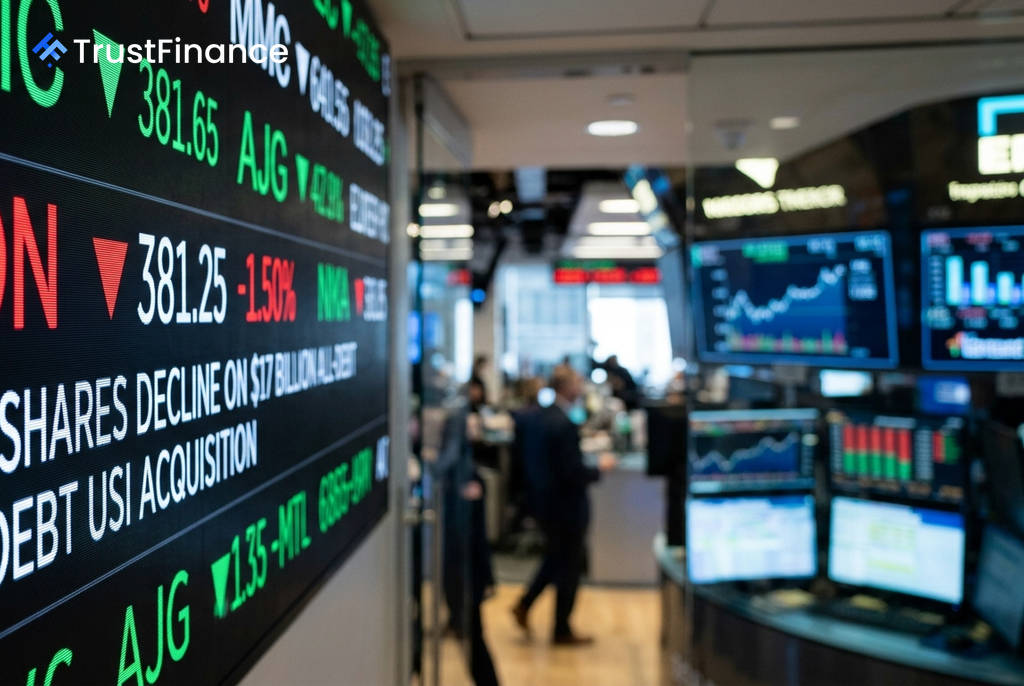
글로벌 전문 서비스 기업 에이온(Aon)의 주가가 대규모 인수합병(M&A) 발표 이후 하락세를 보였다. 회사는 사모펀드 KKR로부터 USI 인슈어런스 서비스를 170억 달러(약 23조 원)에 인수하는 최종 계약을 체결했다고 밝혔으며, 이는 최근 보험 중개 업계에서 가장 큰 규모의 거래 중 하나다.
인수 계약 상세 내용
이번 인수로 에이온은 미국 10위 보험 중개업체인 USI를 품게 된다. USI는 미국 내 약 200개 사무소에서 10,500명 이상의 직원을 고용하고 있으며, 연간 약 30억 달러의 수익을 창출한다. 주력 사업 분야는 중견기업을 대상으로 하는 손해 보험, 직원 복리후생 및 퇴직연금 솔루션이다.
에이온의 그렉 케이스(Greg Case) CEO는 이번 인수가 회사의 "컨텍스트 우위(context advantage)" 모델을 확장하는 전략적 결정이라고 설명했다. 이를 통해 미국 중견기업 보험 시장에서의 입지를 강화하려는 장기적인 목표를 가지고 있다.
시장의 우려와 주가 하락 배경
시장은 이번 거래의 자금 조달 방식에 대해 신중한 반응을 보이고 있다. 에이온은 인수 자금 전액을 신규 부채로 조달할 계획이며, 부채 상환을 우선순위로 두기 위해 단기적으로 자사주 매입을 중단할 것이라고 명시했다. 이는 주주 환원 정책에 대한 기대를 낮추는 요인으로 작용했다.
 Ad
시장이 우려하는 주요 요인은 다음과 같다.
- 과도한 부채 부담: 170억 달러에 달하는 인수 대금을 전액 부채로 조달함에 따라 재무 건전성에 대한 우려가 제기됐다.
- 높은 인수가: 순인수가격 167억 달러는 시너지를 감안한 USI의 과거 12개월 조정 EBITDA의 약 14.5배에 해당한다. 시장은 이를 프리미엄이 붙은 가격으로 평가하며 가치 창출 속도에 의문을 제기하고 있다.
- 통합 리스크: 이번 인수는 2024년 약 134억 달러 규모의 NFP 코퍼레이션 인수에 이어 약 2년 만에 이루어지는 두 번째 대규모 M&A다. 단기간에 연이은 대형 인수로 인한 통합 리스크가 부각되고 있다.
시장 반응 및 전망
이러한 우려가 복합적으로 작용하며 에이온의 주가는 개장 전 거래에서 1.5% 하락했다. 투자은행 UBS는 이번 발표에 앞서 에이온에 대해 '중립' 등급과 목표주가 387달러를 유지하며 단기적인 재무 영향에 대해 신중한 시각을 보였다.
또한 S&P 500, 다우존스, 나스닥 등 주요 지수가 약세를 보이는 등 전반적인 시장의 위험 회피 심리도 주가에 부담으로 작용했다. 마쉬 앤 맥레넌(Marsh & McLennan) 등 동종 업계 경쟁사들의 주가 역시 동반 약세를 보여, 업계 전반의 투자 심리 위축도 영향을 미친 것으로 분석된다.