
Story
エイオン株が下落、170億ドルの大型買収が財務負担懸念を招く
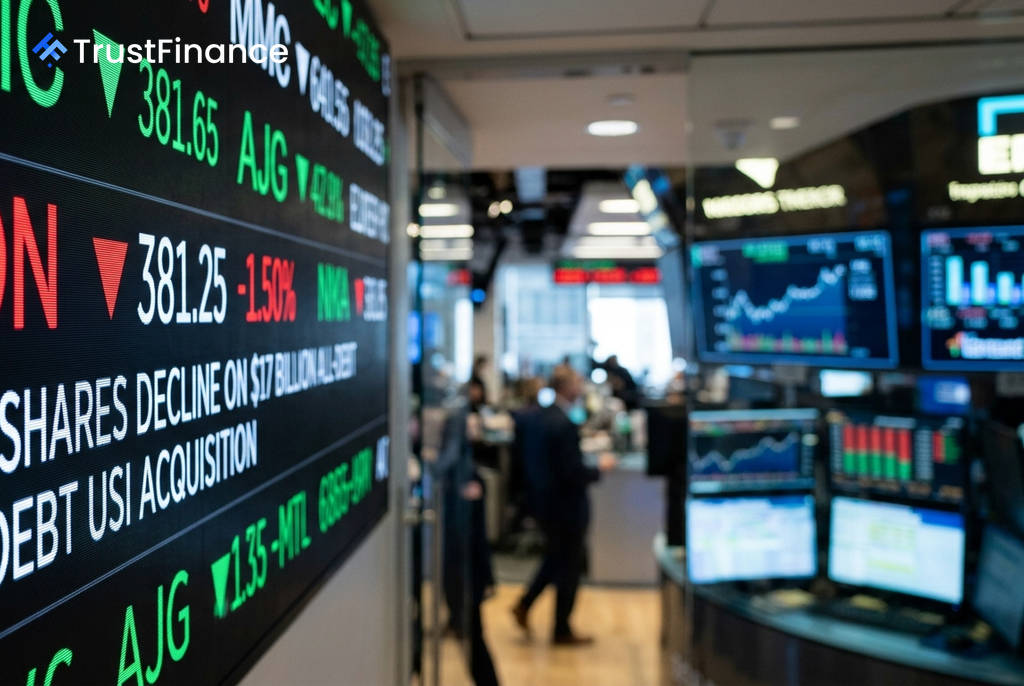
保険仲介およびプロフェッショナルサービス大手のエイオン(Aon plc)の株価が、時間前取引で1.5%下落した。同社が、プライベート・エクイティ(PE)ファンドのKKR傘下にあるUSIインシュアランス・サービシズを現金170億ドルで買収する最終契約を締結したと正式に発表したことが背景にある。
大型買収の概要
今回の買収は、近年の保険仲介業界で最大級の取引の一つとなる。買収対象のUSIは、米国で10番目の規模を誇る保険ブローカーであり、中堅企業市場向けの損害保険、従業員福利厚生、退職金ソリューションに強みを持つ。同社の年間収益は約30億ドル、米国内の約200拠点に10,500人以上の従業員を擁している。
エイオンのグレッグ・ケースCEOは、この買収が同社の「コンテクスト・アドバンテージ」モデルを戦略的に拡大するものだと位置づけている。これにより、米国の中堅企業市場におけるエイオンの事業基盤が大幅に強化される見込みだ。
市場の懸念材料
市場の慎重な反応は、エイオンが買収資金をどのように調達するかに集中している。同社は取引資金の全額を新たな負債で賄う計画であり、債務返済を優先するため、当面は自社株買いを見送る方針を明言した。これは、株価の下支え要因の一つが失われることを意味する。
 Ad
さらに、純買収価格である167億ドルは、シナジー効果を考慮したUSIの調整後EBITDA(過去12ヶ月)の約14.5倍に相当し、市場では割高な評価との見方が浮上している。2024年に行われた約134億ドルのNFP社買収に続く、この2年間で2度目のPEファンド傘下企業の大型買収であることから、統合リスクを懸念する声も聞かれる。
背景と見通し
この発表に先立ち、UBSはエイオンの投資判断を「中立」、目標株価を387ドルで据え置いており、今回の買収が短期的な財務に与える影響について慎重な見方を示していた。当日の市場環境も、S&P 500をはじめとする主要株価指数が時間前取引で下落するなど、全体的にリスクオフのムードが広がっていたことも、エイオン株の重しとなった。
長期的な視点では、米国中堅市場でのプレゼンスを深めるという戦略的合理性は評価されるものの、短期的には多額の負債、自社株買いの停止、割高感のある買収価格といった財務上の懸念が株価を圧迫する展開となっている。