
Story
알레그로, 바클레이즈 투자의견 상향에 52주 신고가 경신
Summary
폴란드 전자상거래 기업 알레그로 주가가 바클레이즈의 파격적인 목표주가 상향 조정과 견고한 2분기 실적에 힘입어 급등하며 52주 신고가를 기록했습니다.
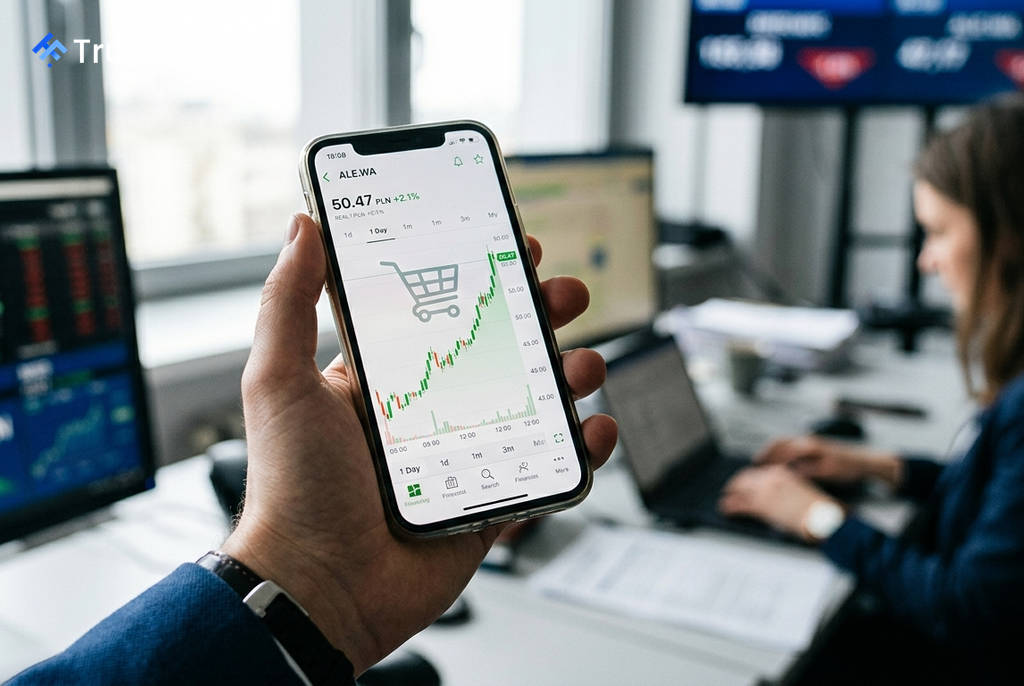
폴란드 최대 전자상거래 플랫폼 알레그로(Allegro)의 주가가 바클레이즈의 투자의견 상향 조정에 힘입어 18일(현지시간) 장중 2.1% 상승한 50.47즈워티를 기록하며 52주 신고가인 50.8즈워티에 근접했습니다. 이는 기록적인 2분기 실적 발표 다음 날 나온 파격적인 애널리스트 평가가 투자 심리를 강력하게 견인한 결과입니다.
바클레이즈, 목표주가 74% 대폭 상향
바클레이즈는 알레그로에 대한 투자의견을 기존 '동일 비중(Equal Weight)'에서 '비중 확대(Overweight)'로 상향 조정했습니다. 특히 목표주가를 기존 35즈워티에서 61즈워티로 74%나 대폭 올려 시장의 주목을 받았습니다.
바클레이즈는 이번 상향 조정의 배경으로 여러 긍정적 요인을 꼽았습니다.
- 소유 구조 리스크 해소: 기존 사모펀드 지분 오버행(대규모 매각 가능성) 우려가 사라진 점
- 경쟁 환경 개선: 최소 면세 한도(de minimis) 수입 규정 변경으로 중국 플랫폼과의 경쟁 압력이 완화된 점
- 물류 계약 개선: 물류 파트너 인포스트(InPost)와의 계약 조건 재협상
- 강력한 성장 모멘텀: 2분기 및 3분기 초반까지 이어진 견고한 실적 모멘텀
이를 근거로 바클레이즈는 알레그로의 2027-28년 상각전영업이익(EBITDA) 추정치를 6-7% 상향 조정했습니다.
기록적 실적과 가이던스 상향
 Ad
바클레이즈의 분석은 알레그로가 전날 발표한 2026년 2분기 호실적에 기반합니다. 회사는 분기별 조정 EBITDA가 사상 처음으로 10억 즈워티를 돌파했으며, 그룹 총상품판매액(GMV)은 전년 동기 대비 14.4% 증가했다고 밝혔습니다. 순이익 역시 5억 2,930만 즈워티로 37% 급증하며 시장 컨센서스를 상회했습니다.
호실적에 힘입어 알레그로는 2026년 연간 가이던스도 상향 조정했습니다. 연간 GMV 성장률은 13-15%, 조정 EBITDA 성장률은 13-17%로 제시했습니다. 특히 3분기 첫 10주 동안 국제 사업 부문 GMV 성장률이 전년 대비 약 100%에 달하며 해외 성장세가 가속화되고 있음을 시사했습니다.
시장 환경 및 주가 동향
이날 미국 증시에서 S&P 500 지수와 나스닥 지수가 각각 0.4%, 0.8% 상승하는 등 긍정적인 글로벌 위험자산 선호 심리도 유럽 및 신흥 시장 주식에 긍정적으로 작용했습니다. 또한, 현재 진행 중인 8억 즈워티 규모의 자사주 매입 프로그램 역시 주가에 기술적 지지 요인으로 작용하고 있습니다.
이러한 복합적인 호재 덕분에 알레그로 주가는 52주 신저가인 25.53즈워티 대비 거의 두 배 가까이 상승했으며, 이는 폴란드 전자상거래 선두주자에 대한 기관 투자자들의 심리가 의미 있게 변화하고 있음을 보여주는 신호로 해석됩니다.