
Story
アレグロ株が急伸、バークレイズの大幅格上げと好決算を好感
Summary
ポーランドのEコマース大手アレグロの株価が、バークレイズによる投資判断と目標株価の大幅な引き上げを受けて急伸した。前日に発表された過去最高の四半期決算も株価を押し上げる要因となっている。
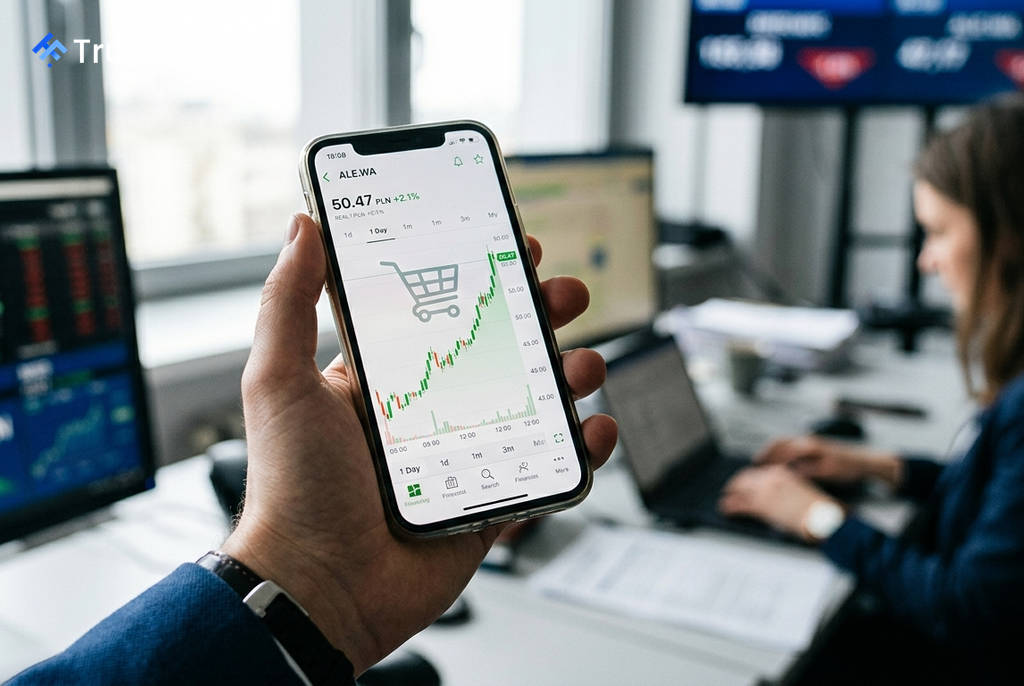
ポーランドのEコマース大手アレグロの株価は18日の取引で2.1%上昇し、50.47ズロチに達した。英金融大手バークレイズが投資判断を大幅に引き上げたことが直接のきっかけとなった。この動きは、前日に発表された同社の好調な2026年第2四半期決算を受けたものだ。
バークレイズ、目標株価を74%引き上げ
バークレイズはアレグロの投資判断を「イコールウエート」から「オーバーウエート」へと格上げし、目標株価を従来の35ズロチから61ズロチへと74%引き上げた。これは近年で最も積極的なアナリストによる評価見直しとなる。
バークレイズは格上げの理由として、以下の点を挙げている。
- プライベート・エクイティによる保有株売却懸念の解消
- 少額輸入に関する免税基準の変更による中国プラットフォームとの競争環境の改善
- 物流企業InPostとの契約再交渉
- 第2四半期および第3四半期初頭の力強い事業モメンタム
これらを背景に、バークレイズはアレグロの2027-28年におけるEBITDA(利払い・税・償却前利益)予想を6-7%引き上げた。
過去最高の第2四半期決算が背景に
 Ad
今回の格上げは、アレグロが前日に発表した2026年第2四半期決算が好調だったことを受けたものだ。同決算では複数の記録を更新した。
- グループの調整後EBITDAは、四半期として初めて10億ズロチを突破した。
- グループのGMV(流通取引総額)は前年同期比で14.4%拡大した。
- 純利益は37%増の5億2930万ズロチに達し、市場コンセンサスを上回った。
業績見通しの上方修正と市場環境
好決算を受け、アレグロ経営陣は2026年通期の業績見通しを上方修正した。GMV成長率を13-15%、調整後EBITDA成長率を13-17%と見込んでいる。特に、第3四半期の最初の10週間における国際事業のGMVは、前年同期比で約100%の急成長を遂げているという。
また、進行中の8億ズロチ規模の自社株買いプログラムも、株式の需給面で下支え要因となっている。当日は米国株市場が堅調に推移するなど、世界的なリスク選好ムードも新興国市場の株式にとって追い風となった。一連の好材料が重なり、アレグロ株は同日に一時52週高値となる50.8ズロチをつけ、機関投資家のセンチメントが大きく転換したことを示唆している。