
Story
米長期金利、高水準から低下 イランとの直接交渉で地政学リスク後退
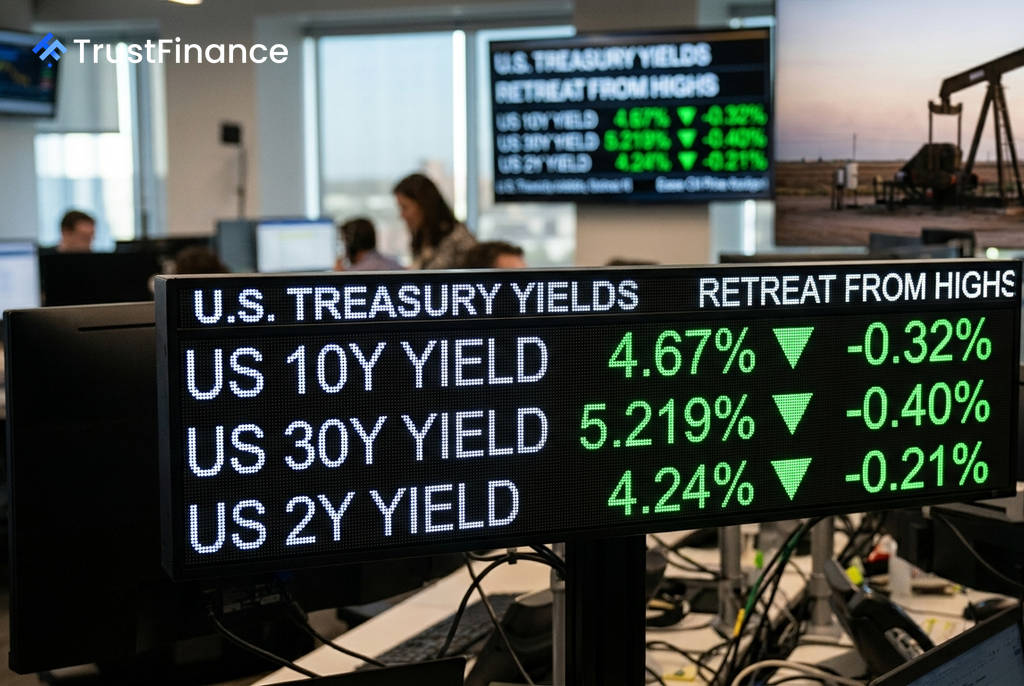
米国債利回りは月曜日、中東の地政学的リスクが後退したことを受けて全般的に低下した。原油価格の急落が短期的なインフレ懸念を和らげ、債券市場に買い安心感が広がった。
地政学リスクの緩和が金利を押し下げ
この動きの直接的なきっかけは、ドナルド・トランプ米大統領がイランとの直接交渉を月曜日に開始すると発表し、予定されていた軍事攻撃を中止したことだ。ホルムズ海峡の再開に向けた合意を目指すこの外交的転換を受け、世界の原油価格は4%以上急落した。
原油価格の下落は、エネルギー主導のインフレに対する市場の懸念を大幅に後退させた。これにより債券が買われ、利回りは低下した。
- ベンチマークとなる10年物米国債利回りは4.67%に低下。
- 金利動向に敏感な2年債利回りは4.24%に低下。
- 30年物国債利回りも、先週末に付けた数年来の高水準から5.219%へと低下した。
7月の厳しい市場環境と背景
 Ad
今回の利回り低下は、債券市場にとって厳しい7月を経た後の動きだ。7月中、米国債利回りは大幅に上昇し、長期の借入コストは一時19年ぶりの高水準に達していた。市場の圧力の背景には、5ヶ月にわたる米・イラン間の緊張激化、エネルギー価格の変動、そして米連邦準備制度理事会(FRB)の政策シグナルが不明確で高金利が長期化するとの懸念があった。
先月の連邦公開市場委員会(FOMC)では政策金利が据え置かれたものの、タカ派の委員3名が即時利上げを主張し反対票を投じた。さらにFRB議長は、従来のフォワードガイダンスを重視しない姿勢を示しつつ、根強いインフレを抑制する決意を強調。これにより、市場の金利見通しは不透明感を増していた。
今後の注目点と市場の見通し
足元ではインフレの粘着性が依然として課題となっている。6月の個人消費支出(PCE)価格指数は全体として若干の鈍化を示したが、コア指数はFRBの年率2%目標を依然として上回っている。米国の財政赤字拡大や好調な第2四半期GDPも、年内にFRBが25ベーシスポイントの利上げを行う確率を約3分の2織り込む要因となっている。
エネルギー価格が落ち着きを取り戻す中、市場の焦点は今週発表される一連の米労働市場データ、特に金曜日の非農業部門雇用者数報告に移っている。投資家は、最近の借入コストの急上昇が頂点に達したのか、あるいは経済の底堅さが利回りを再び高水準へと押し上げるのかを見極めようとしている。