
Story
米雇用統計を受けた国債利回り低下は一服、市場の焦点はインフレ指標へ
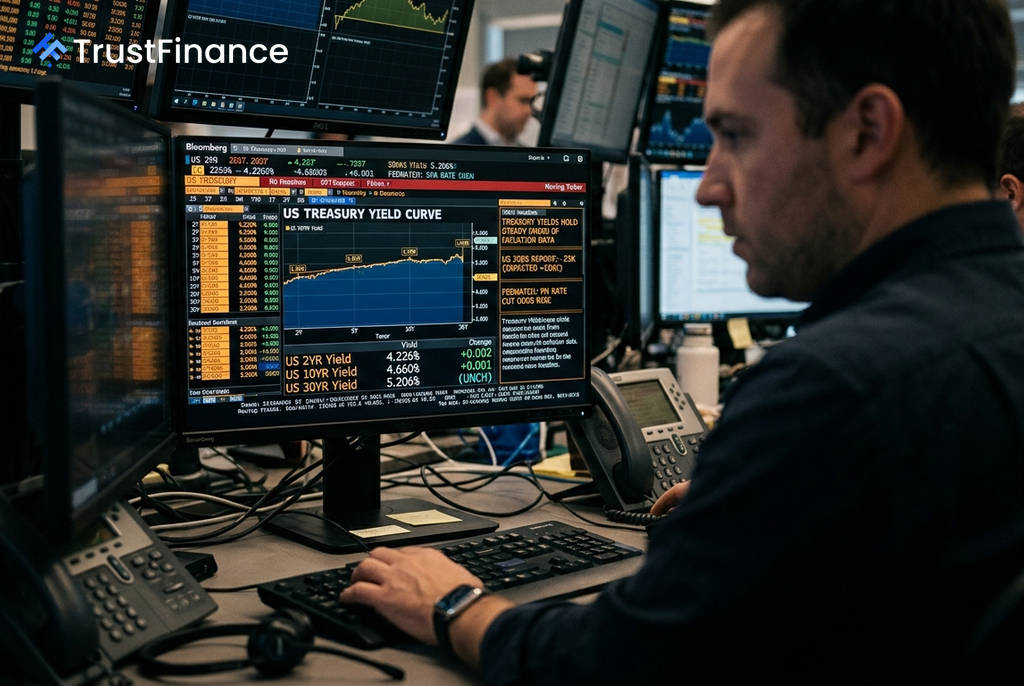
先週末に発表された予想外に弱い米雇用統計を背景に急低下した米国債利回りは、週明け月曜の取引で安定した。市場参加者は今週後半に発表される重要なインフレ関連指標を見極めたいとしており、債券市場は様子見姿勢を強めている。
米国債市場、インフレ指標を前に様子見
金融政策の動向に敏感な米2年国債利回りは、前週末に大幅に低下した後、小幅に上昇し4.226%で推移。市場のベンチマークとされる10年国債利回りは4.66%、30年国債利回りは5.206%と、ほぼ横ばいで取引されている。
先週末に発表された7月の米雇用統計では、非農業部門雇用者数が予想に反して2万3000人減少したことが示された。この結果を受け、米連邦準備理事会(FRB)が早期に追加利上げに踏み切るとの市場の観測が後退し、国債利回りは全般的に低下(価格は上昇)した。
CMEのFedWatchツールによると、市場が織り込む9月の利上げ確率は、先週の約70%から45%程度まで低下している。
市場の焦点はCPIへ
今週は重要な経済指標の発表が相次ぐ。市場の最大の注目は、水曜日に発表される7月の消費者物価指数(CPI)に集まっている。市場予想では、コアCPIは前月比0.2%の上昇、前年同月比では2.5%への鈍化が見込まれている。
 Ad
木曜日には生産者物価指数(PPI)、金曜日には小売売上高の発表も控える。これらのデータは、インフレの鎮静化がFRBの利上げサイクルを停止させるのに十分なものか、投資家が判断する上での重要な材料となる。
一方で、ホルムズ海峡の情勢を巡る不透明感からブレント原油先物が1バレル84ドル近辺まで上昇しており、エネルギー価格を起点とするインフレ再燃リスクが、債券利回りの下支え要因となっている。
欧州市場も重要データを待つ展開
欧州の債券市場でも同様に様子見ムードが広がっている。ドイツの10年国債利回りは3.13%で横ばい。金利に敏感な2年国債利回りも2.74%付近で安定している。
今週はユーロ圏の第2四半期GDPおよび雇用統計、さらにドイツ、フランス、スペインの7月インフレ率確報値などが発表される予定だ。これらのデータは、インフレが鈍化する中でユーロ圏経済がどの程度の強靭性を保っているかを見極める手がかりとなるため、投資家は慎重に内容を確認する構えだ。