
Story
ネメチェック株が急落、買収関連費用で利益率が予想下回る
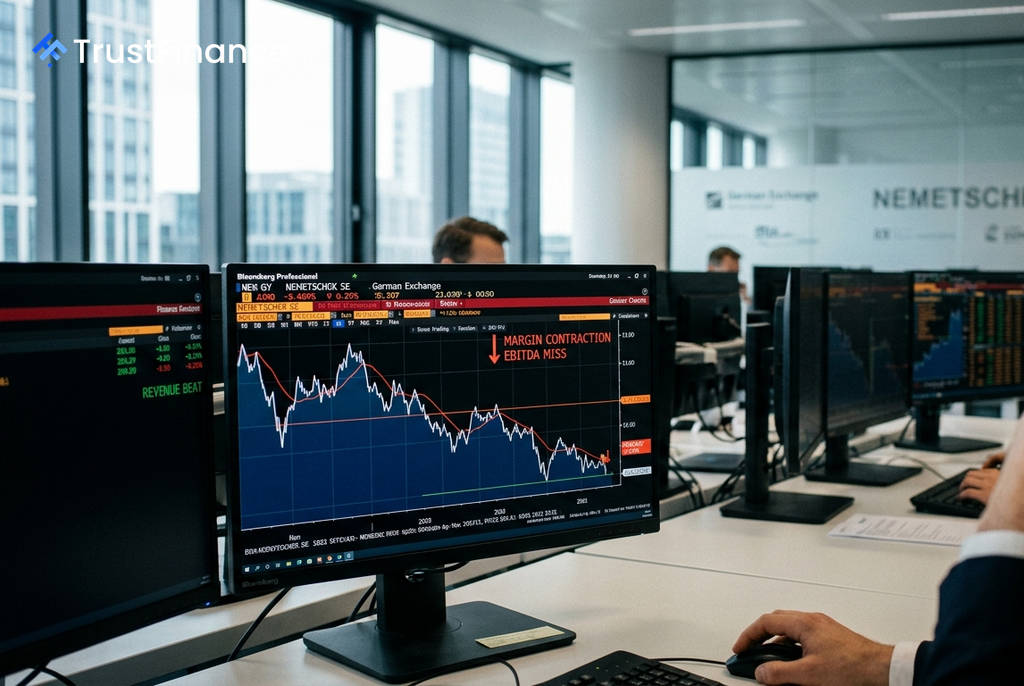
ドイツの建設ソフトウェア大手ネメチェック(NEMETSCHEK SE)の株価は30日の取引で7.5%安の62.15ユーロへと急落した。同日発表された2026年第2四半期および上半期決算において、最近完了したHCSS社の買収に関連する一時的な為替再評価の影響でEBITDAマージン(利払い・税・償却前利益率)が市場予想を下回ったことが主な要因となった。
利益率の未達が重荷に
第2四半期の売上高は、為替変動の影響を除いたベースで前年同期比14.5%増となり、アナリスト予想を僅かに上回った。しかし、第1四半期の17.0%増からは成長ペースが鈍化している。
投資家が最も問題視したのは利益率の動向だった。EBITDAマージンは前年同期の30.5%から30.1%へと縮小し、市場の期待に届かなかった。これは、HCSS社の買収に伴う一時的な為替関連費用が営業利益を圧迫したためである。一方で、同社は2026年通期の見通し(実質的成長率14%~15%、EBITDAマージン32%~33%)は据え置いている。
高まった期待感の反動
今回の株価急落の背景には、決算発表を前にした過度な期待感もあった。ネメチェックの株価は、決算発表前の4営業日で20%近く上昇しており、わずかな失望も許容しにくい状況にあった。
 Ad
市場の反応は、売上高が予想を上回ったという好材料よりも、利益率の未達という悪材料に集中した。同業のオートデスクやベントレー・システムズからの好材料もなく、相場全体の地合いも株価を支えるには力不足だった。
分かれるアナリストの見方
この決算に対するアナリストの見方は分かれている。JPモルガンのアナリスト、ジョセフ・ジョージ氏は、実質的な売上高の伸びは予想を上回り、一時的要因を除いたEBITDAの動向は見た目以上に堅調だとして、投資判断「オーバーウエート」と目標株価110ユーロを維持した。
一方、UBSのアナリスト、マイケル・ブリースト氏は7月中旬の時点で、HCSS関連の評価損の可能性やソフトウェア銘柄全体のバリュエーション低下を理由に、目標株価を53ユーロに引き下げ、「売り」の投資判断を示していた。今回の決算は、こうした慎重な見方を裏付ける形となった。