
Story
Saham Nemetschek Anjlok Akibat Marjin Laba Kuartal II di Bawah Ekspektasi
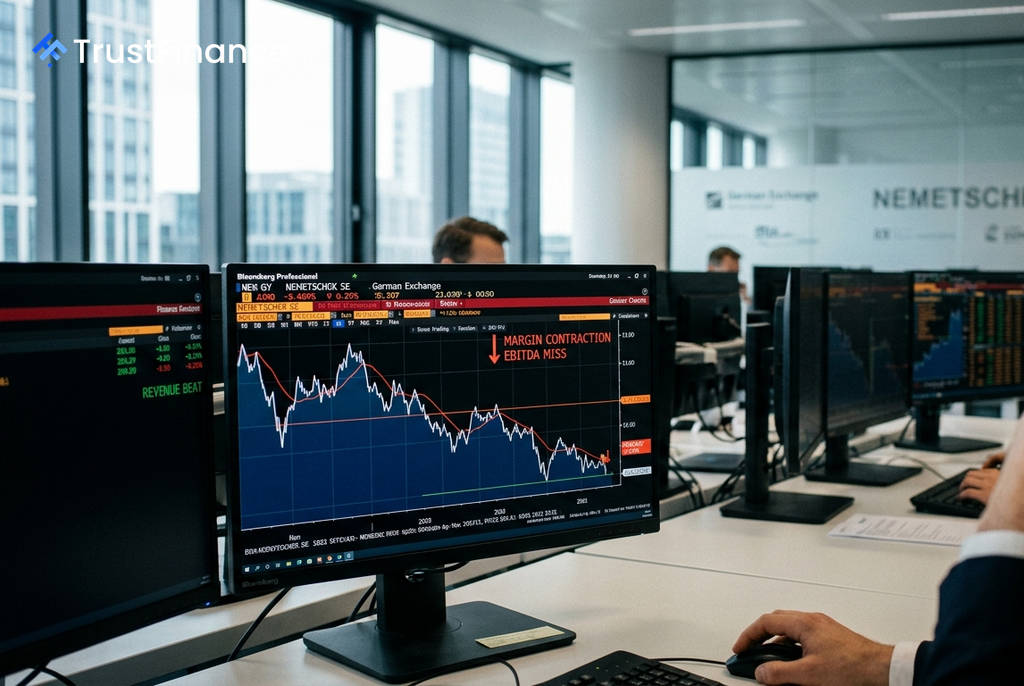
Saham Nemetschek (NEKG) anjlok 7,5% menjadi €62,15 setelah grup perangkat lunak konstruksi asal Jerman tersebut merilis hasil keuangan kuartal kedua dan semester pertama 2026. Penurunan ini dipicu oleh marjin laba operasional (EBITDA) yang dilaporkan di bawah ekspektasi pasar, terbebani oleh efek revaluasi mata uang asing yang signifikan terkait akuisisi HCSS.
Marjin Laba Meleset dari Target
Pemicu utama reaksi negatif pasar adalah kontraksi marjin laba operasional dari 30,5% pada tahun sebelumnya menjadi 30,1%. Menurut laporan perusahaan, penyusutan ini disebabkan oleh dampak revaluasi mata uang asing yang luar biasa sehubungan dengan akuisisi HCSS yang baru saja selesai.
Meskipun pertumbuhan pendapatan yang disesuaikan dengan mata uang mencapai 14,5% pada kuartal kedua—sedikit melampaui perkiraan analis—angka ini menunjukkan perlambatan dari laju 17,0% pada kuartal pertama. Namun, investor lebih terfokus pada tekanan marjin daripada pertumbuhan pendapatan.
Konteks Pasar dan Valuasi
Tekanan jual semakin diperparah oleh valuasi saham yang tinggi menjelang rilis laporan. Saham Nemetschek telah mengalami reli tajam hampir 20% dalam empat sesi perdagangan sebelum laporan keuangan diumumkan, yang menciptakan ekspektasi tinggi di kalangan investor dan menyisakan sedikit ruang untuk kekecewaan.
 Ad
Terlepas dari kinerja kuartalan yang mengecewakan, Nemetschek mengonfirmasi prospek setahun penuhnya. Perusahaan menargetkan pertumbuhan organik sebesar 14%–15% dan marjin EBITDA di kisaran 32%–33% untuk keseluruhan tahun 2026.
Pandangan Analis Terbelah
Reaksi analis terhadap hasil ini terbagi. Analis JPMorgan, Joseph George, mempertahankan peringkat "Overweight" dengan target harga €110, dengan alasan bahwa pertumbuhan pendapatan organik sebenarnya melampaui ekspektasi dan perkembangan EBITDA yang mendasarinya lebih kuat daripada yang tersirat dari angka utama.
Di sisi lain, analis UBS Michael Briest telah memangkas target harganya menjadi €53 dengan peringkat "Sell" pada pertengahan Juli. Ia mengutip potensi penurunan nilai (*write-downs*) terkait HCSS dan penurunan valuasi yang lebih luas di sektor perangkat lunak sebagai alasan sikap pesimistisnya.