
Story
ネメチェック第2四半期、14.5%増収で市場予想を上回る
Text size
Background
ドイツのソフトウェア大手ネメチェックが発表した2026年第2四半期決算は、為替変動の影響を除いた売上高が前年同期比14.5%増となり、アナリスト予想(13.7%増)を小幅に上回りました。一方で、営業利益率は市場の期待にわずかに及ばず、通期見通しは据え置かれました。
市場予想を上回る増収、利益率は下回る
第2四半期の売上高成長率は、第1四半期の17%増からは減速しました。同社によれば、これは前年同期の比較対象が第1四半期より4パーセンテージポイント厳しかったことが背景にあります。
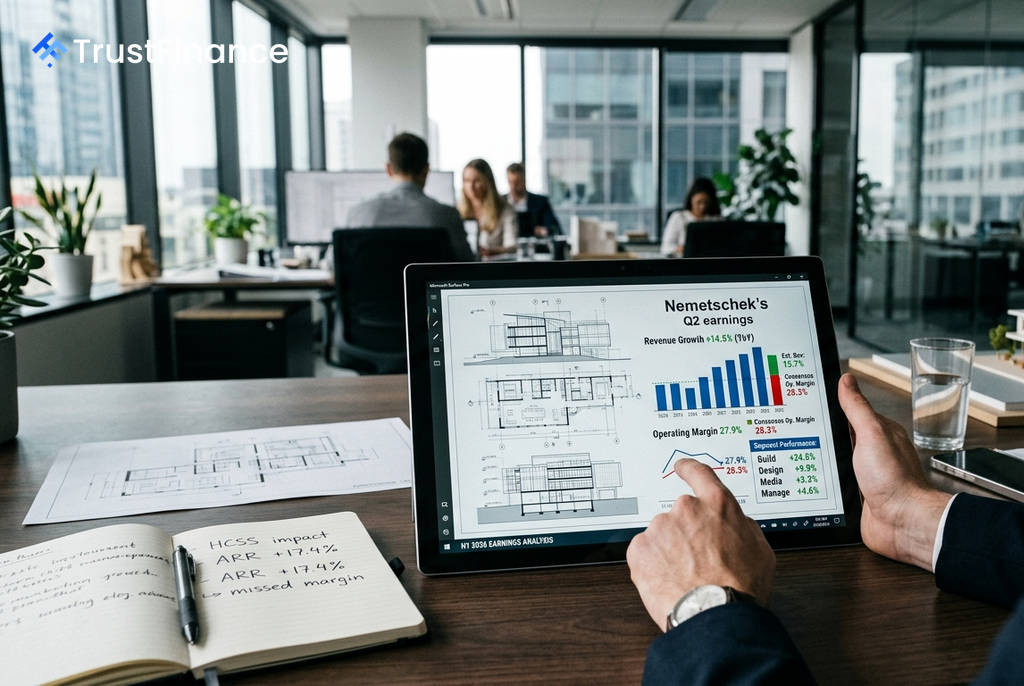
営業利益率は27.9%となり、アナリストのコンセンサス予想である28.3%を下回りました。ただし、売上高が予想を上回ったため、営業利益額は市場予想と一致しました。また、安定的な収益基盤を示す年間経常収益(ARR)は、同期間に17.4%増加しました。
セグメント別業績
事業セグメント別では、成長を牽引したのは引き続きビルド部門でした。各部門の成長率は以下の通りです。
 Ad
- ビルド部門: 24.5%増(第1四半期の29.8%増からは減速)
- デザイン部門: 9.9%増(第1四半期の9.5%増から加速)
- メディア部門: 3.3%増
- マネージ部門: 4.6%増
ビルド部門が高い成長を維持する一方で、デザイン部門の成長が加速した点が注目されます。
通期見通しとHCSS買収の影響
ネメチェックは、先に発表した通期の業績見通しを維持しました。オーガニックでの売上高成長率を14%~15%、営業利益率を32%~33%と見込んでいます。
また、HCSS社の買収により、売上高成長率は6パーセンテージポイント押し上げられる一方、買収関連費用や繰延収益の評価減により、利益率は1.5パーセンテージポイント(150ベーシスポイント)希薄化する見込みです。同社の会計処理上、HCSS社の完全な収益貢献が業績に反映されるのは2027年下半期以降になるとしています。