
Story
欧州債券利回り上昇、ECB利上げ観測と中東情勢緊迫化で
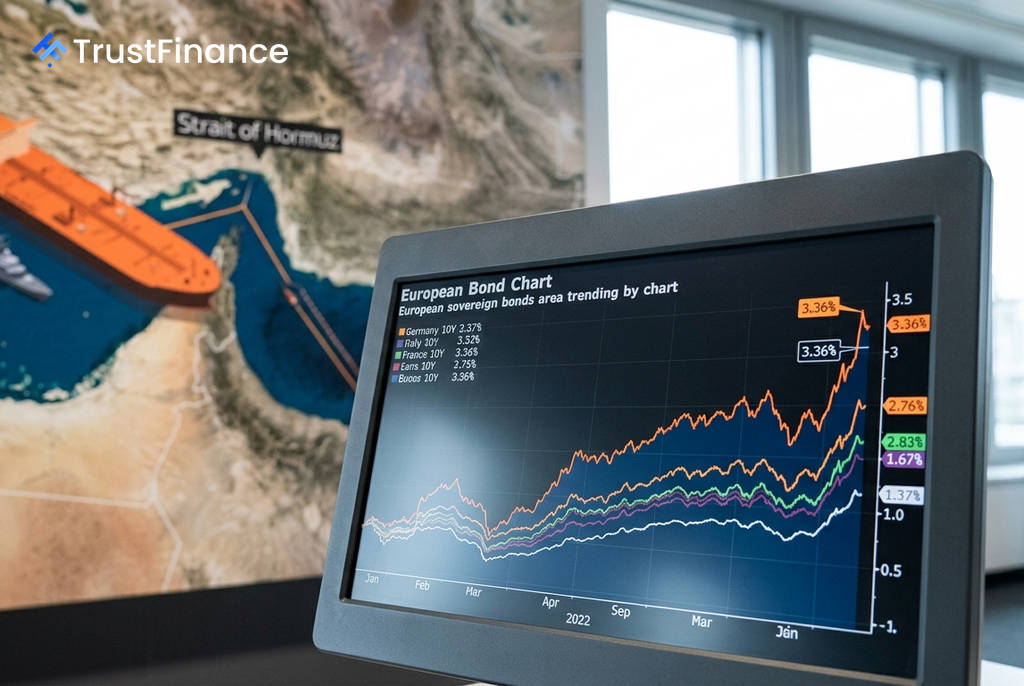
欧州の債券利回りは月曜日に上昇し、2日続いた低下(価格は上昇)に終止符を打った。市場が今週の欧州中央銀行(ECB)による利上げをほぼ完全に織り込んだことに加え、ペルシャ湾における地政学的リスクの高まりが背景にある。
ECB利上げ観測がほぼ織り込まれる
短期金融市場では、木曜日に開催されるECBの政策理事会で25ベーシスポイント(bp)の利上げが実施されるとの見方がほぼ完全に織り込まれている。この積極的な市場の織り込みは、8月のユーロ圏消費者物価指数(CPI)の速報値が背景にある。この統計では、エネルギー価格が前年同月比14.3%急騰したことを主因に、総合インフレ率が3.3%に加速したことが示された。
この金融引き締め観測を受け、欧州の主要な借入コストは高止まりしている。指標となるドイツ10年物国債の利回りは3.36%近辺で推移し、イタリアの短期債利回りも堅調を維持した。長期金利の上昇は株式の相対的な魅力を低下させ、金利に敏感な建設や不動産といったセクターに圧力をかけている。
中東の地政学リスクがインフレ懸念を再燃
 Ad
市場心理を悪化させたもう一つの要因は、中東における軍事的緊張の高まりだ。イラン当局がホルムズ海峡付近に制限区域を設定する計画を発表したことで、防衛的なムードが広がった。これは、米海軍がイランの石油タンカー3隻を攻撃したことへの対抗措置とみられる。
世界の海上石油・ガス輸送量の約20%が通過するホルムズ海峡での輸送制限の脅威は、原油価格を押し上げた。ブレント原油は1バレル90ドルを突破し、欧州の製造業や運輸部門におけるコストプッシュ型インフレへの懸念を再燃させている。
市場の焦点は米CPIへ
ECBの政策決定に加え、市場参加者は今週後半に発表される米国の消費者物価指数(CPI)を注視している。先週金曜日に発表された8月の米非農業部門雇用者数が予想を上回る力強さを見せたことから、今回のインフレ統計は、米連邦準備理事会(FRB)が9月15-16日の会合で利上げに踏み切るかどうかの最終的な判断材料と見なされている。予想を上回る強い結果となれば、世界的に金利の上昇圧力が強まる可能性がある。